Дивергенция RSI на акциях МосБиржи: работает или нет? Тест на 1 740 сигналах
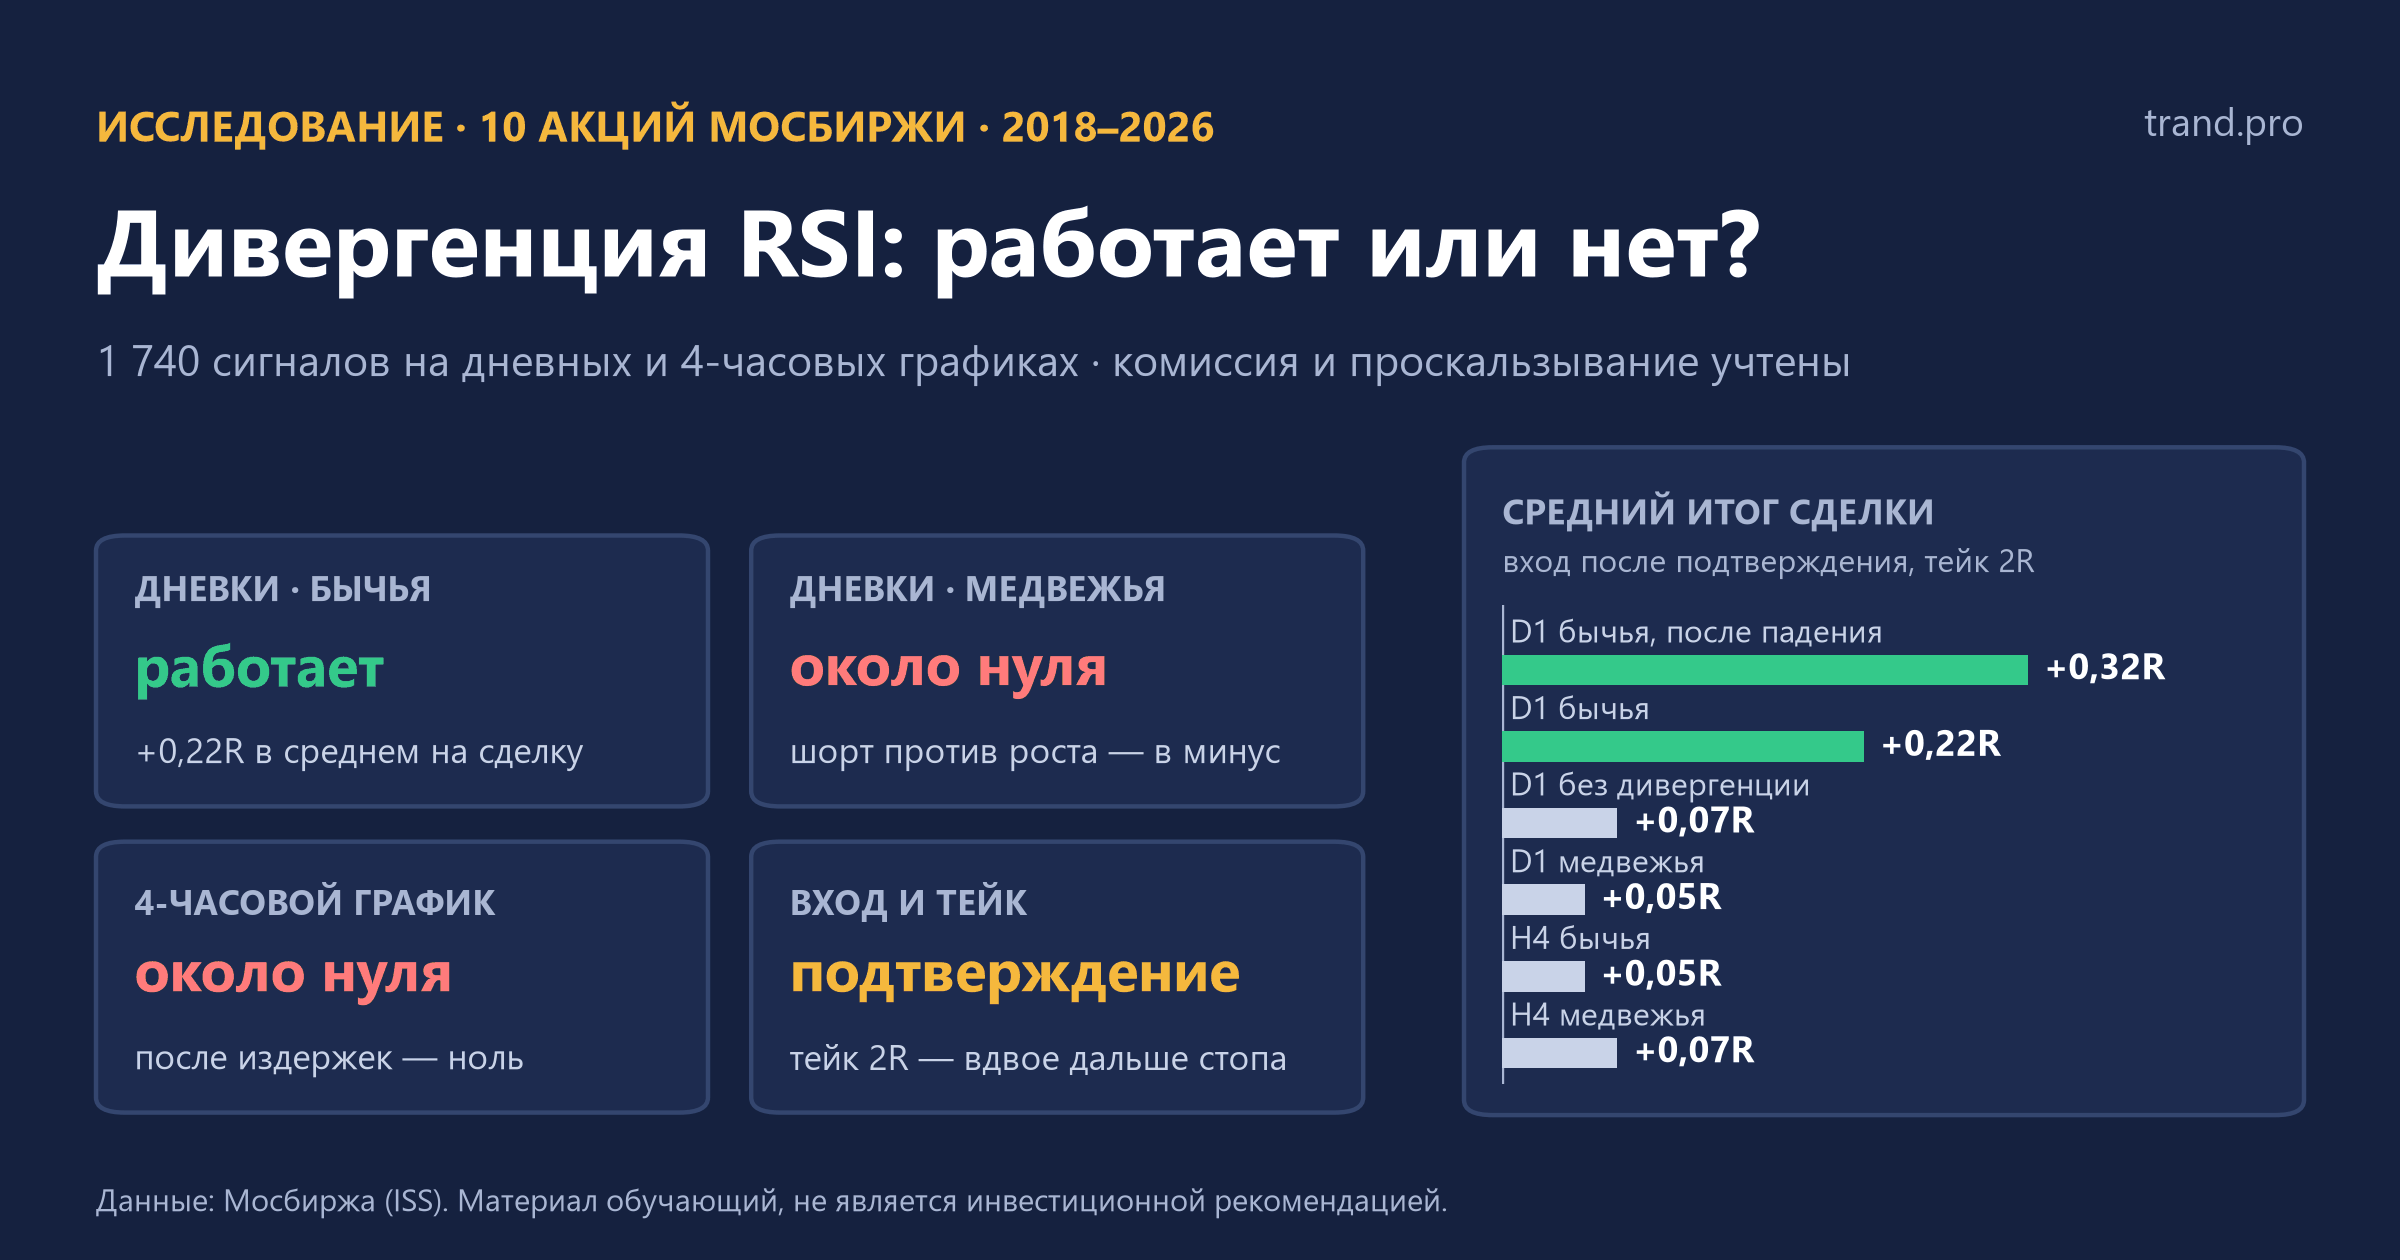
Дивергенцию RSI называют одним из самых надёжных разворотных сигналов. Мы проверили её на 10 акциях МосБиржи: на дневных графиках с 2018 года и на 4-часовых с 2020-го. Всего 1 740 дивергенций, у каждой — одинаковые правила входа, стопа и выхода, комиссия и проскальзывание учтены. Итог: на дневках бычья дивергенция даёт небольшое, но устойчивое преимущество. Медвежья и всё, что на 4 часах, — почти пустышка.
Коротко: выводы
- Дневной график, бычья дивергенция — работает. С входом после подтверждения ценой и тейком 2R в среднем +0,22R на сделку, профит-фактор 1,5. Простой новый минимум без дивергенции на тех же правилах — около нуля.
- Лучше всего — после сильного падения. Когда цена ниже 200-дневной средней, а первый минимум RSI был ниже 30, результат почти вдвое лучше среднего.
- Медвежья дивергенция на дневках — не работает сама по себе. Продавать против восходящего тренда по ней убыточно. Небольшой плюс есть только в уже нисходящем тренде.
- На 4-часовом графике дивергенция почти не даёт преимущества. После издержек — ноль. Полезна лишь как фильтр: покупать новый минимум без дивергенции ещё хуже.
- Входить лучше не сразу, а после закрытия выше максимума формации. Сигналов вдвое меньше, но доля прибыльных сделок растёт с 40 до 50–57%.
Что такое дивергенция и как мы её искали
Бычья дивергенция: цена делает новый минимум, а RSI — более высокий минимум, чем в прошлый раз. Падение идёт по инерции, но продавцы слабеют. Медвежья — зеркально: новый максимум цены при более низком максимуме RSI.
Правила теста одинаковые для всех акций и таймфреймов:
- RSI с периодом 14. Минимум (максимум) считается сформированным, когда по три бара слева и справа от него — выше (ниже). Так в тесте нет «подглядывания в будущее»: сигнал появляется только через три бара после экстремума.
- Между двумя точками дивергенции — от 5 до 60 баров. RSI во второй точке должен отличаться хотя бы на 1 пункт.
- Стоп — за экстремумом второй точки с запасом 0,1 ATR.
- Два способа входа. «Сразу» — на закрытии бара, когда дивергенция подтвердилась. «После подтверждения» — когда цена закрылась выше максимума свечей второго минимума (для медвежьей — ниже минимума), не позже чем через 10 баров. Если раньше сработал стоп — сделки нет.
- Шесть вариантов выхода: тейк 1R, 2R, 3R (R — размер стопа), цель на промежуточном максимуме между точками дивергенции, выход при RSI выше 70 (ниже 30) и «только стоп + выход через 20 баров».
- Каждая сделка оплачивает 0,1% — комиссию и проскальзывание.
- Для сравнения мы взяли базу: такие же новые минимумы и максимумы, но без дивергенции — когда RSI тоже обновил экстремум. Если дивергенция полезна, она должна быть лучше базы.
Как это выглядит на графике
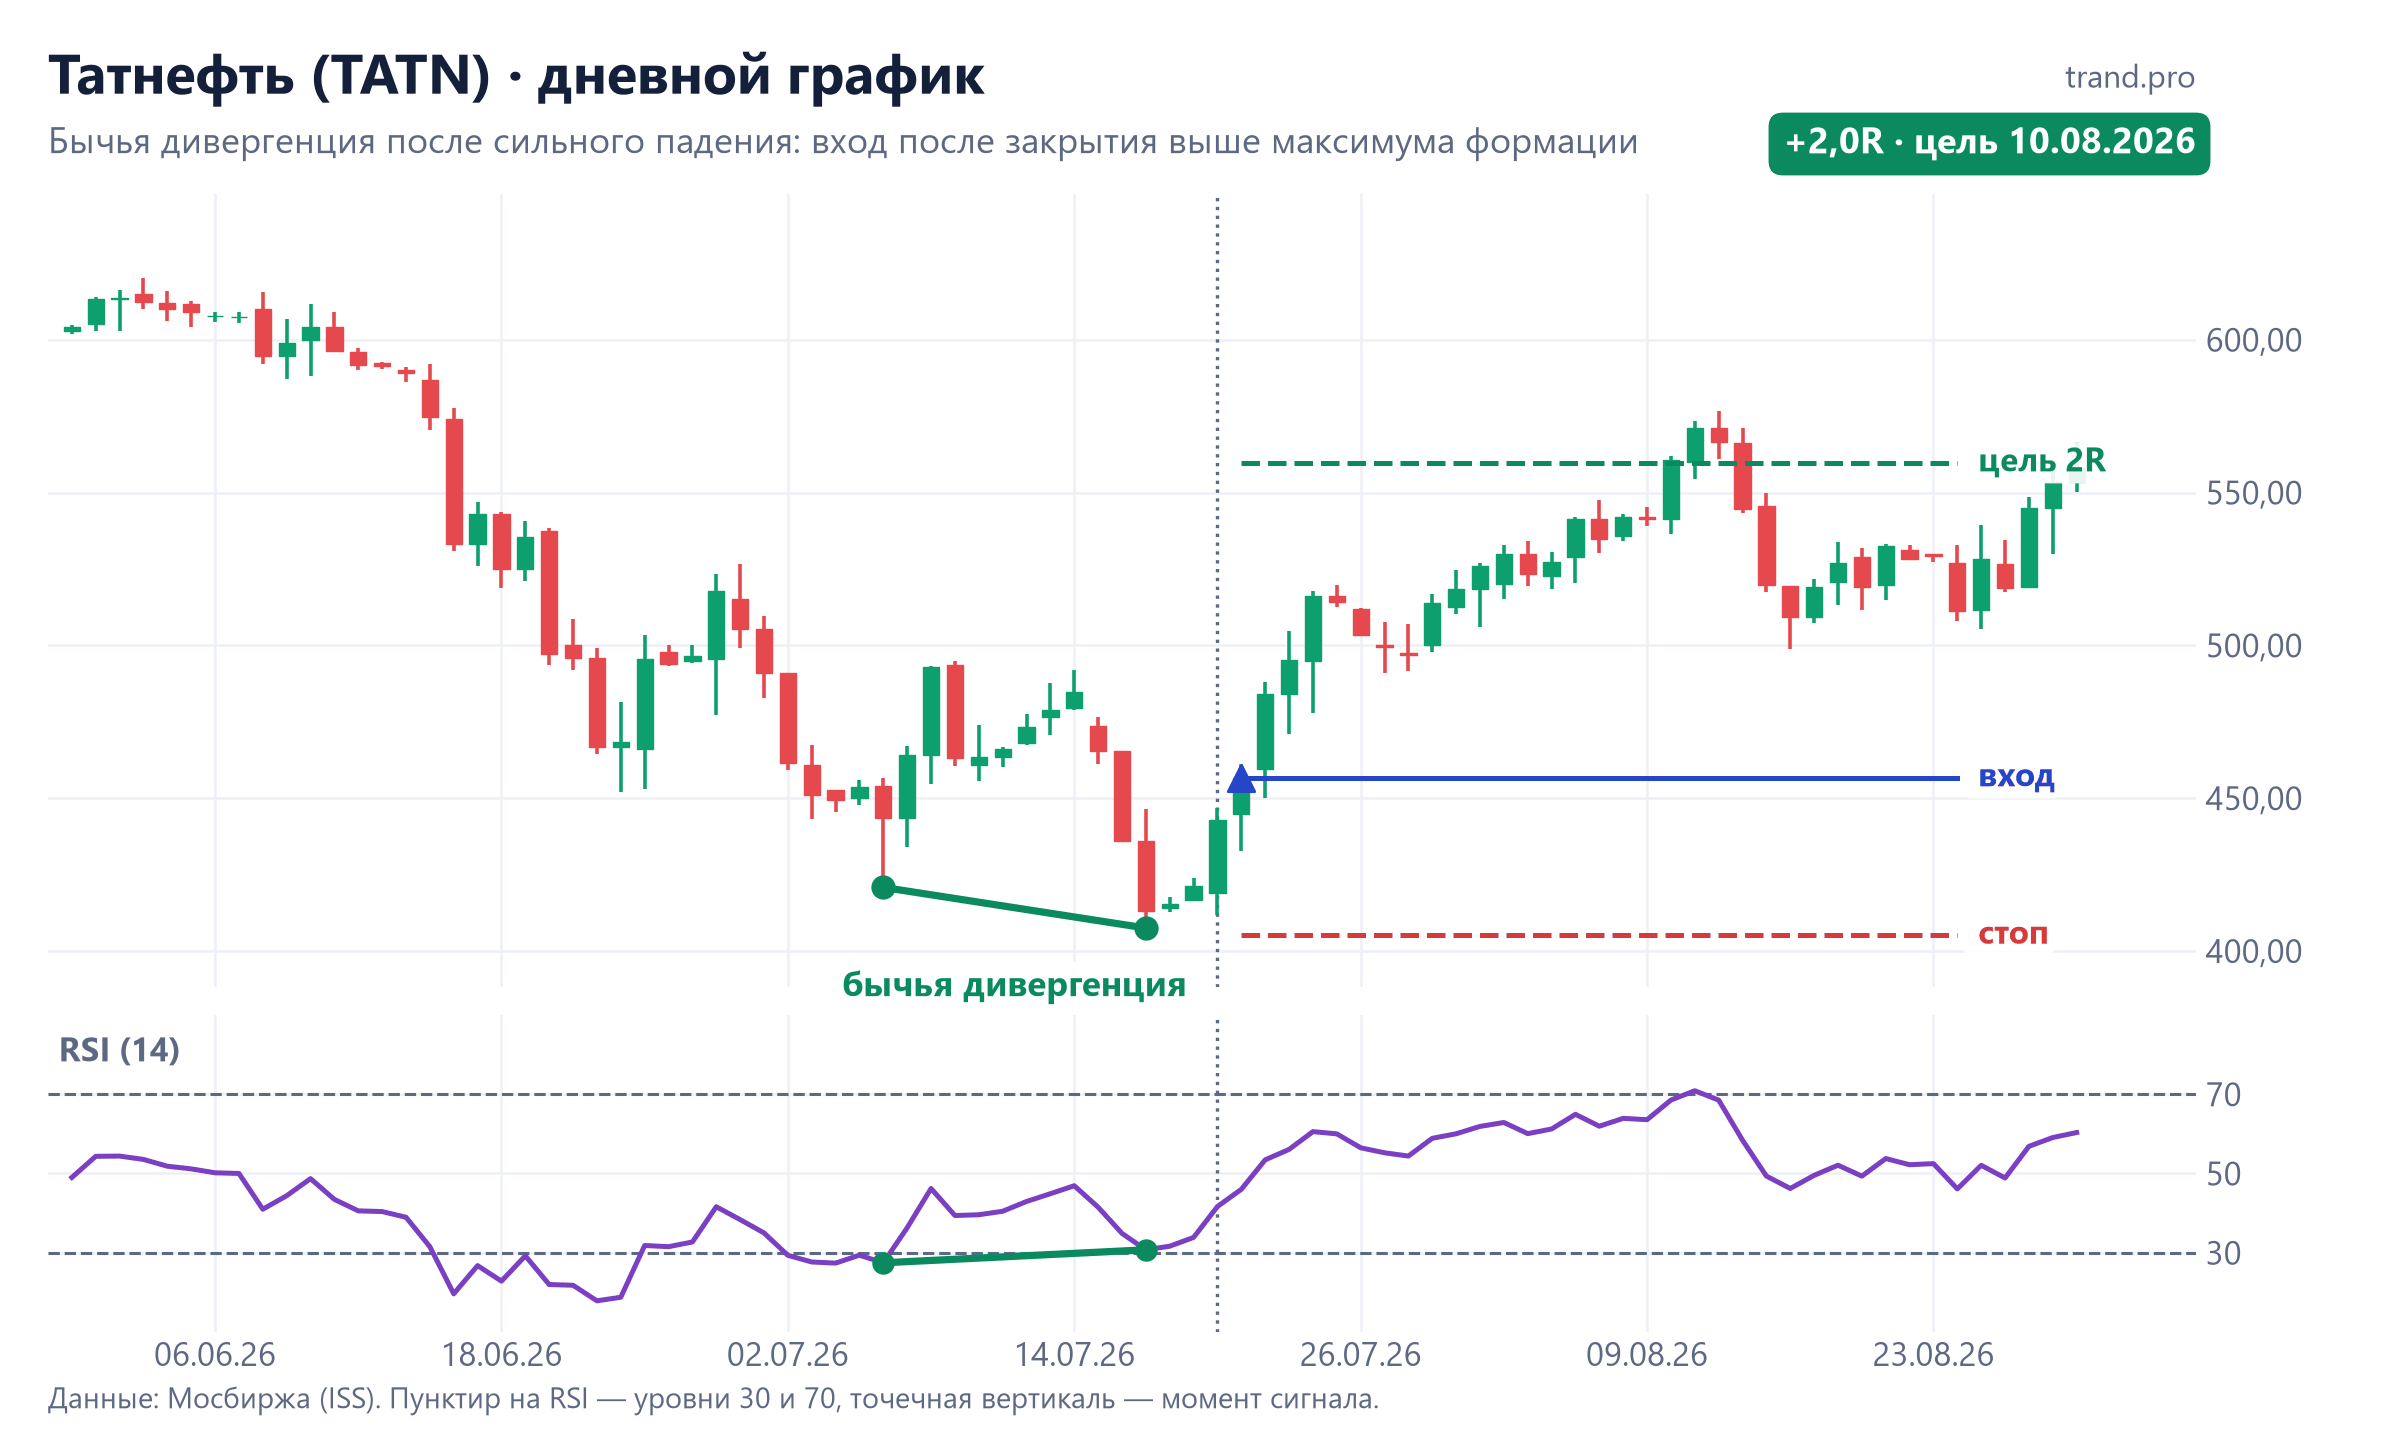
За июнь–июль 2026 Татнефть подешевела с 605 до 408 ₽. 6 июля цена опустилась до 420,80 ₽ при RSI 27,5. 17 июля — новый минимум, 407,50 ₽, а RSI уже 30,7. 20 июля дивергенция подтвердилась, 21 июля цена закрылась выше максимума свечей второго минимума — вход по 456,70 ₽. Стоп — под 407,50 ₽, это 11% от цены. Цель 2R — 559,73 ₽ — была достигнута 10 августа.
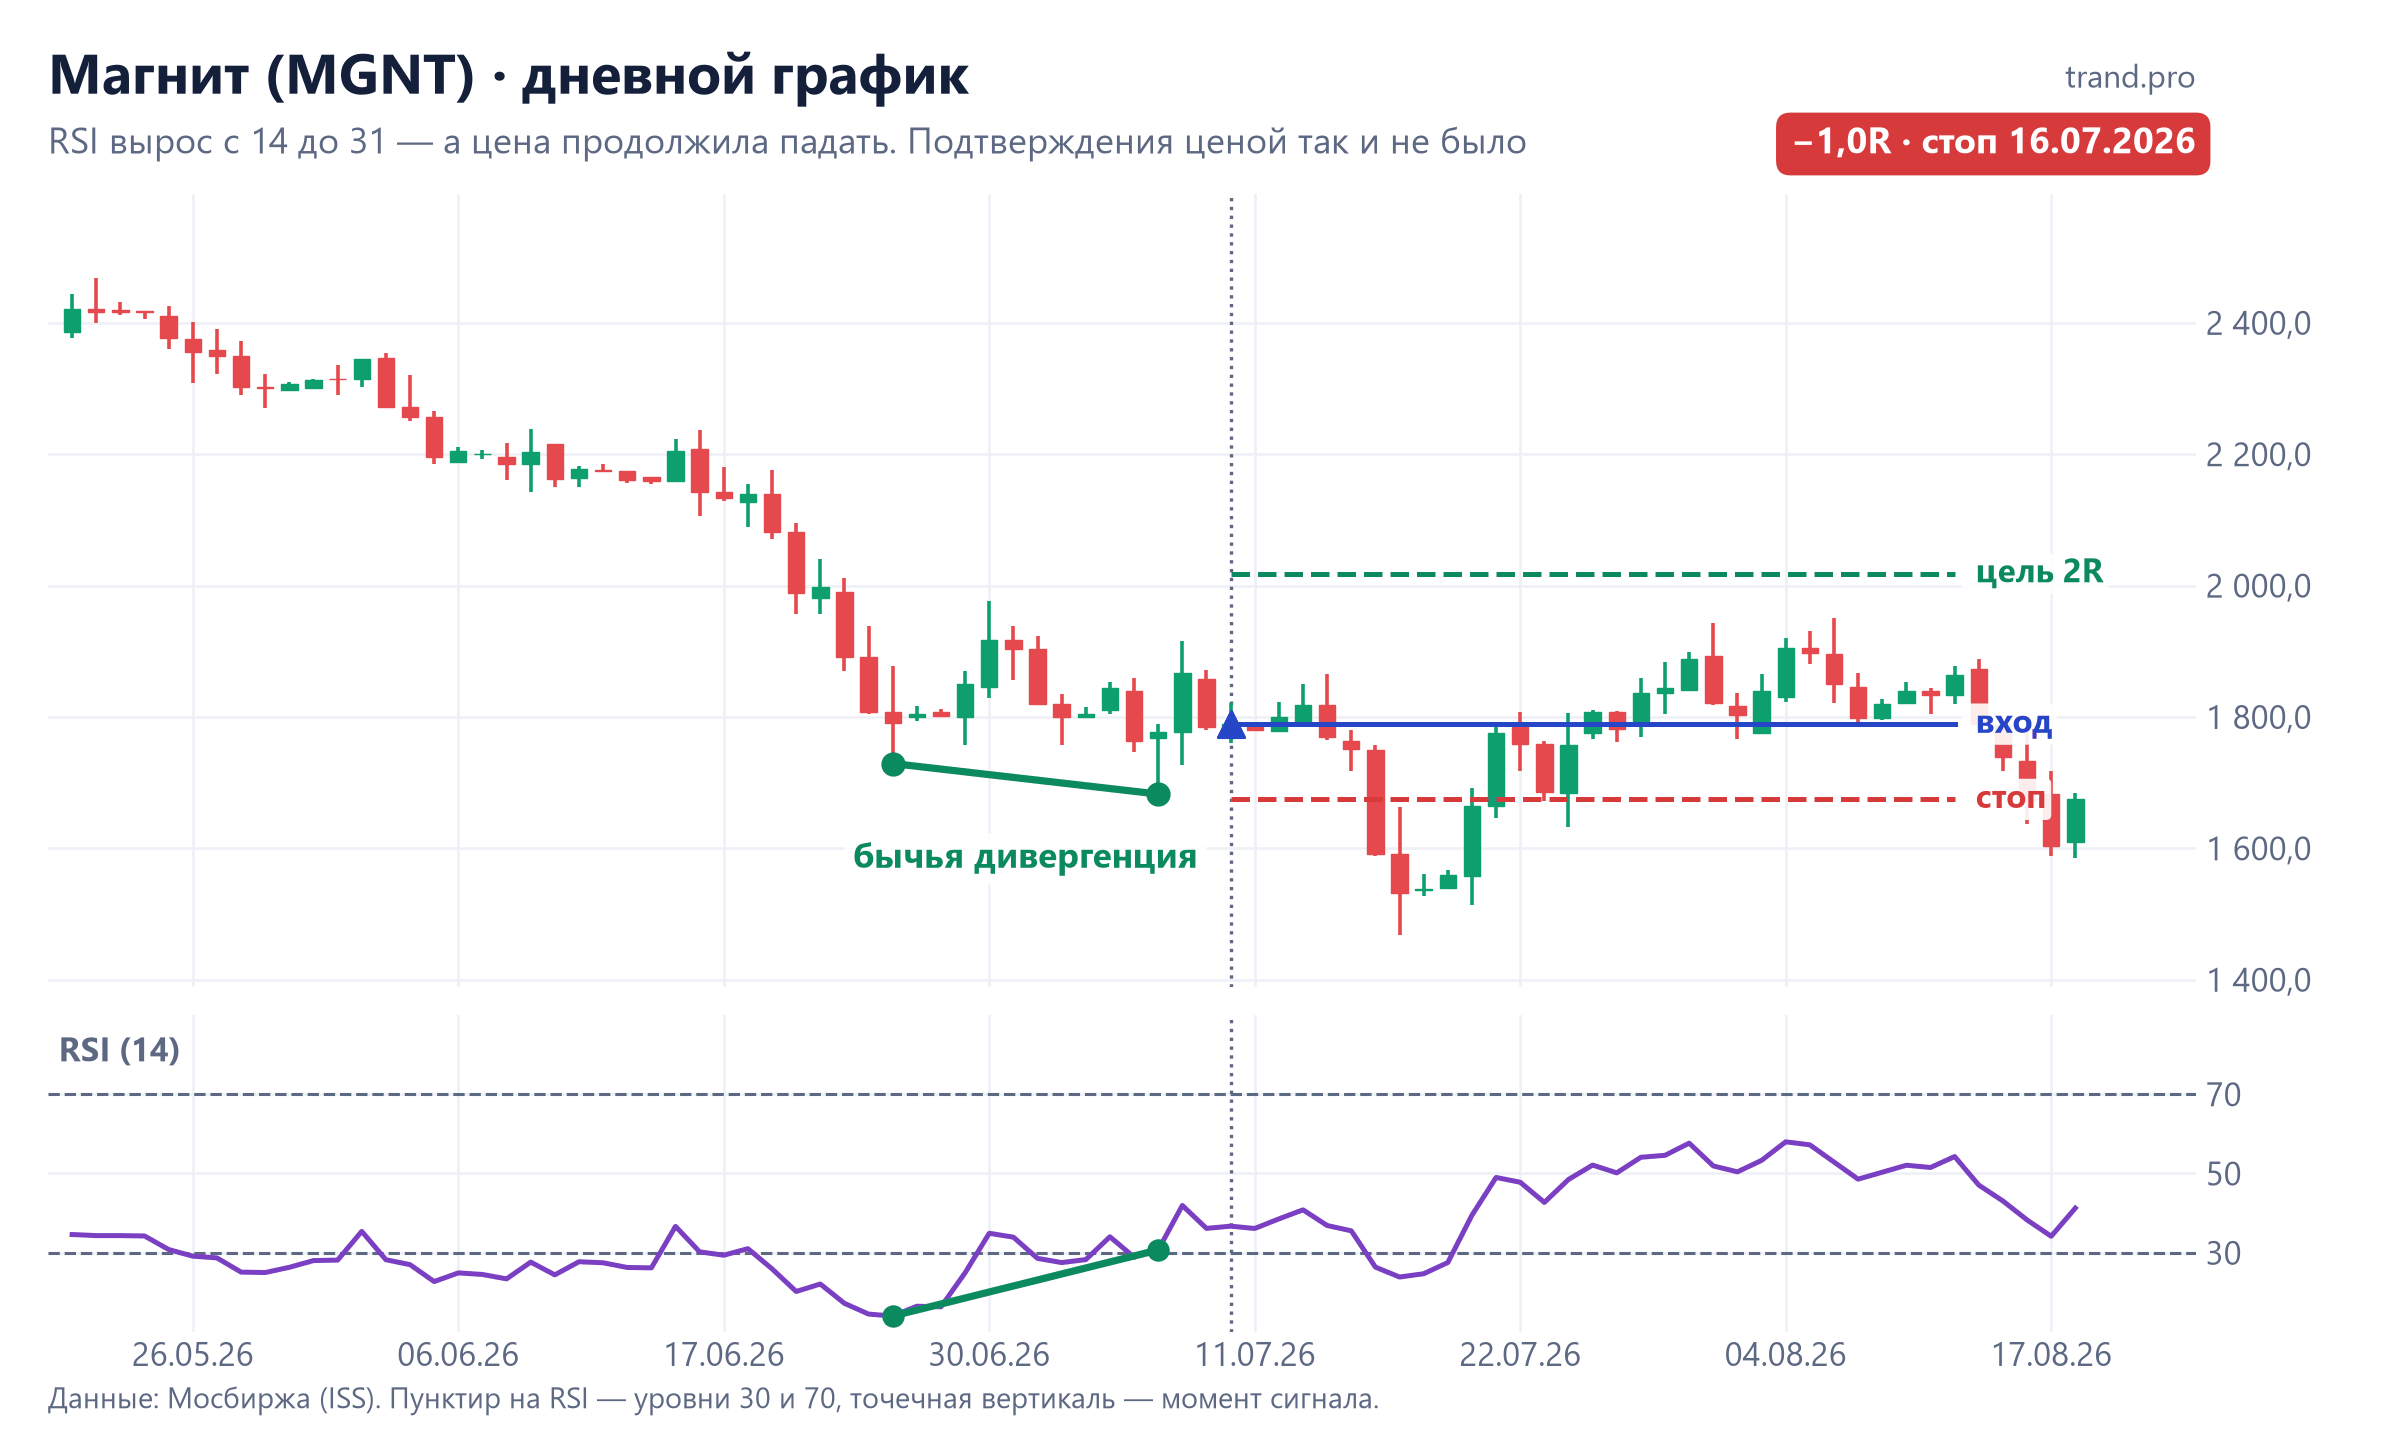
26 июня 2026 Магнит стоил 1 729 ₽, RSI был 14 — редкая перепроданность. 7 июля цена сделала новый минимум, 1 682,50 ₽, а RSI вырос до 30,7. Сильнее дивергенцию представить трудно. Вход «сразу» 10 июля по 1 789 ₽ закончился стопом 16 июля. А вот закрытия выше максимума формации так и не случилось — при входе после подтверждения сделки просто не было бы.
Дневной график: результаты
Бычьих дивергенций на дневках 10 акций нашлось 167 за 8,5 лет — примерно по две в год на акцию. Вот как они отработали:
| Бычья дивергенция, D1 | Сделок | Прибыльных | В среднем | Профит-фактор |
|---|---|---|---|---|
| Вход сразу, тейк 3R | 167 | 38% | +0,26R | 1,40 |
| Вход сразу, тейк 1R | 167 | 52% | +0,01R | 1,02 |
| После подтверждения, тейк 2R | 82 | 50% | +0,22R | 1,48 |
| После подтверждения, выход через 20 дней | 82 | 57% | +0,30R | 2,05 |
| После подтверждения, выход при RSI 70 | 82 | 56% | +0,23R | 1,57 |
| База: новый минимум без дивергенции, вход сразу, 3R | 693 | 32% | +0,08R | 1,11 |
Разница с базой — около +0,2R на сделку. Это немного, но это реальное преимущество, а не случайность одного года: при входе сразу с тейком 3R в 2018–2021 годах получилось +0,10R на сделку, в 2022–2026-м — +0,33R. При входе после подтверждения с тейком 2R — +0,47R и +0,12R. Из 10 акций в плюсе 8, в минусе только Северсталь и ЛУКОЙЛ.
Когда бычья дивергенция работает лучше
| Условие (D1, после подтверждения, тейк 2R) | Сделок | Прибыльных | В среднем | Профит-фактор |
|---|---|---|---|---|
| Цена ниже 200-дневной средней (после падения) | 59 | 54% | +0,32R | 1,80 |
| Первый минимум RSI ниже 30 | 36 | 53% | +0,39R | 1,87 |
| Цена выше 200-дневной средней (откат в росте) | 20 | 45% | +0,12R | 1,21 |
Парадокс: дивергенция лучше работает против тренда, чем по нему. Логика простая — дивергенция ловит истощение продаж. После долгого падения продавцов, которые ещё не продали, остаётся мало. В растущем рынке откаты неглубокие, и дивергенция на них часто оказывается просто паузой.
Медвежья дивергенция на дневках
Здесь чудес нет. 167 медвежьих дивергенций в среднем дали от −0,10R до +0,14R в зависимости от выхода — это шум. Продавать по медвежьей дивергенции в восходящем тренде (цена выше 200-дневной) — убыточно: −0,10R при тейке 2R. Небольшой плюс есть только в уже нисходящем тренде: +0,27R при входе после подтверждения, но сделок всего 21 — выводы делать рано.
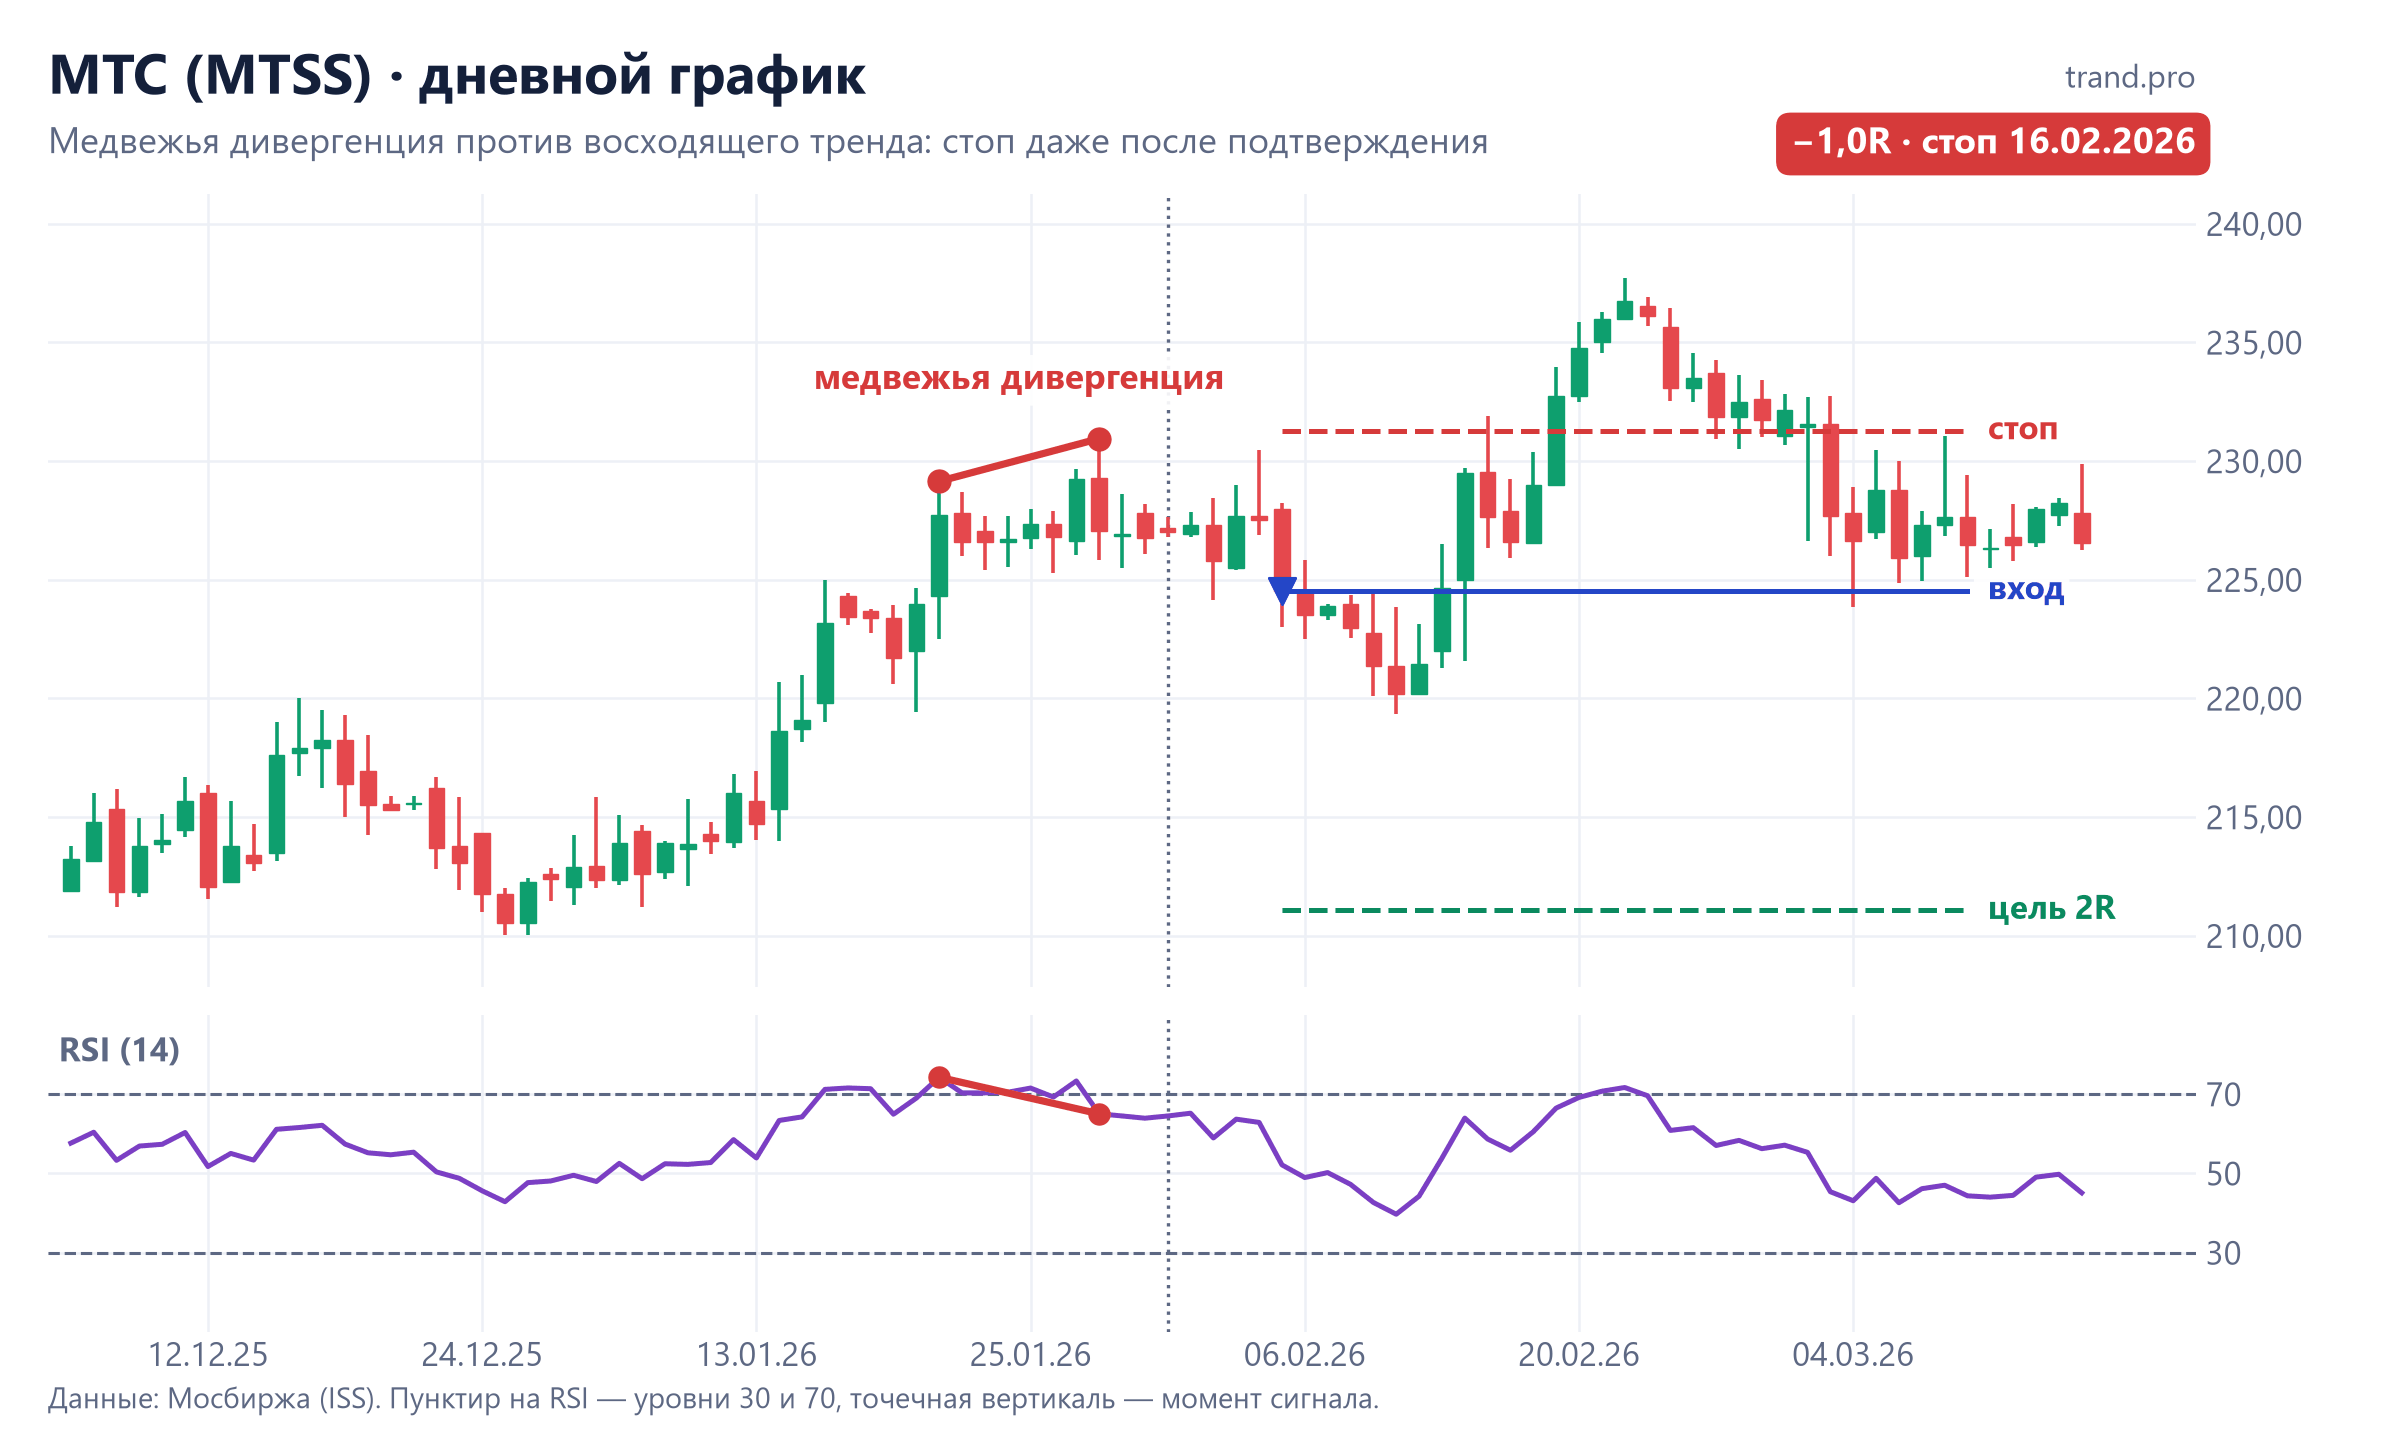
В январе 2026 МТС вырос с 210 до 230 ₽. 21 января RSI был 74, 28 января цена обновила максимум — 230,95 ₽, — а RSI опустился до 65. Подтверждение ценой тоже было: 5 февраля акция закрылась ниже минимума формации, шорт по 224,55 ₽. Цена сначала опустилась до 220 ₽, но затем рост возобновился, и 16 февраля сработал стоп на 231,29 ₽.
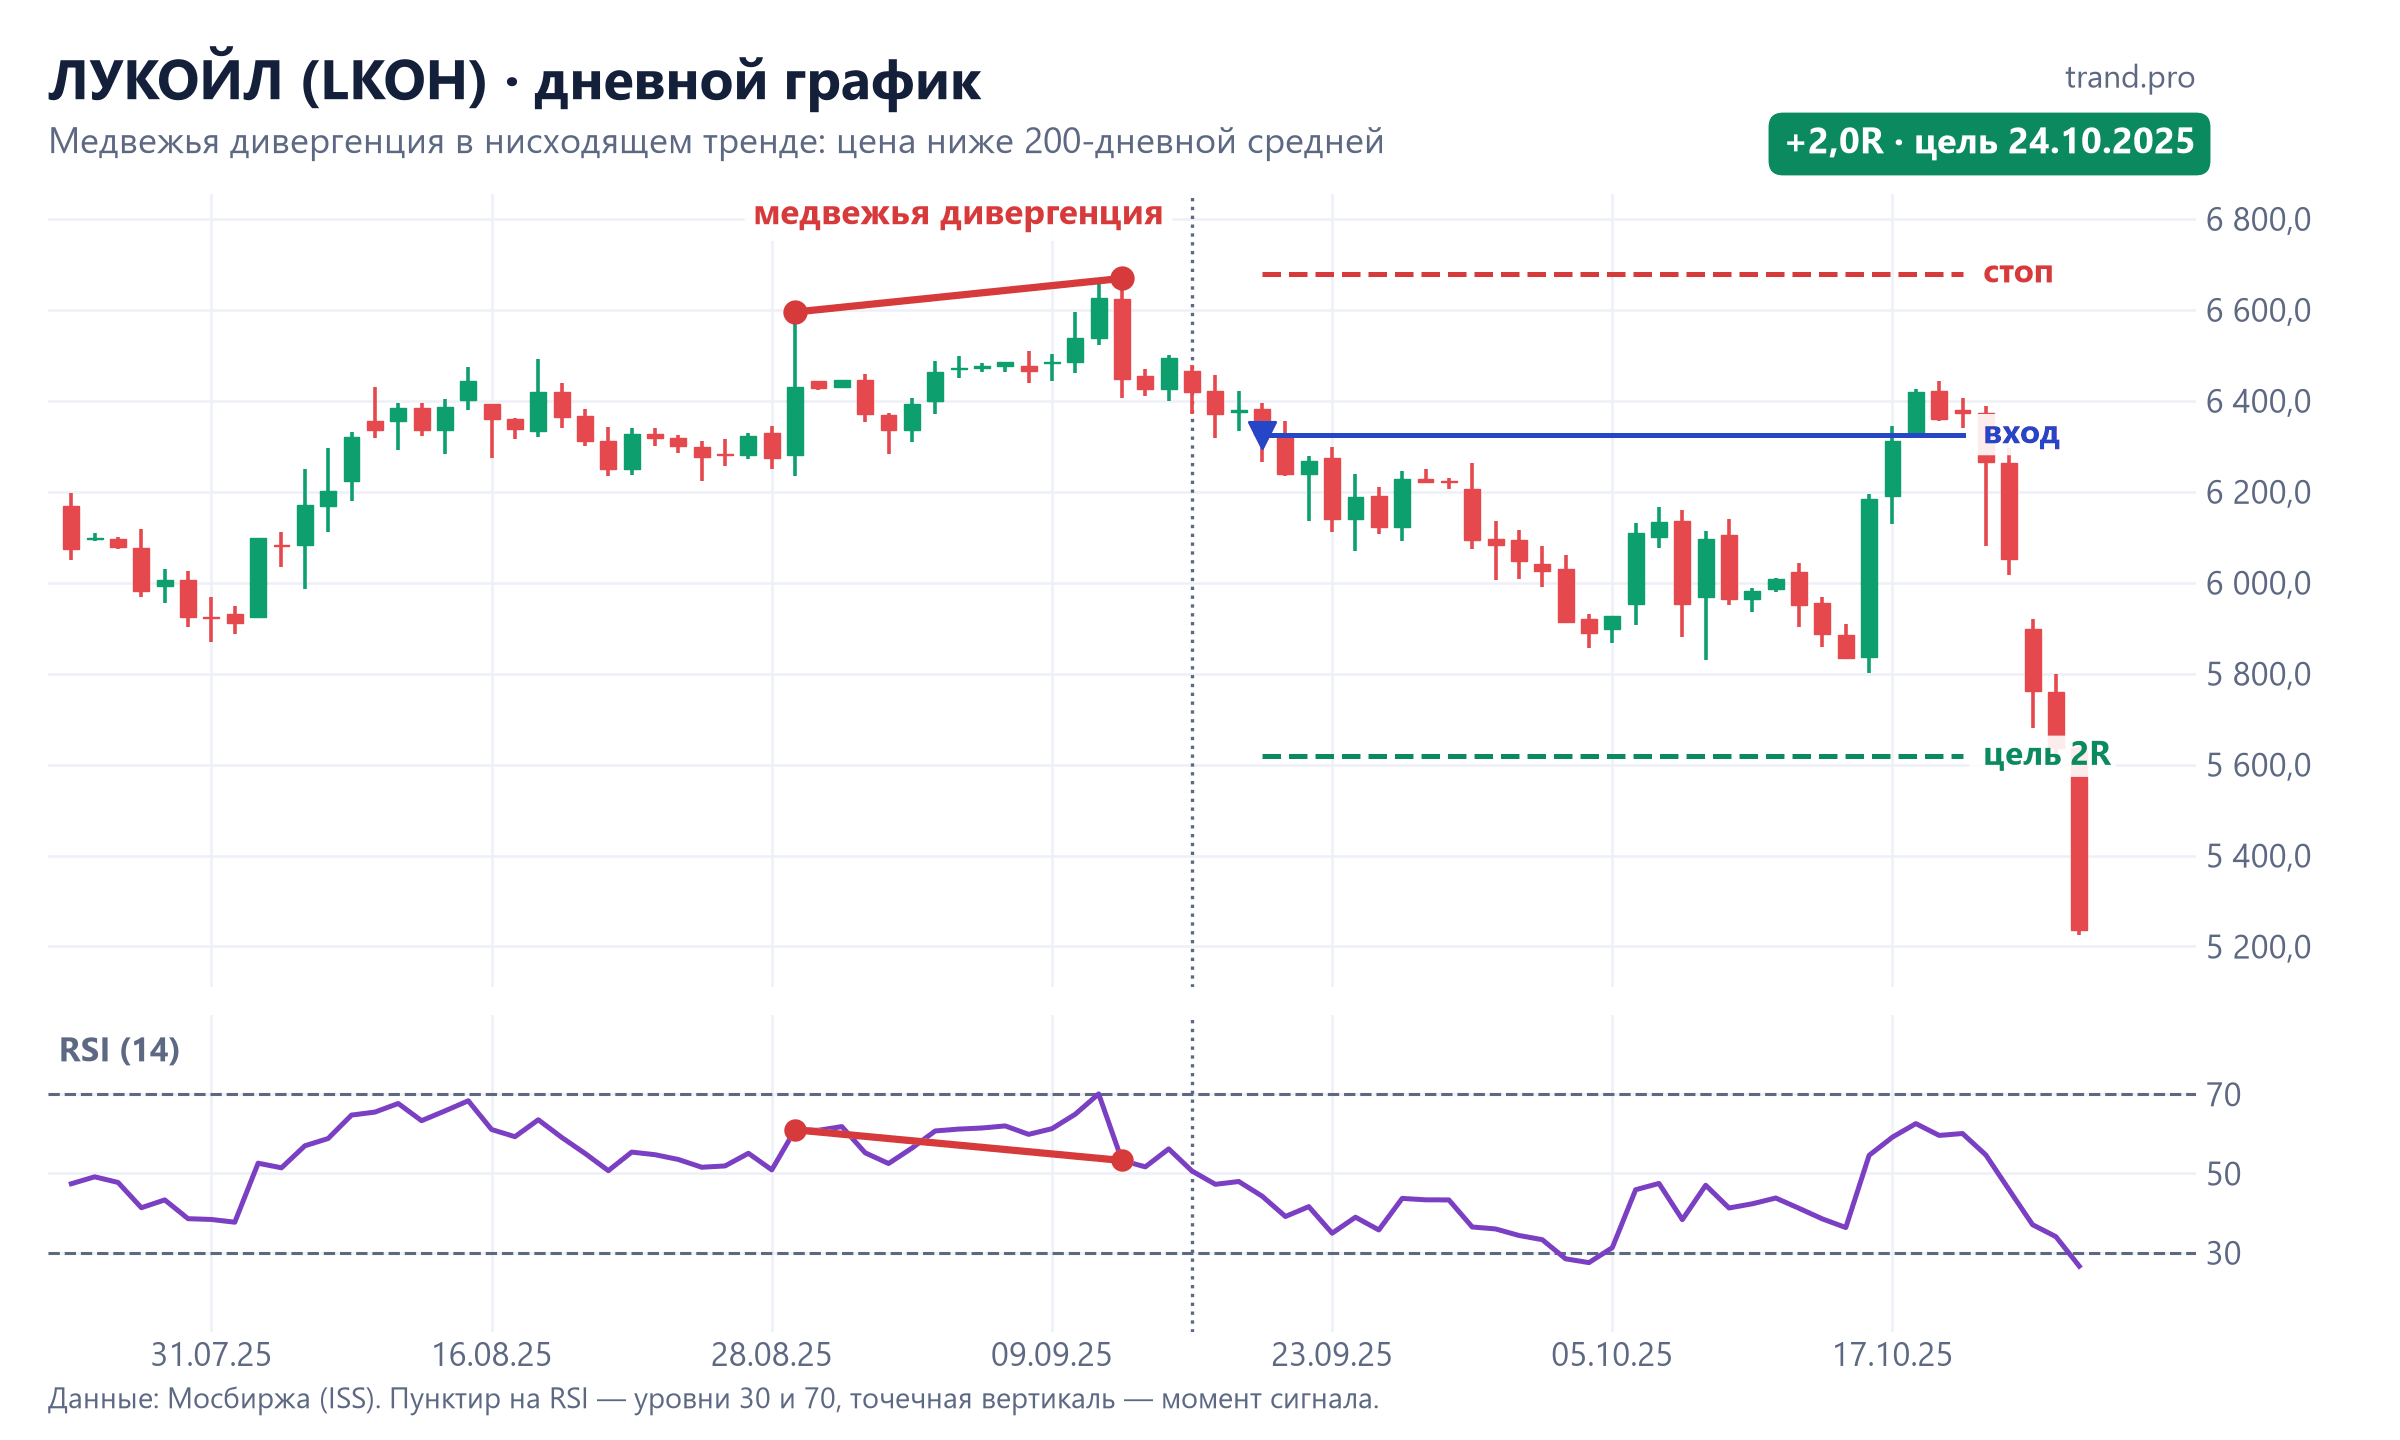
Осенью 2025 ЛУКОЙЛ был ниже 200-дневной средней. 29 августа отскок дошёл до 6 595 ₽ при RSI 61, 12 сентября — до 6 669 ₽, а RSI был уже 53. 18 сентября цена закрылась ниже минимума формации — шорт по 6 325,50 ₽ со стопом 6 679 ₽. Цель 2R — 5 618 ₽ — была достигнута 24 октября.
4-часовой график: почему не работает
На 4 часах дивергенций в четыре раза больше: 689 бычьих и 716 медвежьих с 2020 года. Но почти все варианты входа и выхода после издержек дают от −0,1R до +0,1R. Внутридневной шум, гэпы на открытии и вечерняя сессия ломают логику «истощения»: минимум на 4 часах часто лишь кусок более крупного движения.
| 4 часа | Сделок | Прибыльных | В среднем | Профит-фактор |
|---|---|---|---|---|
| Бычья, вход сразу, тейк 2R | 689 | 38% | −0,04R | 0,94 |
| Бычья, вход сразу, выход через 20 баров | 689 | 39% | +0,16R | 1,26 |
| Бычья, после подтверждения, тейк 2R | 358 | 42% | +0,05R | 1,09 |
| Медвежья, после подтверждения, тейк 2R | 328 | 42% | +0,07R | 1,14 |
| База: новый минимум без дивергенции, вход сразу, 2R | 3 009 | 31% | −0,24R | 0,70 |
К тому же результат нестабилен: в 2020–2021 годах вход сразу с тейком 3R давал +0,16R, а в 2022–2026-м уже −0,05R. По отдельным акциям — половина в плюсе, половина в минусе.
Польза у 4-часовой дивергенции одна: она отсеивает худшие покупки. Покупать новый минимум без дивергенции — −0,24R на сделку. С дивергенцией — около нуля. То есть это не сигнал на вход, а фильтр «не лови падающий нож без дивергенции».
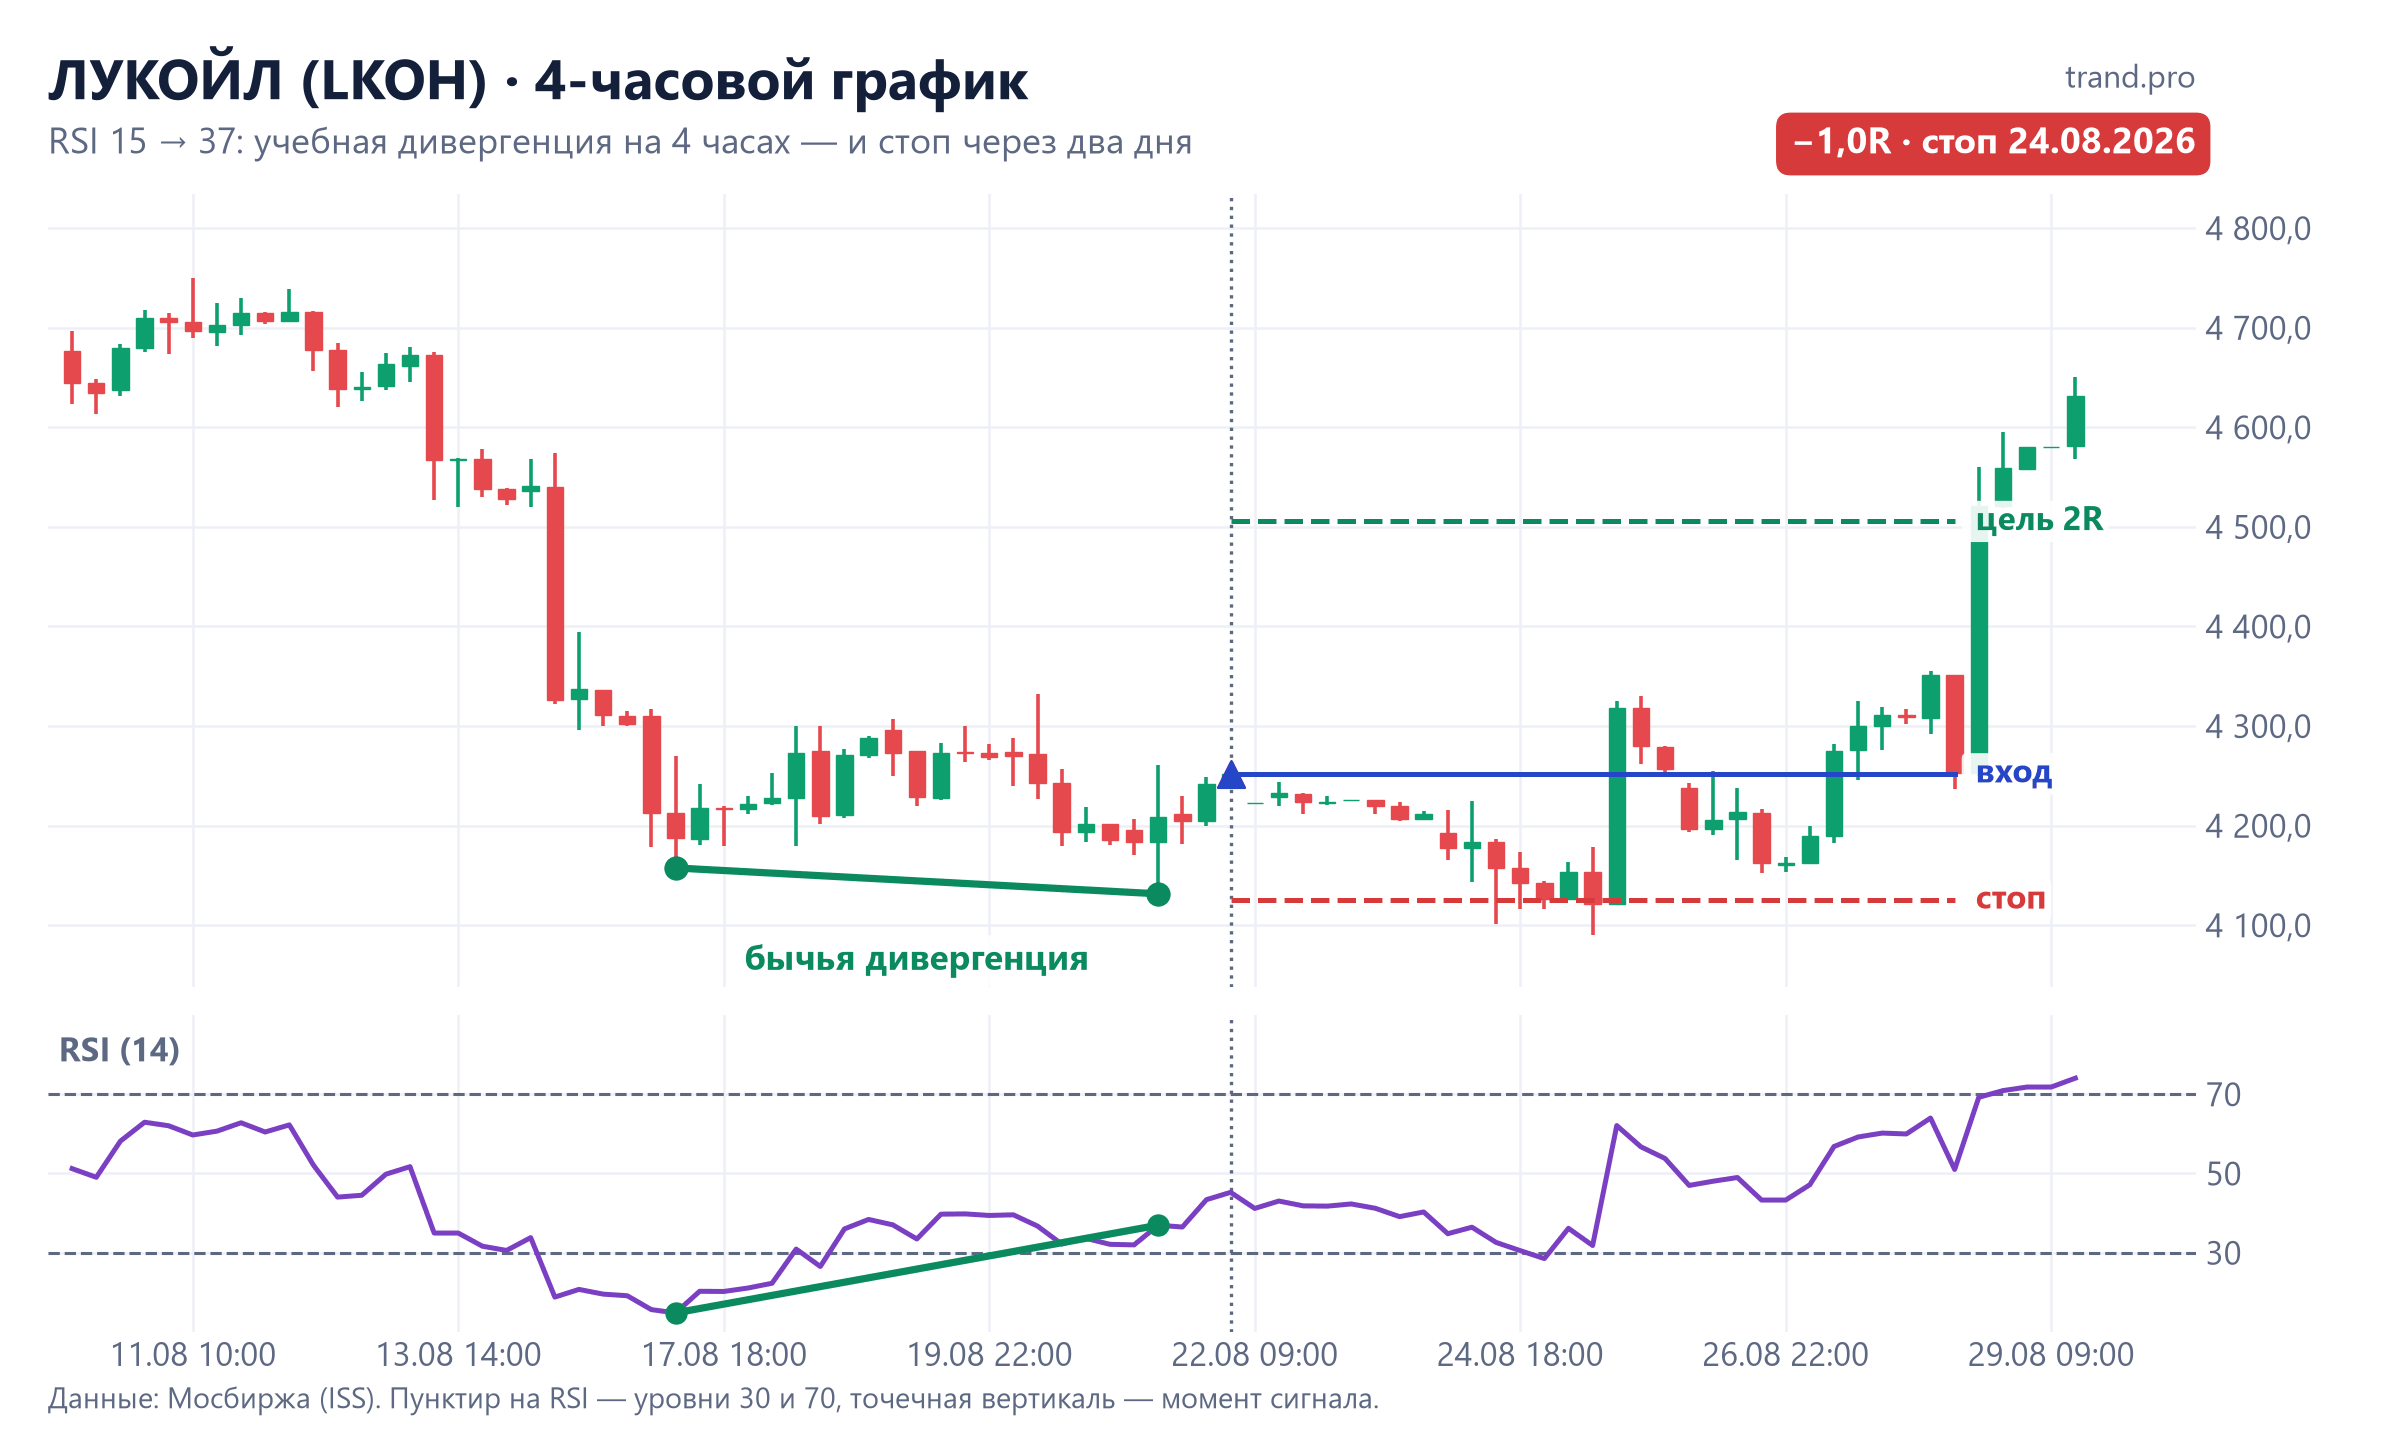
17 августа 2026 на 4-часовом графике ЛУКОЙЛа RSI упал до 15. 21 августа цена опустилась ниже — до 4 131,50 ₽, а RSI был уже 37. Вход «сразу» — 4 252 ₽ вечером 21 августа. 24 августа цена ещё раз проколола минимум, стоп сработал, и только после этого начался рост.
Где входить
Вход «сразу» — на закрытии бара, когда дивергенция стала видна, — даёт больше сделок, но меньше половины из них прибыльны. Вход после подтверждения ценой — закрытия выше максимума свечей второго минимума — отсекает около половины сигналов. Цена входа в среднем на 2,9% хуже, чем при входе сразу, а стоп дальше: около 8% от цены против 4,5%. Зато отсеиваются дивергенции, после которых падение просто продолжилось, как у Магнита в примере 2. Доля прибыльных сделок растёт с 40 до 50%, профит-фактор — с 1,16 до 1,48 (тейк 2R). Из-за далёкого стопа позиция должна быть меньше: при риске 1% капитала и стопе 8% это примерно 12% капитала на одну бумагу.
Где ставить тейк
За 20 торговых дней после входа сразу половина сделок уходила в плюс не дальше чем на 0,8R. До 1R доходили 46% сделок, до 2R — 24%, до 3R — 17%. Но те, что пошли, идут далеко — поэтому дальний тейк выгоднее ближнего: 3R даёт +0,26R на сделку, 1R — почти ноль. До цели 2–3R сделка в среднем идёт 9–10 торговых дней.
- Тейк 1R — слишком близко. Прибыльных сделок больше, но в среднем почти ноль: движение после дивергенции часто идёт дальше.
- Тейк 2R — лучший баланс для входа после подтверждения: половина сделок в плюсе, +0,22R в среднем.
- Промежуточный максимум между точками дивергенции — плохая цель. Он слишком близко к входу: цель достигается часто, но убытки её перекрывают.
- Выход по времени (20 дней) или при RSI 70 — не хуже фиксированного тейка. Для тех, кто не хочет угадывать цель.
Чек-лист: как торговать дивергенцию RSI на акциях
- Работайте на дневном графике. На 4 часах и ниже дивергенция — фильтр, а не сигнал.
- Ищите бычью дивергенцию после сильного падения: цена ниже 200-дневной средней, первый минимум RSI — около 30 или ниже.
- Не входите, пока цена не закрылась выше максимума свечей второго минимума.
- Стоп — за вторым минимумом дивергенции. Тейк — 2R, или выход при RSI 70, или через 20 торговых дней.
- Медвежью дивергенцию в растущем рынке не шортите. Используйте её как повод подтянуть стоп по длинной позиции.
- Преимущество небольшое: +0,2–0,4R на сделку. Риск на сделку — не больше 1% капитала, серия из 5–7 убытков подряд — норма.
Как устроен сам индикатор, уровни 30 и 70 и ложные сигналы — в разборе RSI: как пользоваться. Про стоп и размер позиции — в статье о торговом плане и риск-менеджменте.
Данные: Мосбиржа (ISS), режим TQBR. Акции: Сбербанк, Газпром, ЛУКОЙЛ, Роснефть, НОВАТЭК, Татнефть, Магнит, Северсталь, Аэрофлот, МТС. Дневные свечи с января 2018 года, 4-часовые собраны из часовых с января 2020 года. Издержки 0,1% на сделку. Результаты прошлого не гарантируют будущих. Материал обучающий и не является индивидуальной инвестиционной рекомендацией.
