Как тестировать ценовые паттерны: 6 шагов честной проверки — урок 19
В каждом уроке этого курса мы проверяли фигуры на реальных графиках. В последнем уроке разберём, как делать такие проверки самому — и как не обмануть себя. Мартин Принг заканчивает книгу тем же советом: любой паттерн нужно проверить на своих рынках, прежде чем рисковать деньгами. Покажем шесть шагов проверки на сигналах из уроков 16–18 — и увидим, что из пяти сигналов честный тест выдерживает только один.
Коротко
- Формализуйте правила. «Красивая голова и плечи» — не правило. «Три вершины, средняя выше крайних на 1 ATR, вход на закрытии под линией шеи» — правило.
- Сравнивайте со случайным входом. На акциях МосБиржи случайные сделки со стопом 1 ATR и целью 2R дали +0,08R на сделку. Это планка, которую паттерн должен обогнать.
- Издержки съедают 0,05–0,1R с каждой сделки — больше, чем преимущество большинства паттернов.
- 100–200 сделок — мало. Даже у лучшего сигнала курса доверительный интервал широкий.
- Проверяйте на другом периоде. Разворотный бар дал +0,07R в 2018–2022 и −0,09R в 2023–2026 — преимущество исчезло.
- Итог: из пяти сигналов уроков 16–18 все шаги прошёл только сильный пробой уровня — +0,14R на сделку с издержками.
Шаг 1. Правила, которые выполнит компьютер
Глаз трейдера видит фигуры там, где хочет их видеть. Поэтому первое правило тестирования — описать паттерн так, чтобы его могла найти программа. Для каждой фигуры нужно ответить на пять вопросов:
- Что считается фигурой? Точные условия: «новый максимум за 20 дней», «хвост не меньше 2/3 свечи», «запас закрытия от 0,5 ATR».
- Когда вход? На закрытии сигнальной свечи, на пробое её экстремума, на откате — каждый вариант даёт свой результат.
- Где стоп? За экстремумом фигуры, за уровнем, на расстоянии ATR.
- Где цель и сколько ждать? 2R, высота фигуры, выход через N дней.
- Что делать, если в одной свече задеты стоп и цель? Честно — считать стоп.
Все проверки этого курса сделаны именно так, а правила описаны в конце каждого урока мелким шрифтом.
Шаг 2. Считайте в R
R — это риск сделки, расстояние от входа до стопа. Результат +2R значит, что сделка принесла два риска, −1R — что сработал стоп. Считать в R, а не в процентах или рублях, нужно потому, что так сравниваются сделки с разным стопом и разные бумаги. Главная цифра теста — средний результат на сделку в R. Процент прибыльных сделок сам по себе ничего не говорит: при цели 2R достаточно выигрывать чуть больше трети сделок.
Шаг 3. Сравните со случайным входом
Самая частая ошибка — сравнивать результат паттерна с нулём. Но рынок может давать плюс и случайным сделкам: у трендовых бумаг, при цели вдвое дальше стопа, при широком стопе. Поэтому нужна планка: те же правила выхода, но вход в случайный день в случайную сторону.
Мы сделали 3 000 случайных сделок на тех же 10 акциях — стоп 1 ATR, цель 2R, не дольше 60 дней. Результат: +0,08R на сделку. Паттерн, который даёт меньше, хуже подбрасывания монетки.
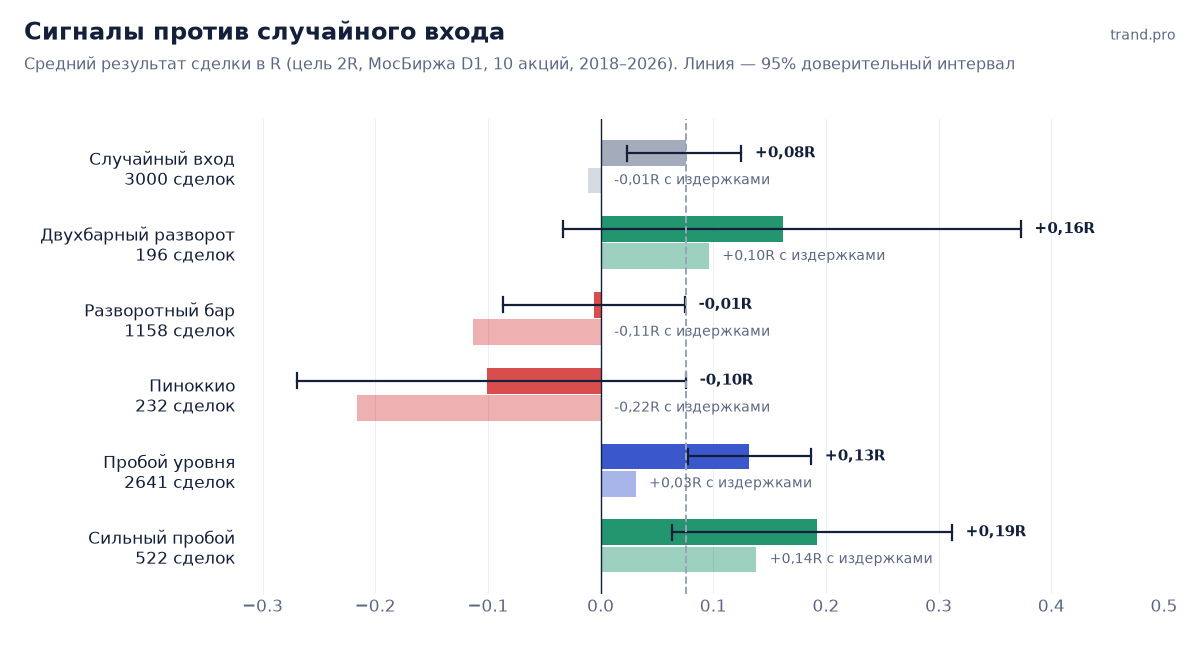
Разворотный бар и Пиноккио не обгоняют даже случайный вход. Двухбарный разворот и пробой уровня — обгоняют, но ненамного.
Шаг 4. Вычтите издержки
Каждая сделка стоит денег: комиссия брокера и биржи, проскальзывание. Возьмём 0,1% цены на вход и столько же на выход. В R это зависит от стопа: при стопе 2% цены издержки — 0,1R на сделку. У однобарных сигналов стоп узкий, и издержки съедают больше: 0,107R у разворотного бара против 0,054R у сильного пробоя.
После издержек случайный вход уходит в ноль (−0,01R), разворотный бар — в −0,11R, а простой пробой уровня из +0,13R превращается в +0,03R.
Шаг 5. Хватит ли сделок
Средний результат по 50 сделкам почти ничего не значит: несколько удачных сделок могут сделать любой паттерн «прибыльным». Проверить это помогает доверительный интервал. Его считают так: тысячи раз случайно перемешивают сделки теста и смотрят, в каком диапазоне оказывается средний результат в 95% случаев.
У двухбарного разворота средний результат +0,16R по 196 сделкам, но интервал — от −0,03R до +0,37R. Ноль внутри интервала: преимущество не доказано, хотя сигнал и выглядит лучшим. У сильного пробоя 522 сделки и интервал от +0,06R до +0,31R — целиком выше нуля.
Шаг 6. Другой период и годы
Если долго подбирать правила на одних и тех же данных, рано или поздно найдутся «идеальные» — подогнанные под прошлое. Защита — разделить историю: правила выбираем на одном периоде, проверяем на другом, который не видели. Мы взяли 2018–2022 годы как период обучения и 2023–2026 — как проверку.
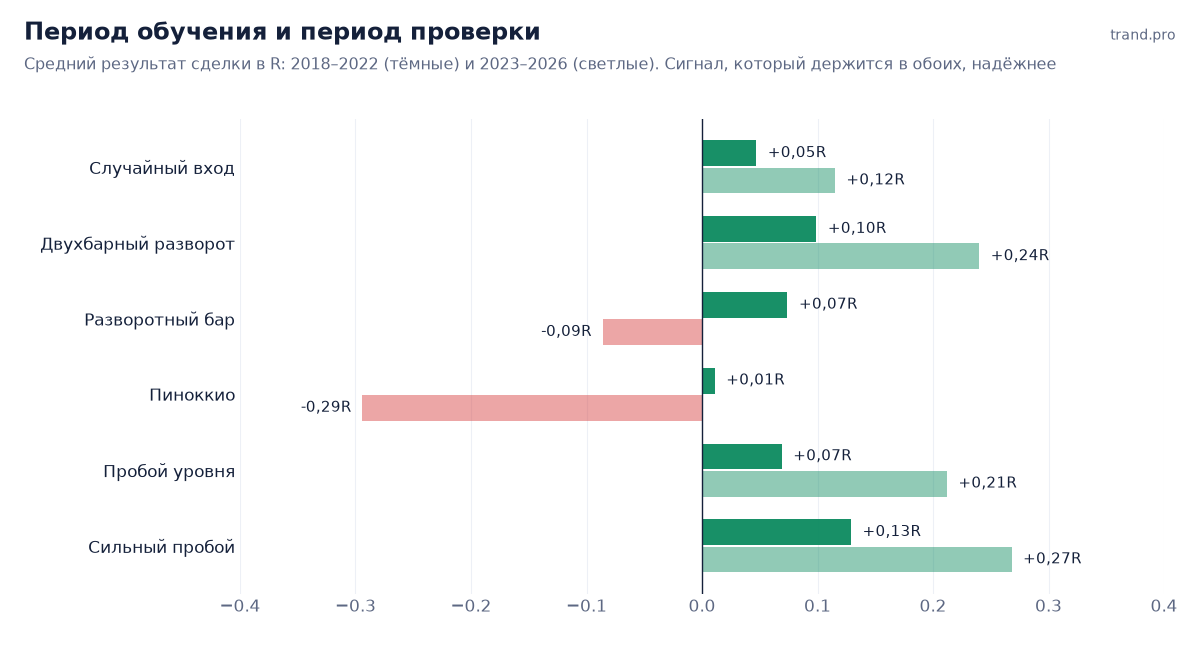
Разворотный бар в первом периоде выглядел рабочим (+0,07R), а во втором ушёл в минус (−0,09R). У Пиноккио то же самое. Пробои, наоборот, во втором периоде стали даже лучше.
Последняя проверка — по годам. Сигнал, который зарабатывает только в одном удачном году, опасен: следующий год может быть обычным.
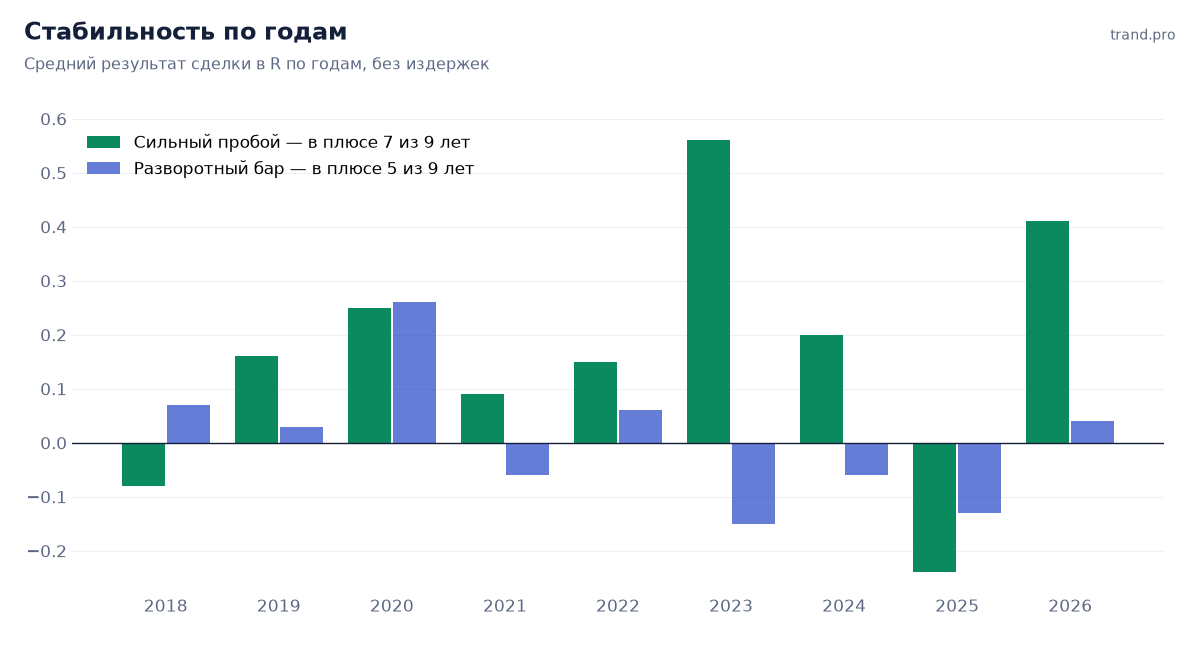
Итог: что выдержало проверку
| Сигнал (МосБиржа D1) | Сделок | Средний | С издержками | 95% интервал | 2018–2022 | 2023–2026 | Лет в плюсе |
|---|---|---|---|---|---|---|---|
| Случайный вход | 3 000 | +0,08R | −0,01R | +0,02R … +0,12R | +0,05R | +0,12R | 7 из 9 |
| Разворотный бар | 1 158 | −0,01R | −0,11R | −0,09R … +0,07R | +0,07R | −0,09R | 5 из 9 |
| Пиноккио | 232 | −0,10R | −0,22R | −0,27R … +0,08R | +0,01R | −0,29R | 2 из 9 |
| Двухбарный разворот | 196 | +0,16R | +0,10R | −0,03R … +0,37R | +0,10R | +0,24R | 5 из 9 |
| Пробой 20-дневного уровня | 2 641 | +0,13R | +0,03R | +0,08R … +0,19R | +0,07R | +0,21R | 9 из 9 |
| Сильный пробой | 522 | +0,19R | +0,14R | +0,06R … +0,31R | +0,13R | +0,27R | 7 из 9 |
- Сильный пробой — запас от 0,5 ATR, объём от 1,5 среднего, закрытие у края свечи — единственный сигнал, который обгоняет случайный вход после издержек, держится в обоих периодах и в плюсе 7 из 9 лет.
- Двухбарный разворот — многообещающий, но сделок пока мало для уверенного вывода.
- Разворотный бар и Пиноккио как самостоятельные сигналы на дневках акций не выдержали проверку. Это не значит, что они бесполезны: как фильтр у сильного уровня они могут работать, но это уже другие правила — и их снова нужно проверить.
Это и есть главный вывод курса. Графические фигуры — язык, на котором рынок рассказывает о смене настроения толпы. Но рассказ не всегда правдив, и узнать, насколько можно ему верить, можно только одним способом — посчитать.
Как проверить торговый паттерн самому?
Запишите правила так, чтобы их мог выполнить компьютер: что считается фигурой, где вход, стоп и цель. Соберите все случаи на истории, посчитайте средний результат в R, вычтите издержки и сравните со случайным входом. Затем проверьте, держится ли результат на другом периоде и по годам.
Сколько нужно сделок для вывода?
Чем больше, тем лучше; меньше 100 — почти всегда шум. У двухбарного разворота 196 сделок и средний результат +0,16R, но 95%-й интервал от −0,03R до +0,37R — то есть преимущество не доказано.
Зачем сравнивать со случайным входом?
Потому что на трендовом рынке даже случайные сделки со стопом и целью могут давать плюс. На акциях МосБиржи случайный вход дал +0,08R на сделку до издержек — паттерн, который не обгоняет эту планку, ничего не добавляет.
Какие паттерны курса прошли проверку?
Из сигналов уроков 16–18 после издержек и в обоих периодах устойчиво в плюсе только сильный пробой уровня (запас от 0,5 ATR, объём от 1,5 среднего, закрытие у края свечи): +0,14R на сделку с издержками, в плюсе 7 из 9 лет.
Курс «Ценовые паттерны Мартина Принга» завершён
Это последний, девятнадцатый урок. Все уроки — от психологии рынка до тестирования паттернов — на странице курса. Если хотите, чтобы мы проверили какую-то фигуру или правило, — напишите в комментариях, разберём в разделе «Исследования».
Урок написан по мотивам книги Мартина Принга «Martin Pring on Price Patterns», своими словами и на своих примерах. Данные: Мосбиржа (ISS), дневные свечи 10 акций (Сбербанк, Газпром, ЛУКОЙЛ, Роснефть, НОВАТЭК, Татнефть, Магнит, Северсталь, Аэрофлот, МТС) с 2018 по сентябрь 2026 года, без выходных сессий. Статистика — по ценам с поправкой на дивиденды, графики — по фактическим ценам. ATR — средний дневной ход за 14 свечей. Сигналы: разворотный бар, Пиноккио и двухбарный разворот — по правилам уроков 16–17, пробой — по правилам урока 18; вход на закрытии сигнальной свечи, стоп за экстремумом фигуры, цель 2R, не дольше 60 дней. Случайный вход: 300 случайных дней на каждую акцию, сторона случайная, стоп 1 ATR. Издержки — 0,1% цены на вход и на выход. 95%-й интервал — бутстрэп (2 000 случайных выборок сделок с повторением). Материал обучающий и не является индивидуальной инвестиционной рекомендацией.
