Стратегия Bollinger на IMOEXF: проверка на шести таймфреймах от M1 до H4
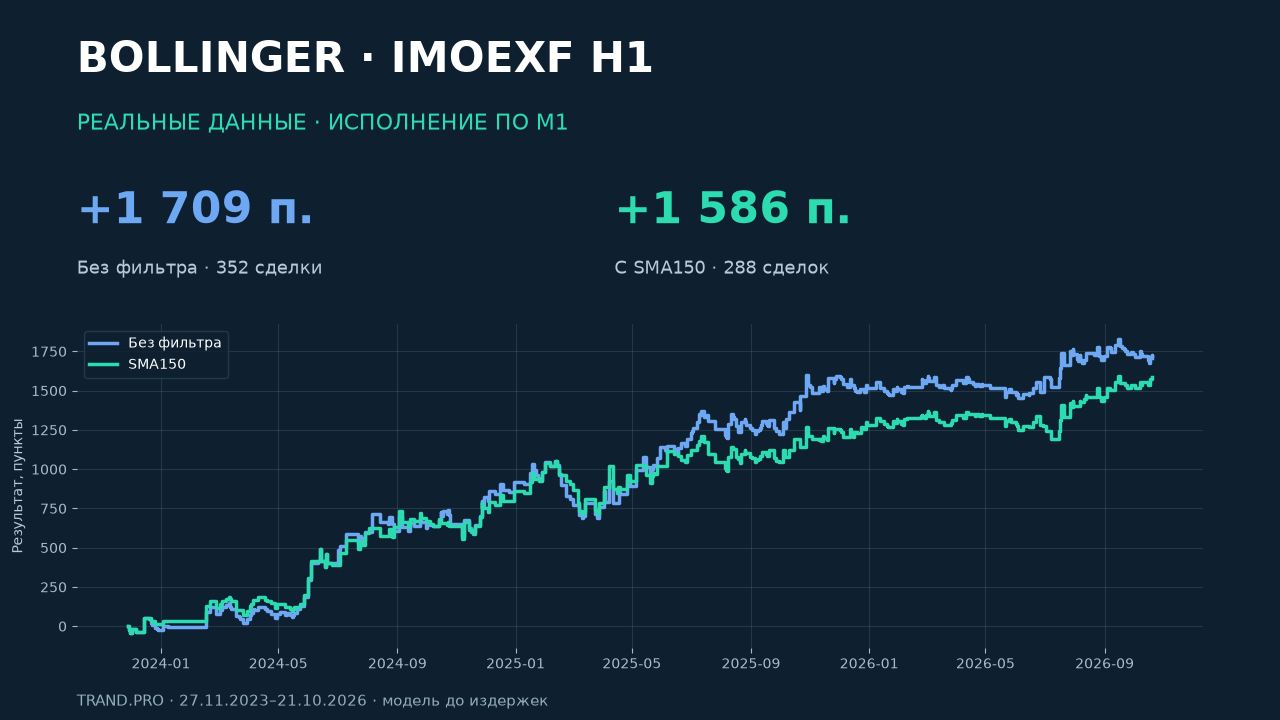
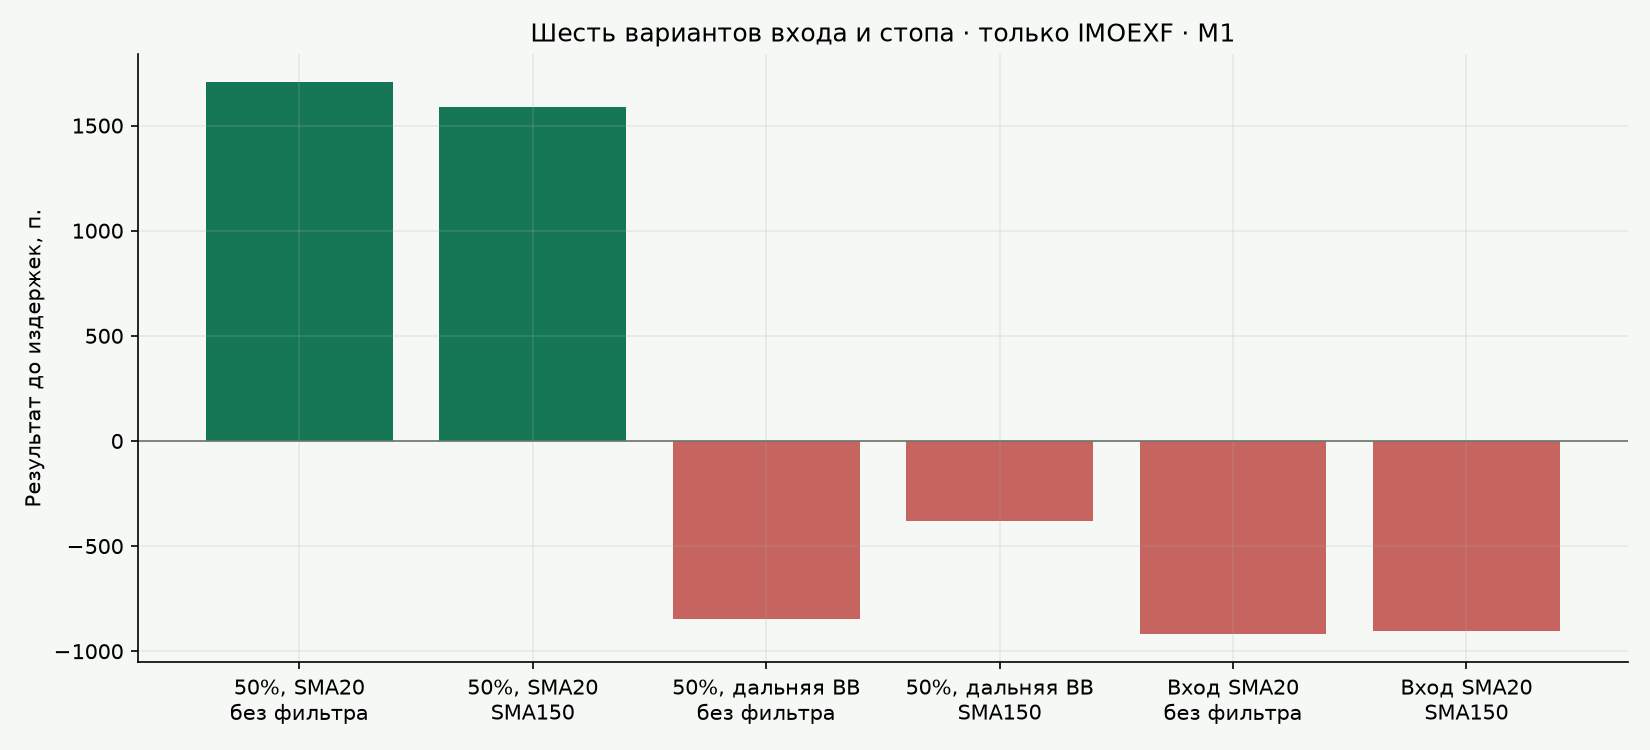
По пунктам лучший результат среди шести проверенных вариантов дал вход на 50% сигнальной свечи, фиксированный стоп за SMA20 и тейк 2R без фильтра: +1 709 пунктов на 352 сделках. SMA150 снизила итог до +1 586 пунктов на 288 сделках, но уменьшила просадку закрытых сделок с 364 до 336 пунктов. Перенос стопа на дальнюю полосу и перенос входа на среднюю линию в этой выборке дали убыток.
На каких данных пересчитана стратегия
Основа — реальные свечи IMOEXF с MOEX ISS с начала торгов 14 ноября 2023 года. Минутный набор содержит 611 425 свечей. Из него собраны старшие интервалы; H1 содержит 12 805 завершённых свечей. Время — московское, UTC+3.
Начало расчёта сигналов: 27.11.2023 23:00 МСК, после общего прогрева индикаторов. Конец исполнения: 21.10.2026 10:26 МСК, исключительно. После этого времени свечи не используются. Неполный последний час применяется только для исполнения уже существующей заявки или позиции и не формирует нового сигнала.
Минутная история свёрнута в M10 и H1 и сопоставлена с отдельно полученными биржевыми рядами этих интервалов. Отклонение всех OHLC равно 0%, отсутствующих агрегированных свечей относительно эталонов нет. Это согласованность разных интервалов одного поставщика, а не независимая проверка по тикам другого источника. Минуты без сделок не дорисовываются.
По сравнению с прежней редакцией обновлены и период, и разрешение исполнения: раньше сравнение заканчивалось 15 октября и опиралось преимущественно на M10, теперь используются M1 по всему периоду. Поэтому старые и новые цифры нельзя сопоставлять так, будто изменился только один фактор.
Правила стратегии: что именно считали
- Индикатор: Bollinger 20/2 на закрытиях H1. Средняя линия — SMA20; отклонение рассчитывается по 20 закрытиям как стандартное отклонение генеральной совокупности.
- Сигнал покупки: закрытие H1 выше верхней полосы, когда предыдущая свеча не закрылась выше своей верхней полосы. Для продажи — зеркально ниже нижней полосы.
- Основной вход: лимитная заявка на середину полного диапазона сигнальной свечи: (High + Low) / 2. Это откат 50% диапазона, а не половина тела свечи.
- Основной стоп: на один минимальный шаг за SMA20 сигнальной свечи, округлённый наружу по сетке 0,5 пункта. Стоп остаётся фиксированным.
- Тейк: 2R — два первоначальных расстояния от входа до стопа. R используется только для определения цели; результаты ниже выражены в пунктах.
- SMA150: в вариантах с фильтром покупки разрешены при закрытии сигнальной H1 выше SMA150, продажи — ниже. Фильтр проверяется только по завершённой сигнальной свече.
- Позиция и заявка: одновременно не больше одной позиции. Новый допустимый сигнал заменяет неисполненную заявку. Сигнал, отклонённый SMA150, существующую заявку не отменяет. При открытой позиции новые сигналы не создают вторую сделку.
- Срок заявки: фиксированного ограничения числом часов нет; она остаётся до исполнения либо замены следующим допустимым сигналом. В этом пересчёте правило не оптимизировалось.
Какие варианты сравниваем
- A: вход на 50% свечи, стоп за SMA20 — основной прежний подход.
- B: тот же вход на 50%, но стоп за противоположной, дальней полосой Bollinger.
- C: вход на SMA20 сигнальной свечи, стоп за дальней полосой Bollinger.
У каждого подхода есть версия без фильтра и с SMA150. Стоп и цель фиксируются по сигнальной свече и не подтягиваются вслед за последующими значениями индикатора. Параметры после просмотра нового результата не подбирались.
Исполнение по минутам
Заявка начинает работать после закрытия сигнального часа. Для каждой реальной минутной свечи моделируются последовательности Open–High–Low–Close и Open–Low–High–Close. Основная модель выбирает менее выгодный результат на закрытии минуты, альтернативная — более выгодный. Это проверка чувствительности к порядку движения внутри свечи, а не восстановление тиков.
Стоп при неблагоприятном гэпе исполняется по открытию минуты; тейк — по заданной цели. Для лимитного входа не присваивается дополнительное улучшение цены при выгодном гэпе: используется заявленный уровень. В этом наборе ни в одном из шести тестов не возникло минут с различающимися исходами этих двух путей, поэтому основные и альтернативные итоги совпали. Это не доказывает реальную исполнимость всех заявок при любом объёме.
Полная статистика в пунктах
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Макс. серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 352 | +1 709 | 42,33% | 1,35 | 364 | 9 | Можно использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 288 | +1 586 | 44,44% | 1,39 | 336 | 8 | Можно использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 144 | -845 | 33,33% | 0,84 | 1 538,5 | 9 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 127 | -381 | 37,01% | 0,92 | 1 226,5 | 9 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 206 | -920 | 28,16% | 0,71 | 1 205,5 | 20 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 171 | -902,5 | 29,24% | 0,7 | 1 194,5 | 14 | Нельзя использовать |
Отбор по вашему критерию: PF > 1,2 — «Можно использовать», PF < 1,2 — «Нельзя использовать», PF = 1,2 — «На границе». Цвет отражает только исторический PF до издержек в данной выборке; он не заменяет оценку риска, денежных потоков и реального исполнения.
Profit Factor — сумма прибыльных результатов в пунктах, делённая на абсолютную сумму убыточных. Просадка закрытых — падение накопленного результата от предшествующего максимума после закрытий сделок; начальный нулевой баланс включён. Все варианты посчитаны при фиксированной сопоставимой экспозиции без доливок и реинвестирования.
Число сделок — число закрытых позиций. У двух вариантов со входом на 50% и дальним стопом на срезе остаётся открытая покупка с нереализованными +45,5 пункта; эта сумма не прибавлена к −845 и −381. У основного подхода A и входа на SMA20 на срезе открытых позиций и отложенных заявок нет.
Как менялись результат и просадка
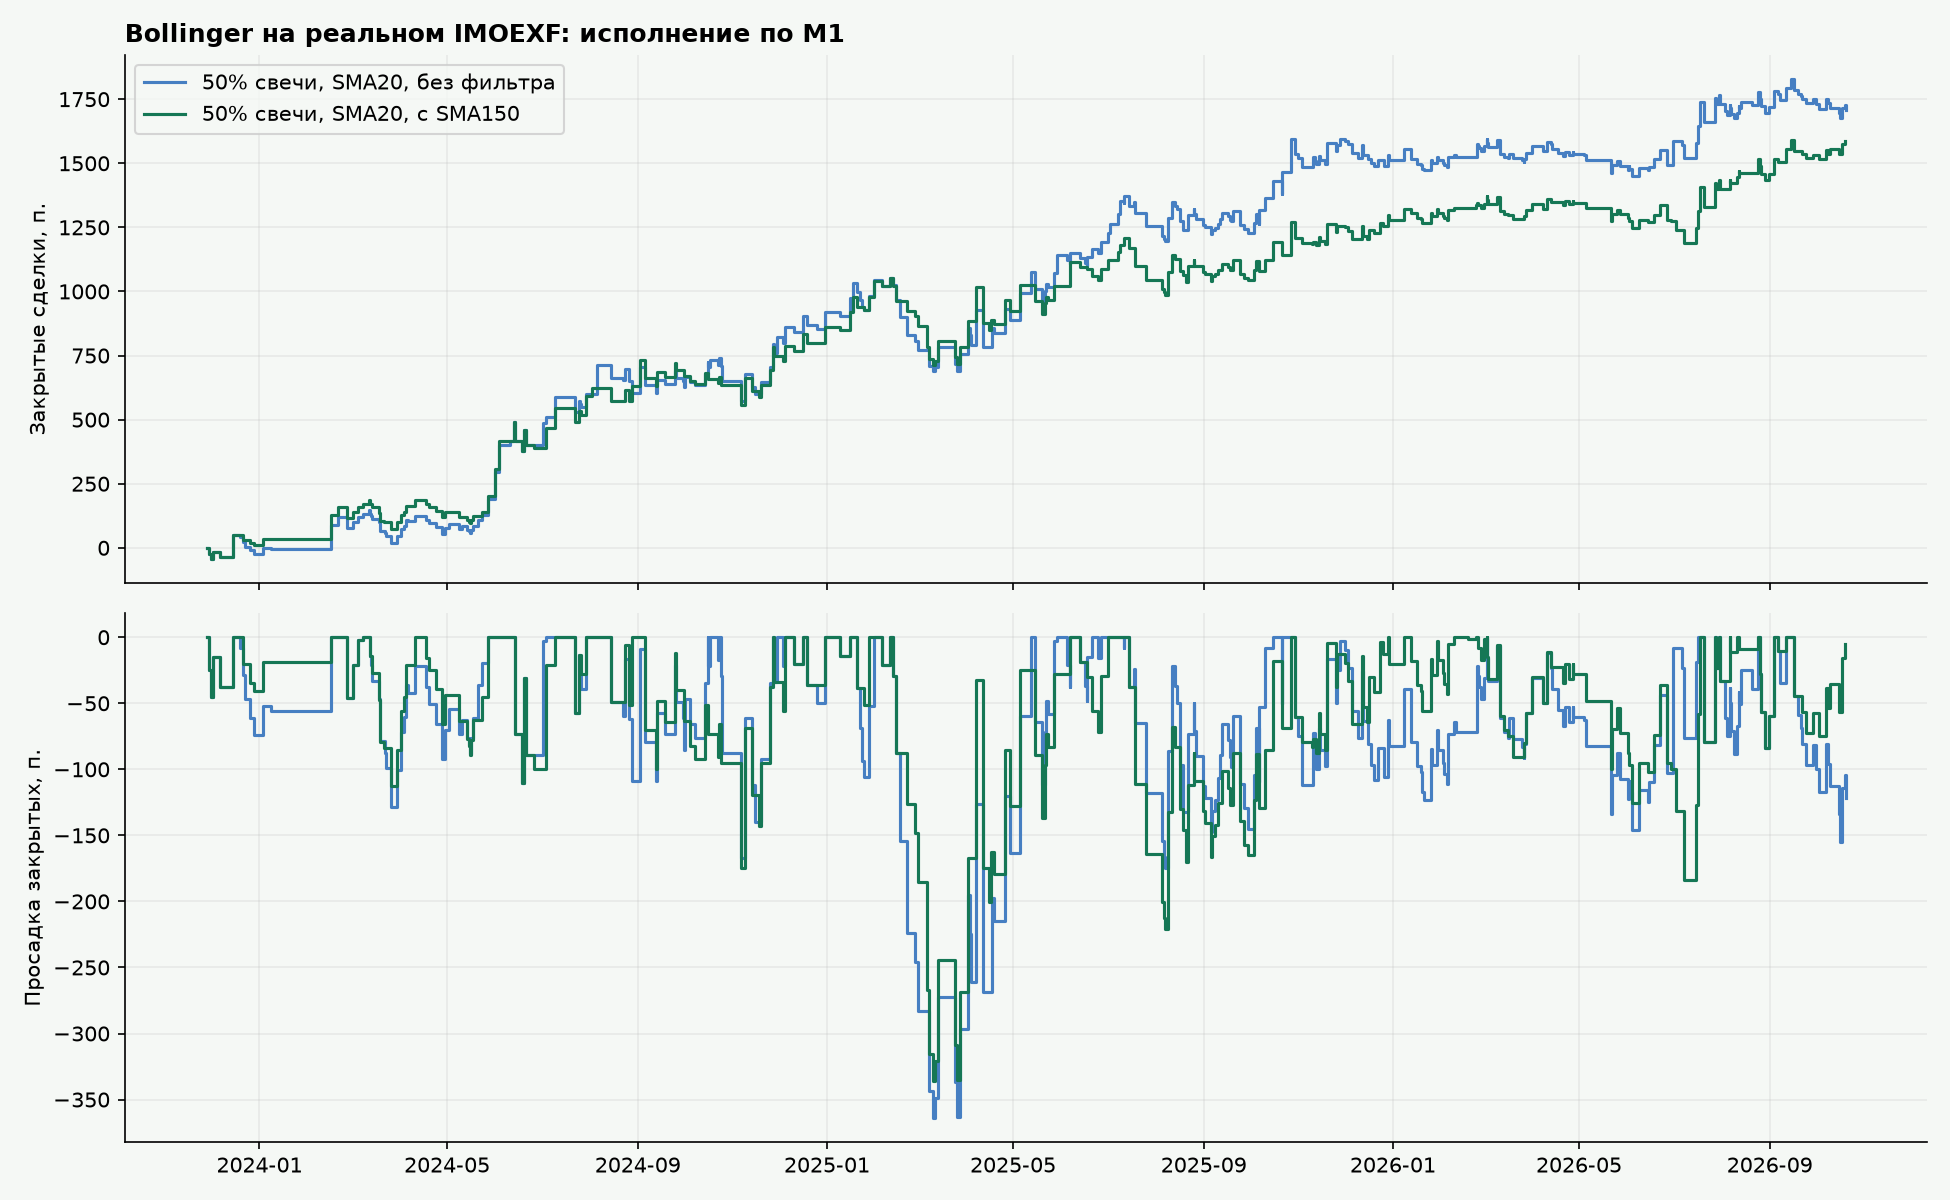
| Основной подход A | Без фильтра | С SMA150 |
|---|---|---|
| Итог до издержек | +1 709 п. | +1 586 п. |
| Просадка по закрытым сделкам | 364 п. | 336 п. |
| Просадка с открытой позицией по закрытиям M1 | 378 п. | 350 п. |
| Результат покупок | +613 п. | +443 п. |
| Результат продаж | +1 096 п. | +1 143 п. |
| Максимальная серия убыточных закрытий | 9 | 8 |
Фильтр SMA150 убрал 64 закрытые сделки и сократил ценовой результат на 123 пункта. Просадка закрытых сделок уменьшилась на 28 пунктов. Версия с фильтром имеет чуть больший PF — 1,39 против 1,35 — но это не даёт ей первенства по абсолютному результату. Просадка по закрытиям M1 не включает возможные более глубокие внутриминутные экстремумы.
Что остаётся после условных издержек
В основном результате не учтены фактические брокерские комиссии, спред, ликвидность, фандинг и дивидендные денежные потоки вечного фьючерса. Для чувствительности вычтем из каждой закрытой сделки одинаковые 1 или 2 пункта на полный круг. Это условные сценарии, а не тариф брокера и не полный расчёт чистой прибыли.
| Основной подход A | До издержек, п. | При 1 п. на сделку | PF при 1 п. | При 2 п. на сделку | PF при 2 п. | Просадка при 2 п. |
|---|---|---|---|---|---|---|
| Без фильтра | +1 709 | +1 357 | 1,27 | +1 005 | 1,19 | 391,5 |
| С SMA150 | +1 586 | +1 298 | 1,31 | +1 010 | 1,23 | 361,5 |
Оба основных варианта сохраняют положительный ценовой итог в этих сценариях. Это ещё не доказательство доходности реального счёта: денежные потоки IMOEXF и фактическое исполнение требуют отдельного учёта.
Результаты основного входа по годам
| Год | Сделок без фильтра | Итог, п. | Сделок с SMA150 | Итог, п. |
|---|---|---|---|---|
| 2023 · с 27 ноября | 11 | -22,5 | 8 | +11 |
| 2024 | 98 | +942 | 81 | +851 |
| 2025 | 128 | +594,5 | 107 | +418 |
| 2026 · по 21 октября | 115 | +195 | 92 | +306 |
Сделка относится к году её закрытия. 2023 и 2026 годы представлены частично. Отдельный удачный год не заменяет проверку устойчивости; параметры этой системы уже исследовались на данной истории, поэтому весь пересчёт нельзя объявлять независимым тестом вне выборки.
Другие таймфреймы с теми же условиями
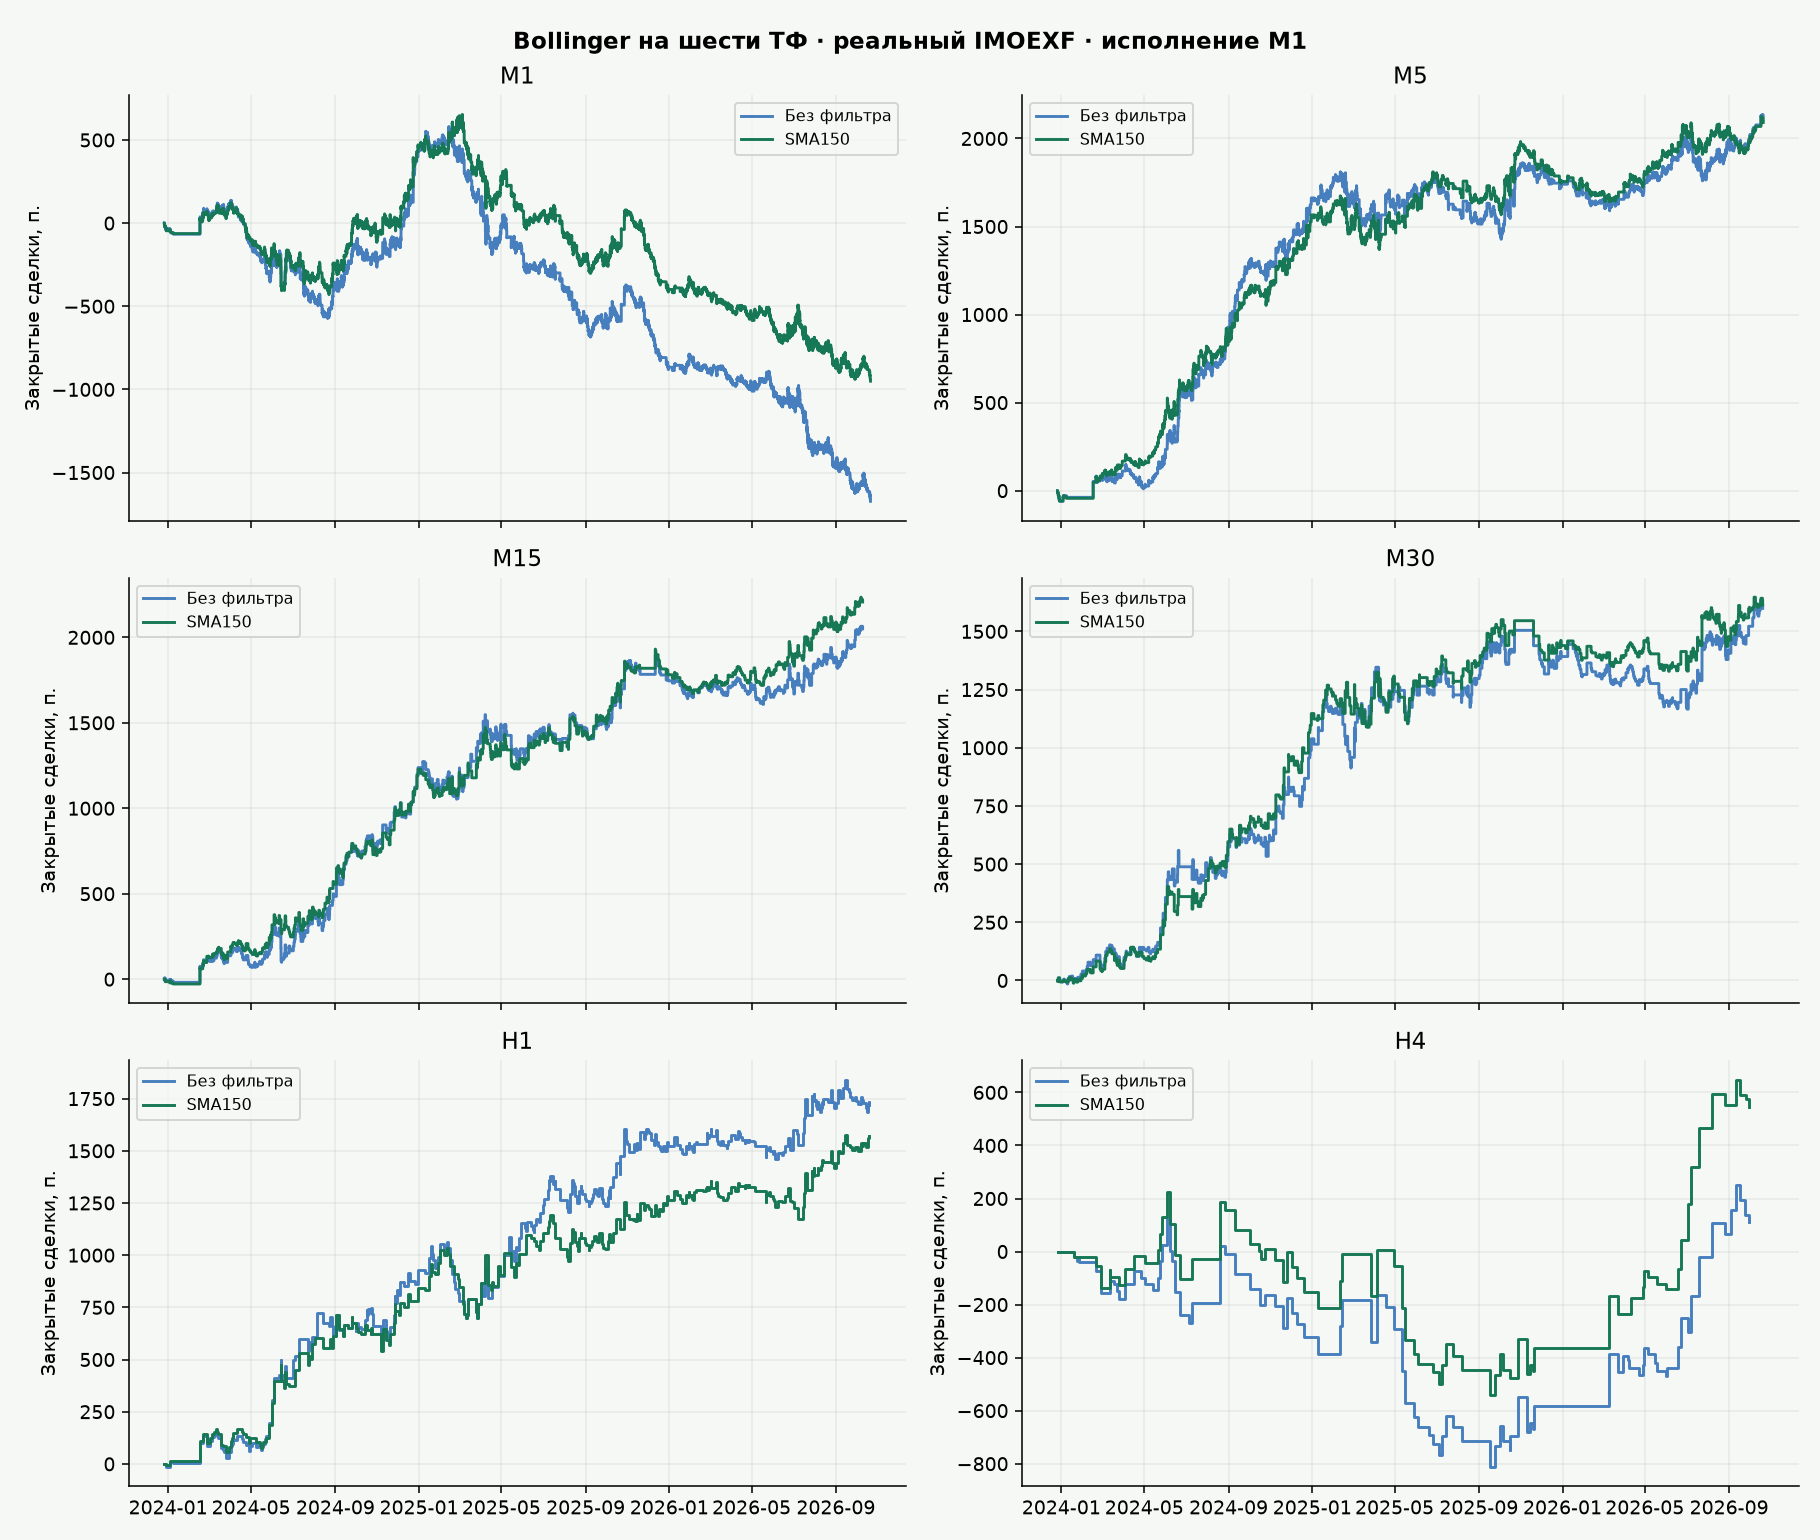
Общий период: 26 декабря 2023, 11:00 — 21 октября 2026, 10:26 МСК, конец исключительно. Начало сдвинуто, чтобы SMA150 успела прогреться на H4. Все шесть ТФ пересчитаны с этого общего начала без переноса ранее открытой позиции. Поэтому H1 в этом разделе отличается от основной таблицы выше, где расчёт начинается 27 ноября 2023 года.
На каждом ТФ Bollinger 20/2, SMA20 и SMA150 рассчитываются по свечам именно выбранного интервала; численные периоды и шесть схем входа/стопа не меняются. Тейк 2R, фиксированные уровни, одна позиция и исполнение по M1. H4: сетка 03/07/11/15/19/23 МСК. Оптимизации параметров отдельно под ТФ не было.
Сводная статистика M1
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 13650 | -1 673 | 32,84% | 0,95 | 2 254 | 22 | Нельзя использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 11592 | -950,5 | 33,16% | 0,97 | 1 603,5 | 26 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 2969 | +255,5 | 33,41% | 1,01 | 870 | 19 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 2861 | -194 | 32,96% | 0,99 | 1 120 | 20 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 10184 | +1 034 | 36,58% | 1,05 | 380,5 | 18 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 8597 | +211,5 | 35,4% | 1,01 | 585,5 | 18 | Нельзя использовать |
По вашему порогу PF > 1,2 ни один вариант M1 не проходит отбор. Для входа 50% со стопом SMA20 и SMA150 после условных 2 п. издержек на сделку: -24 134,5 п., PF 0,45. Сигнал формируется по закрытой минуте, исполнение — со следующей. Внутриминутная чувствительность не заменяет тиковую проверку.
Сводная статистика M5
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 2991 | +2 115 | 36,88% | 1,15 | 385,5 | 13 | Нельзя использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 2468 | +2 091 | 37,6% | 1,17 | 340,5 | 14 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 797 | +971 | 35,38% | 1,1 | 1 119,5 | 17 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 686 | +1 042,5 | 37,17% | 1,12 | 941 | 10 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 2417 | -664 | 33,97% | 0,93 | 1 181,5 | 16 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 1959 | -552 | 34,97% | 0,94 | 899 | 13 | Нельзя использовать |
По вашему порогу PF > 1,2 ни один вариант M5 не проходит отбор. Для входа 50% со стопом SMA20 и SMA150 после условных 2 п. издержек на сделку: -2 845 п., PF 0,81.
Сводная статистика M15
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 1244 | +2 050 | 36,66% | 1,24 | 287,5 | 16 | Можно использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 952 | +2 207 | 38,24% | 1,32 | 259 | 15 | Можно использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 409 | +49,5 | 33,5% | 1,01 | 1 297 | 10 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 357 | +860 | 37,25% | 1,14 | 1 044,5 | 8 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 961 | -663 | 32,36% | 0,89 | 914,5 | 15 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 775 | -109,5 | 34,06% | 0,98 | 723 | 13 | Нельзя использовать |
Цвет и статус — по вашему критерию PF до издержек: выше 1,2 зелёный, ниже 1,2 красный. Это отбор по истории, а не гарантия пригодности для реальной торговли. Для варианта A с SMA150 при условных 2 п. издержек на сделку: +303 п., PF 1,04.
Сводная статистика M30
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 661 | +1 599 | 39,94% | 1,26 | 338,5 | 13 | Можно использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 521 | +1 614,5 | 40,5% | 1,32 | 222 | 10 | Можно использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 265 | -168,5 | 35,09% | 0,97 | 1 062 | 10 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 261 | -135,5 | 33,33% | 0,98 | 798 | 16 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 490 | -141 | 33,06% | 0,97 | 423 | 11 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 381 | -322,5 | 34,91% | 0,91 | 541 | 20 | Нельзя использовать |
Цвет и статус — по вашему критерию PF до издержек: выше 1,2 зелёный, ниже 1,2 красный. Это отбор по истории, а не гарантия пригодности для реальной торговли. Для варианта A с SMA150 при условных 2 п. издержек на сделку: +572,5 п., PF 1,1.
Сводная статистика H1
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 343 | +1 718,5 | 42,86% | 1,37 | 364 | 9 | Можно использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 281 | +1 569 | 44,84% | 1,4 | 336 | 8 | Можно использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 144 | -840 | 33,33% | 0,84 | 1 538,5 | 9 | Нельзя использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 126 | -368 | 37,3% | 0,92 | 1 226,5 | 9 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 200 | -1 068 | 27,5% | 0,65 | 1 205,5 | 20 | Нельзя использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 167 | -1 083 | 28,14% | 0,64 | 1 194,5 | 14 | Нельзя использовать |
Цвет и статус — по вашему критерию PF до издержек: выше 1,2 зелёный, ниже 1,2 красный. Это отбор по истории, а не гарантия пригодности для реальной торговли. Для варианта A с SMA150 при условных 2 п. издержек на сделку: +1 007 п., PF 1,24.
Сводная статистика H4
| Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|
| 50% свечи → стоп за SMA20 · без фильтра | 93 | +110,5 | 37,63% | 1,04 | 932 | 9 | Нельзя использовать |
| 50% свечи → стоп за SMA20 · SMA150 | 76 | +546 | 42,11% | 1,22 | 767 | 7 | Можно использовать |
| 50% свечи → стоп за дальней BB · без фильтра | 28 | +587 | 39,29% | 1,3 | 809 | 5 | Можно использовать |
| 50% свечи → стоп за дальней BB · SMA150 | 24 | +728,5 | 41,67% | 1,43 | 809 | 5 | Можно использовать |
| Вход на SMA20 → стоп за дальней BB · без фильтра | 52 | +608 | 36,54% | 1,44 | 451 | 9 | Можно использовать |
| Вход на SMA20 → стоп за дальней BB · SMA150 | 47 | +491 | 40,43% | 1,35 | 565 | 6 | Можно использовать |
Цвет и статус — по вашему критерию PF до издержек: выше 1,2 зелёный, ниже 1,2 красный. Это отбор по истории, а не гарантия пригодности для реальной торговли. Для варианта A с SMA150 при условных 2 п. издержек на сделку: +394 п., PF 1,15.
Что показала проверка других ТФ
- M1 и M5: все шесть вариантов на каждом интервале имеют PF ниже 1,2 до издержек. Положительный валовой итог отдельных схем не означает прохождение выбранного порога; частые сделки особенно чувствительны к расходам.
- M15 чувствителен к издержкам. Вариант A без фильтра даёт +2 050 п. до издержек, но −438 п. после условных 2 п. на каждую из 1 244 сделок.
- M30: вариант A с SMA150 — +1 614,5 п. на 521 сделке; после 2 п. на сделку остаётся +572,5 п.
- H1 на общем периоде: A без фильтра +1 718,5 п., A с SMA150 +1 569 п. Это другой срез, чем основная H1-таблица.
- H4 меняет картину. Вариант A без фильтра имеет PF 1,04 и не проходит порог 1,2. У версии A с SMA150 PF 1,22. Некоторые варианты дальнего стопа положительны, но основаны лишь на 24–52 закрытых сделках; считать их устойчивым победителем рано.
- На M15/M30 есть неоднозначные минуты исполнения. В подробных отчётах показаны количество таких минут, результат альтернативного пути и издержки для каждого варианта.
Максимум результата среди многих проверенных комбинаций выбран на той же истории. Выбор другого ТФ по итогам этой таблицы требует дальнейшей проверки после фиксации правил.
Полный числовой отчёт шести ТФ · Код и CSV для M15–H4 · Код проверки M1/M5
Вывод по обновлённой статистике H1
- По валовому результату в пунктах лидирует A без SMA150: 352 сделки, +1 709 пунктов, PF 1,35.
- SMA150 даёт компромисс: меньше сделок, выше PF и ниже просадка, но итог +1 586 пунктов уступает версии без фильтра.
- Простой перенос стопа дальше не улучшил систему: обе версии B убыточны по закрытым сделкам; открытая позиция учтена отдельно.
- Вход на SMA20 с дальним стопом тоже не оправдался: обе версии C убыточны в этой выборке.
- Дальнейшие исследования опираются на реальный архив IMOEXF: минутные данные и фиксированный паспорт среза позволяют повторять расчёт без подмены инструмента.
Исходные расчёты и проверка
Полный числовой отчёт и паспорт данных · Код, сигналы и списки сделок всех шести вариантов. В отчёте указаны SHA256 исходных M1 и H1. Для полного повторения нужны соответствующие исходные файлы; архив расчёта не содержит саму минутную рыночную историю.
Проверены порядок времени, вход не раньше закрытия сигнального H1, отсутствие перекрывающихся позиций в каждом варианте, сумма результатов сделок и просадка. Итоги двух моделей движения внутри минуты совпали. Данные получены с MOEX ISS; устройство вечного фьючерса и его денежных потоков описано на сайте Московской биржи.
Вернуться к стратегиям трейдинга. Старый журнал проверки 2024–2025 относится к другому срезу и версии расчёта; его итоги не складываются с новой статистикой.
Проверка всех сделок по таймфреймам
Интерактивный журнал загружается… Для просмотра включите JavaScript. Списки всех сделок в CSV также доступны в подробных отчётах по ТФ.
Итог исследования: какие варианты оставляем в работе
Стратегия Bollinger сохраняет положительные исторические результаты на фьючерсе на индекс Мосбиржи IMOEXF, но только при определённых сочетаниях таймфрейма, входа и стопа. Из 36 проверенных комбинаций на шести ТФ наш порог PF > 1,2 до издержек прошли 11. Это основание для дальнейшей проверки и осторожного применения с контролем риска, а не подтверждение прибыльности любой версии Bollinger.
- M15 и M30: оставляем вход на 50% сигнальной свечи со стопом за SMA20 — без фильтра и с SMA150.
- H1: оставляем те же два варианта — вход на 50% свечи, стоп за SMA20, без фильтра либо с SMA150.
- H4: порог прошли пять вариантов: вход на 50% со стопом за SMA20 только с SMA150; вход на 50% со стопом за дальней BB — с фильтром и без; вход на SMA20 со стопом за дальней BB — с фильтром и без. Выборки здесь небольшие: 24–76 сделок.
- M1 и M5 исключены: ни один из шести вариантов на каждом из этих ТФ не прошёл порог. Остальные сочетания на старших ТФ, не вошедшие в таблицы ниже, также не используем в этой версии стратегии.
В сводной таблице ниже — только прошедшие отбор строки. Общий период: 26.12.2023 11:00 — 21.10.2026 10:26 МСК, конец исключительно. Результат и просадка — в пунктах, до издержек, по закрытым сделкам. Для H1 здесь взят общий период сравнения ТФ, поэтому цифры отличаются от основной таблицы H1 за более длинную историю.
Сводная таблица вариантов, прошедших отбор
| Таймфрейм | Правила | Сделок | Итог, п. | Прибыльных | PF по пунктам | Просадка закрытых, п. | Серия убытков | Оценка по PF |
|---|---|---|---|---|---|---|---|---|
| M15 ↗ | 50% свечи → стоп за SMA20 · без фильтра | 1244 | +2 050 | 36,66% | 1,24 | 287,5 | 16 | Можно использовать |
| M15 ↗ | 50% свечи → стоп за SMA20 · SMA150 | 952 | +2 207 | 38,24% | 1,32 | 259 | 15 | Можно использовать |
| M30 ↗ | 50% свечи → стоп за SMA20 · без фильтра | 661 | +1 599 | 39,94% | 1,26 | 338,5 | 13 | Можно использовать |
| M30 ↗ | 50% свечи → стоп за SMA20 · SMA150 | 521 | +1 614,5 | 40,5% | 1,32 | 222 | 10 | Можно использовать |
| H1 ↗ | 50% свечи → стоп за SMA20 · без фильтра | 343 | +1 718,5 | 42,86% | 1,37 | 364 | 9 | Можно использовать |
| H1 ↗ | 50% свечи → стоп за SMA20 · SMA150 | 281 | +1 569 | 44,84% | 1,4 | 336 | 8 | Можно использовать |
| H4 ↗ | 50% свечи → стоп за SMA20 · SMA150 | 76 | +546 | 42,11% | 1,22 | 767 | 7 | Можно использовать |
| H4 ↗ | 50% свечи → стоп за дальней BB · без фильтра | 28 | +587 | 39,29% | 1,3 | 809 | 5 | Можно использовать |
| H4 ↗ | 50% свечи → стоп за дальней BB · SMA150 | 24 | +728,5 | 41,67% | 1,43 | 809 | 5 | Можно использовать |
| H4 ↗ | Вход на SMA20 → стоп за дальней BB · без фильтра | 52 | +608 | 36,54% | 1,44 | 451 | 9 | Можно использовать |
| H4 ↗ | Вход на SMA20 → стоп за дальней BB · SMA150 | 47 | +491 | 40,43% | 1,35 | 565 | 6 | Можно использовать |
Как применять вывод на практике
Стратегия жива для индексного фьючерса в рамках исследованной истории. Использовать можно только конкретные отобранные правила, аккуратно и с заранее установленным риском. Учитывайте показанную просадку и серии убытков: фактическая просадка внутри сделки может быть больше просадки закрытых сделок, а будущая — превысить историческую. Размер позиции выбирайте исходя из допустимого убытка и расстояния до стопа; сам по себе зелёный цвет строки не определяет объём сделки.
Проверка проведена на IMOEXF. Перенос этих выводов на сам индекс IMOEX, акции или другие инструменты требует отдельного теста. Лучшие сочетания выбраны на той же истории, на которой измерен результат; следующий этап — наблюдение после фиксации правил.
Как не пропускать сигналы Bollinger
Чтобы следить за сигналами стратегии, перейдите на страницу Bollinger в PANOVQ.TRADE и подключите уведомления. Перед использованием сверяйте инструмент, таймфрейм и правила сигнала с выбранным вариантом исследования.
Bollinger: подключить уведомления в PANOVQ.TRADE →