Bollinger на IMOEXF H1: какой вход и стоп дали лучший результат
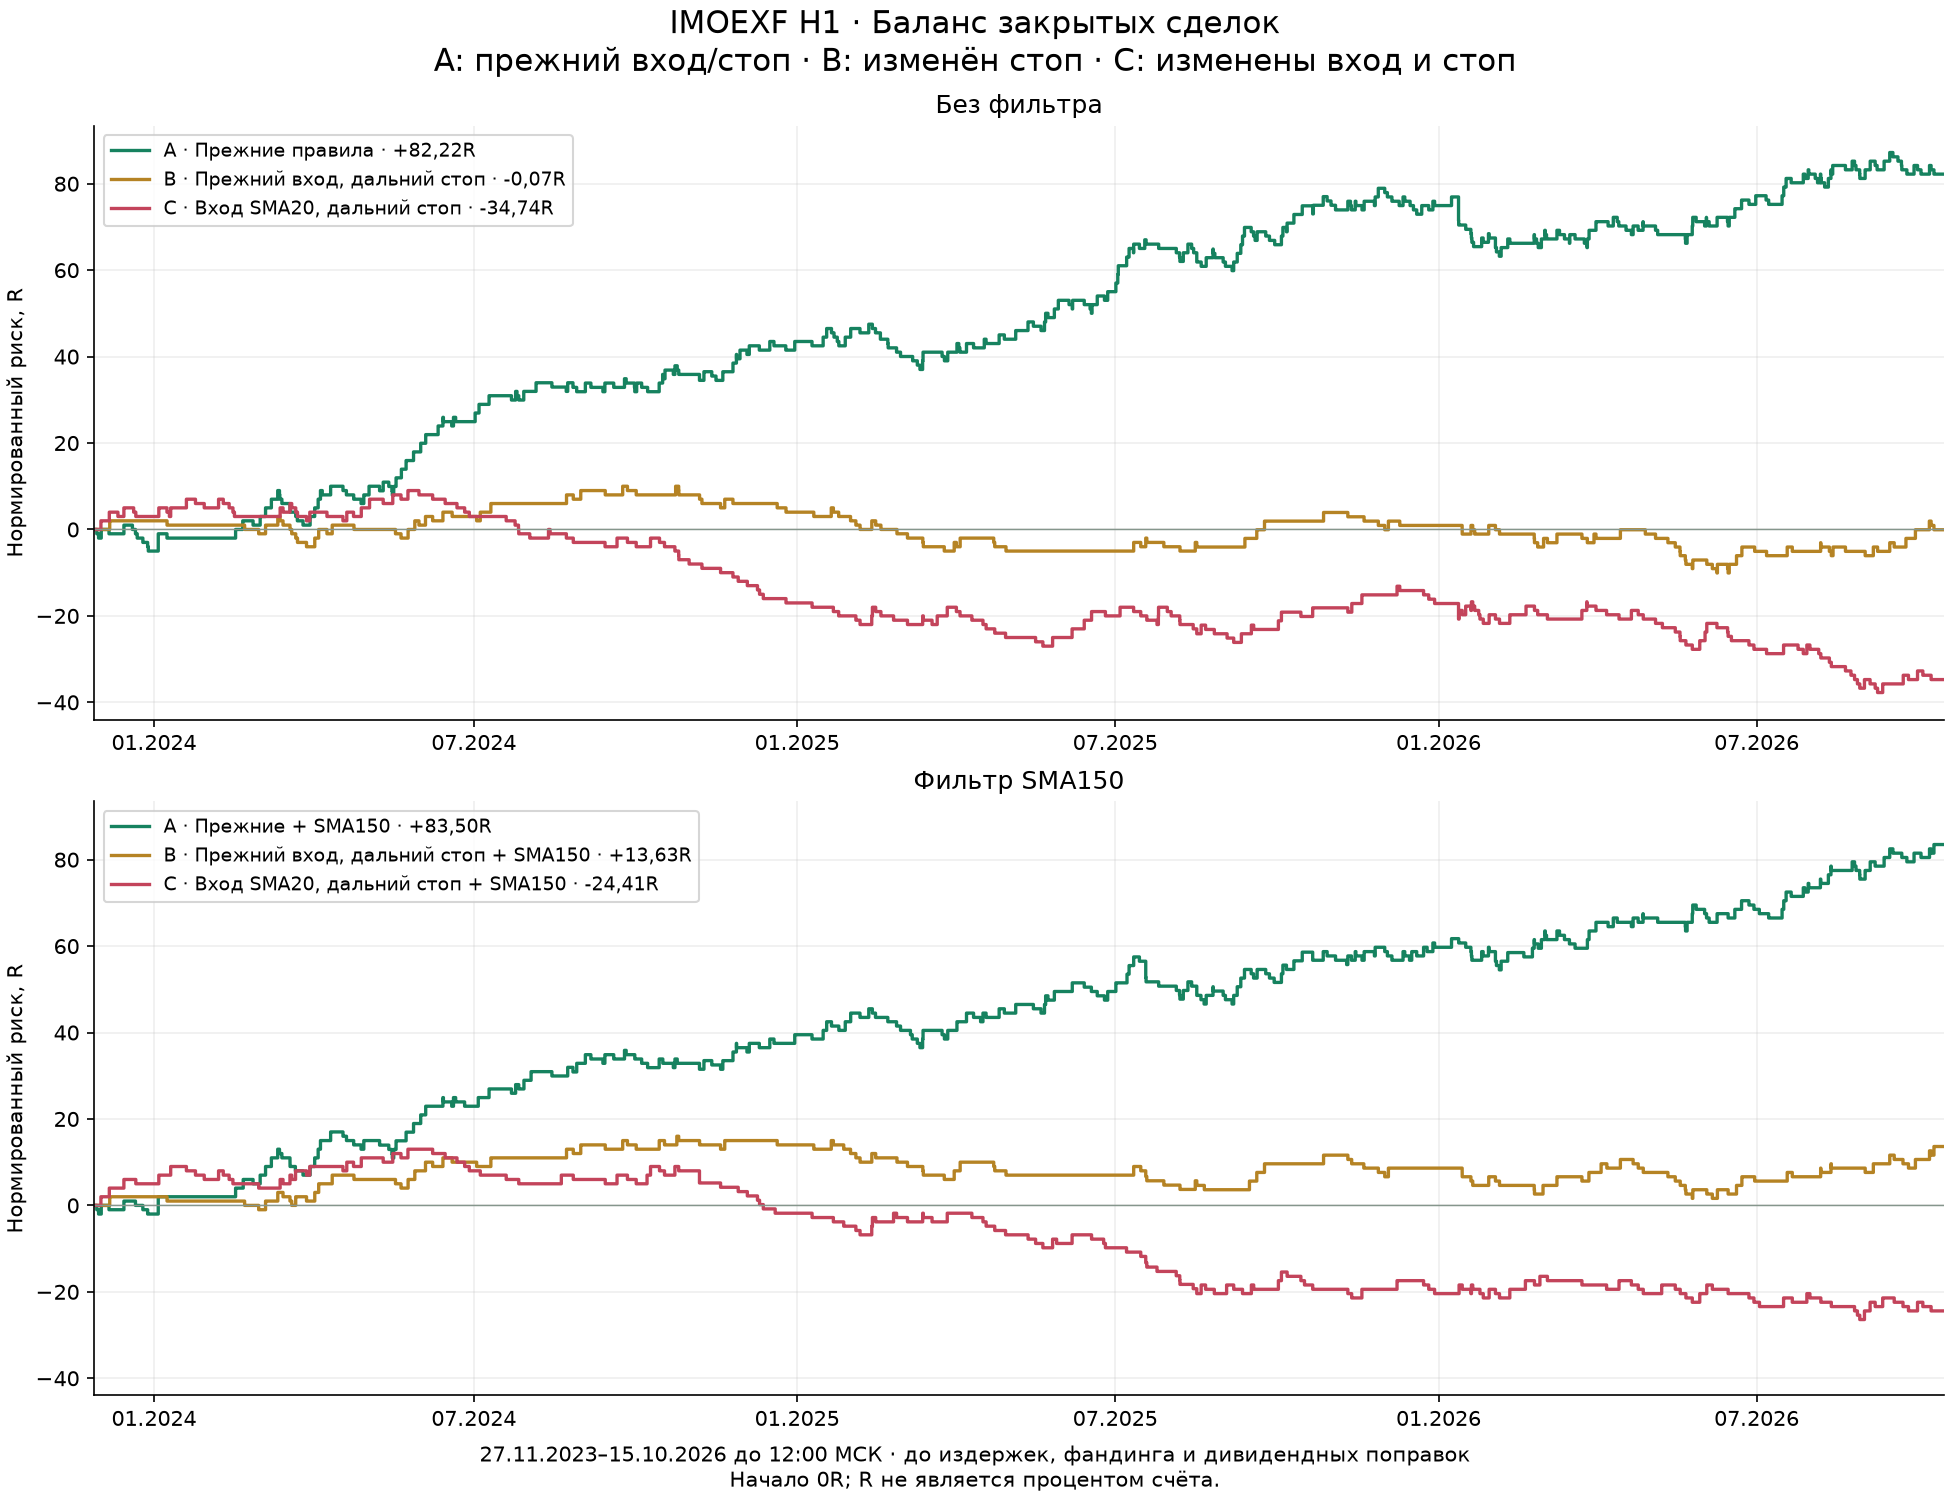
В дополнительном сравнении на одной и той же истории наибольший нормированный ценовой результат в R дал прежний подход: первое закрытие за Bollinger 20/2, вход на середине полного диапазона пробойной свечи, фиксированный стоп за SMA20 и тейк 2R. С фильтром SMA150 получилось +83,50R, без фильтра — +82,22R.
Наиболее результативная схема в этом сравнении
- Полосы Bollinger: SMA20 закрытий ±2 стандартных отклонения, ddof=0.
- После первого закрытия H1 выше верхней полосы — заявка на покупку; ниже нижней — на продажу. Продолжающаяся серия закрытий снаружи не создаёт повторный сигнал каждый час.
- Лимит на (High + Low)/2 пробойной свечи, действует после её закрытия.
- Фиксированный стоп первым допустимым тиком строго за SMA20 сигнальной свечи. Тейк — два исходных расстояния вход–стоп.
- В варианте SMA150 покупка разрешена при закрытии сигнала выше средней, продажа — ниже. Фильтр проверяется на сигнале, не является отдельным выходом.
- Одна позиция без доборов; лимит без срока, заменяется новым допустимым сигналом. Все уровни известны и фиксированы при создании заявки.
| Прежний подход | Сделок | Прибыльных | Убыточных | Винрейт | Итог | PF по R | DD закрытых |
|---|---|---|---|---|---|---|---|
| Без фильтра | 347 | 146 | 201 | 42,07% | +82,22R | 1,39 | 15,72R |
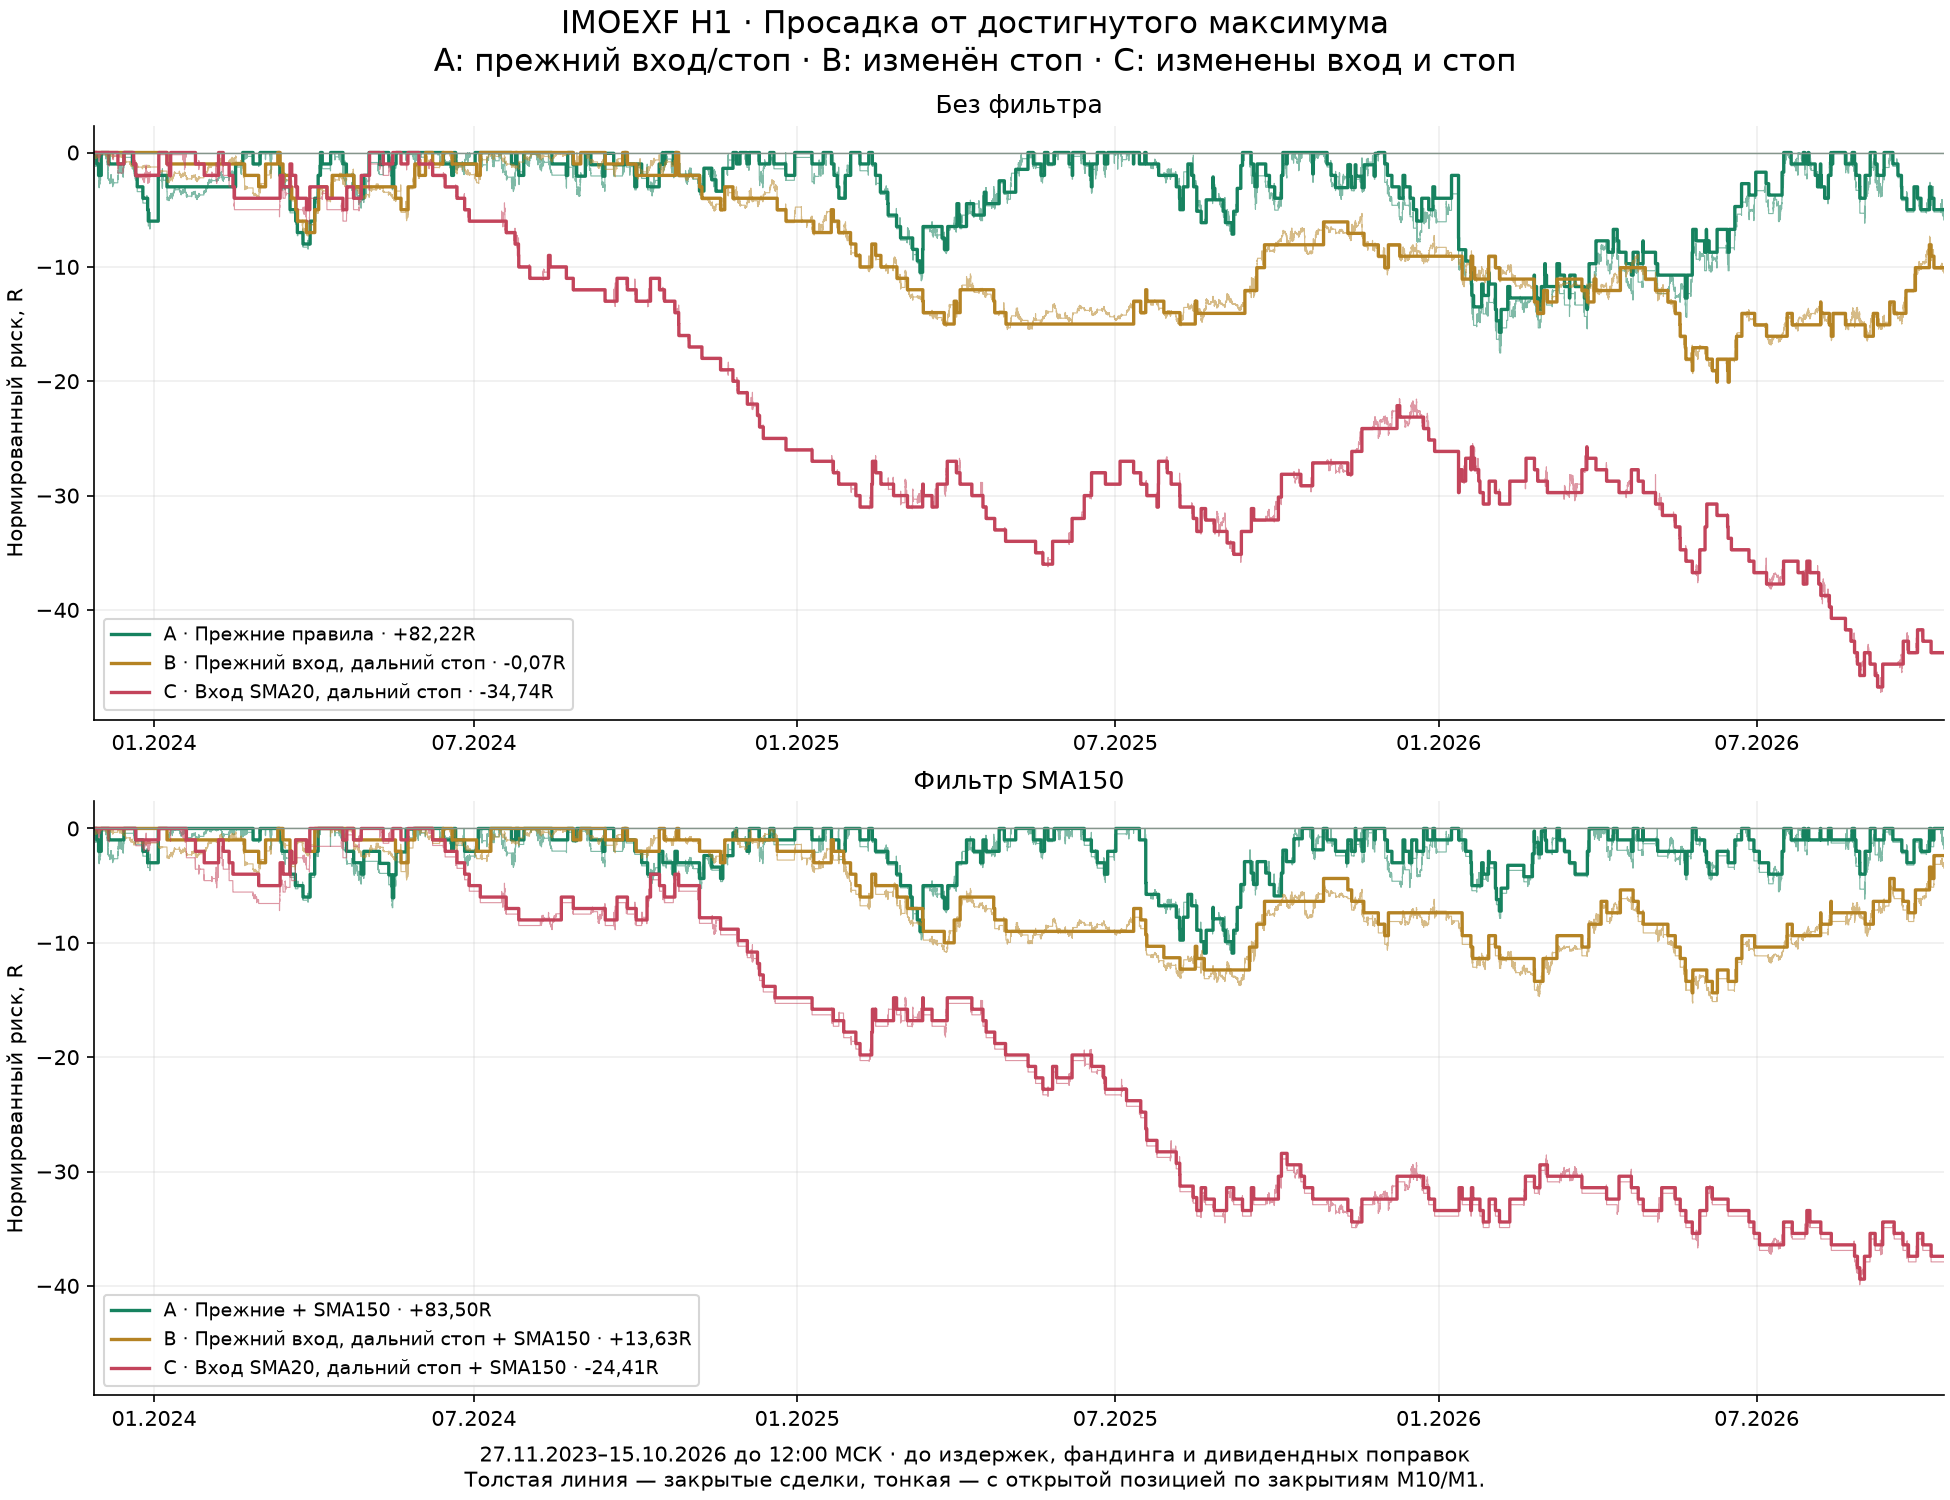
| С SMA150 | 285 | 125 | 160 | 43,86% | +83,50R | 1,50 | 10,90R |
SMA150 дала небольшой перевес по валовому R, меньше сделок и меньшую просадку закрытых результатов. По условному сценарию 2 пункта издержек на круг итог с фильтром составил +42,90R, без него — +32,76R. Это сценарий чувствительности, не тариф брокера.
Почему вход на средней полосе оказался хуже
В отрицательном варианте менялись сразу два условия: вход переносился на SMA20, а стоп — за противоположную внешнюю полосу. Чтобы разделить изменения, посчитан промежуточный вариант с прежним входом и дальним стопом.
| Подход | Вход | Стоп | Без фильтра | С SMA150 |
|---|---|---|---|---|
| A · Прежний | 50% диапазона пробойной свечи | За SMA20 | +82,22R | +83,50R |
| B · Перенесён стоп | 50% диапазона пробойной свечи | За противоположной BB | −0,07R | +13,63R |
| C · Перенесены вход и стоп | Средняя SMA20 | За противоположной BB | −34,74R | −24,41R |
Ухудшение связано не только с входом. Уже перенос стопа при прежнем входе существенно сократил результат. Более дальний стоп увеличивает исходный риск и расстояние до цели 2R. Перенос входа на среднюю при том же правиле дальнего стопа ухудшил итог ещё сильнее.
Сравниваются полные стратегии: из-за разной длительности удержания и занятости позиции меняются наборы сделок. Эти цифры не являются универсальной оценкой отдельного параметра.
Когда вывод о «самом прибыльном» меняется
При постоянном одном контракте до издержек больше пунктов дал вариант без фильтра: +1 695,0 пункта против +1 533,5 с SMA150. Ранжирование по R и одному контракту различается, потому что сделки с разными стопами получают разные веса. Поэтому из +83,50R нельзя выводить процент доходности счёта или гарантированную денежную прибыль.
Результат зависит и от периода. В публичном журнале 2024–2025 лучший итог по R среди четырёх H4/H1 вариантов у H1 без фильтра: +77,94R против +59,72R с SMA150. Дополнительный расчёт 2023–2026 имеет более широкий период и другое начальное состояние заявок. Эти выборки пересекаются; результаты нельзя складывать как независимые проверки.
Данные и ограничения расчёта
IMOEXF запущен 14 ноября 2023; первых 150 H1 достаточно для общего прогрева всех вариантов. Общий старт сигналов 27.11.2023 23:00 МСК, срез данных 15.10.2026 12:00 МСК. Исполнение проверено на M10 с уточнениями реальными M1. После уточнений оба порядка High/Low совпали во всех шести моделях. Проверки фиксированных уровней, входа после закрытия сигнала и удаления будущих данных не выявили заглядывания вперёд в реализованных правилах.
У прежней схемы на конец среза открыта покупка по 2 420,0, стоп 2 399,0, цель 2 462,0; её −0,69R не входит в итог закрытых сделок. При гэпе через стоп убыток может быть больше 1R. Лимит моделируется по указанной цене без начисления благоприятного улучшения на открытии. Реальная цена аукционного исполнения может отличаться.
Вывод
Для дальнейшей проверки в рамках этого сравнения предпочтительна прежняя схема H1: вход на 50% пробойной свечи, стоп за SMA20, тейк 2R; вариант SMA150 показал лучший R и меньшую просадку. Это приоритет исследования, а не готовый алгоритм с установленной доходностью после всех денежных потоков контракта. На другом отрезке фильтр не был лидером, поэтому универсального победителя пока нет.
