Дневной бар IMOEXF: тест входа по направлению свечи за три года
Проверили простое правило для фьючерса IMOEXF: после каждого завершённого дневного бара открывать позицию в его направлении, защищать её стопом за экстремумом бара и держать, пока не появятся два подряд дневных закрытия против позиции.
Это историческая проверка заданных правил на одном инструменте. Она не доказывает, что стратегия будет приносить прибыль дальше. Комиссии, проскальзывание, фандинг, налоги и принудительное закрытие по маржинальным требованиям в расчёт не включены.
Что именно проверяли
- Инструмент — только фьючерс на индекс МосБиржи IMOEXF, таймфрейм D1.
- Если дневной бар закрылся выше открытия — сигнал в лонг; если ниже — сигнал в шорт. Доджи не создаёт сигнал.
- Вход — по открытию следующего доступного дневного бара. Если рынок открылся уже за уровнем стопа, сигнал пропускался.
- Для лонга стоп ставился на 5 пунктов ниже минимума сигнального бара; для шорта — на 5 пунктов выше его максимума.
- Позиция закрывалась по стопу или на закрытии второго подряд дневного бара противоположного цвета. Фиксированной цели по прибыли не было.
- Пока сделка открыта, новые позиции не открывались. После закрытия следующий завершённый бар мог дать новый сигнал.
При касании стопа внутри дневного бара считалось, что стоп исполнен. Если дневной бар открылся с гэпом через стоп, цена выхода бралась по открытию. Если одновременно внутри бара мог быть затронут стоп, приоритет отдавался стопу; данных более низкого таймфрейма для восстановления порядка движения здесь не использовали.
Данные и размер позиции
Использован предоставленный H4-архив IMOEXF за период 14.11.2023–06.10.2026. Из четырёхчасовых OHLC-баров собраны дневные бары; последний незавершённый день исключён. Получилось 830 дневных баров. Сделки учитывались размером в один биржевой лот и только по IMOEXF.
По спецификации Московской биржи, лот IMOEXF составляет 10 контрактов, минимальный шаг цены — 0,5 пункта, стоимость шага — 5 ₽ на контракт. Следовательно, для принятой позиции из 10 контрактов один пункт движения соответствует примерно 100 ₽ на лот. Историческая спецификация и параметры инструмента могли меняться; в тесте применена эта единая конверсия ко всему периоду. Спецификация IMOEXF на сайте Московской биржи; пояснение биржи о вечных фьючерсах.
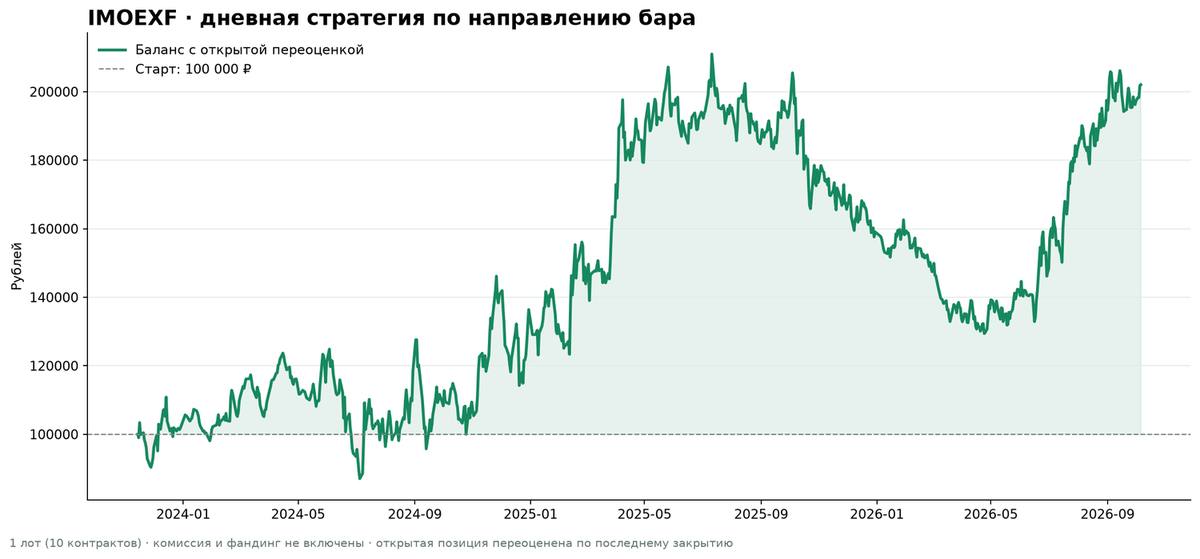
Начальный баланс — 100 000 ₽. Закрытая сделка добавляла или вычитала реализованный результат. Открытая позиция ежедневно переоценивалась по закрытию D1. Денежная стоимость лота и результат в рублях рассчитаны по указанной конверсии. Требования к гарантийному обеспечению, доступность средств для удержания позиции, вариационная маржа и возможное принудительное закрытие не симулировались — поэтому кривая баланса не равна гарантированно достижимому результату реального счёта.
Сводная статистика
| Показатель | Результат |
|---|---|
| Дневных баров | 830 |
| Закрытых сделок | 158 |
| Плюсовых / минусовых | 56 / 102 |
| Доля прибыльных сделок | 35,4% |
| Закрытый результат | +96 250 ₽ · баланс 196 250 ₽ |
| Открытая позиция на 06.10.2026 | +5 800 ₽ по последней цене; не реализовано |
| Конечный баланс с открытой переоценкой | 202 050 ₽ · +102,1% к старту |
| Максимальная просадка по дневному балансу | −38,7% |
| Фактор прибыли | 1,29 |
| Средняя / медианная сделка | +609 ₽ / −1 500 ₽ |
| Лучшая / худшая сделка | +35 850 ₽ / −10 800 ₽ |
| Причина выхода | 72 стопа; 86 выходов по двум закрытиям против |
Положительный итог получен при доле прибыльных сделок ниже 50%: отдельные длинные движения перекрывали серию небольших потерь. При этом максимальная просадка почти 39% показывает, что рост конечного баланса сопровождался тяжёлыми периодами снижения.
Результат по годам
| Год выхода | Сделки | В плюсе | Результат |
|---|---|---|---|
| 2023, с 14 ноября | 5 | 20,0% | +950 ₽ |
| 2024 | 51 | 35,3% | +13 300 ₽ |
| 2025 | 50 | 42,0% | +44 600 ₽ |
| 2026, по 6 октября | 52 | 30,8% | +37 400 ₽ |
Годовая разбивка выполнена по дате закрытия сделки. 2023 год неполный; результаты до конца 2026 года в таблицу не входят. Нереализованный результат последней открытой позиции здесь не учтён.
Примеры сделок из теста
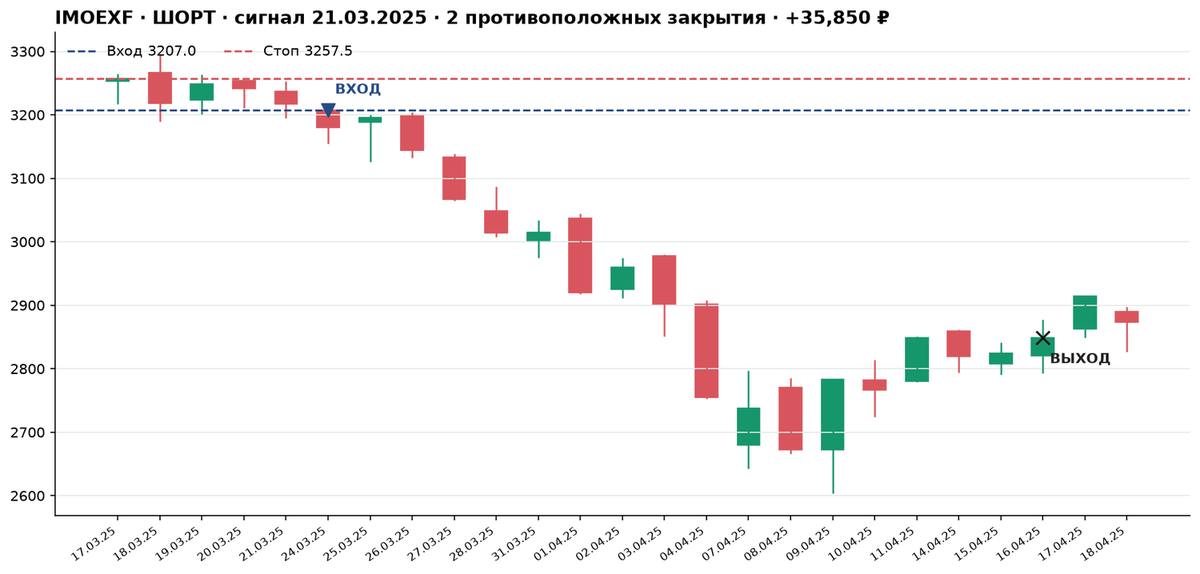
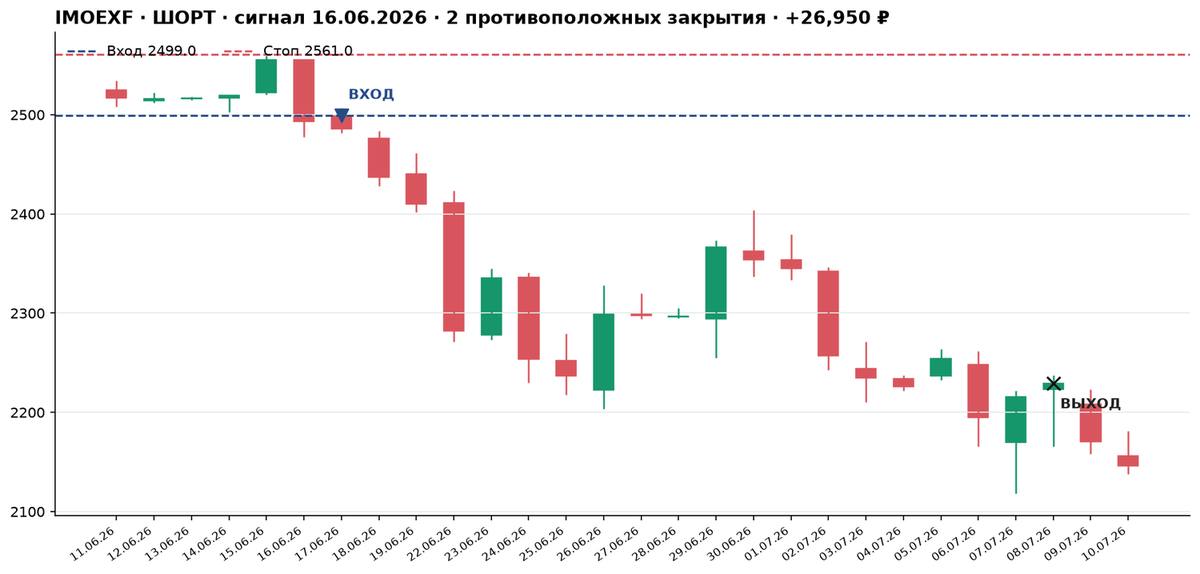
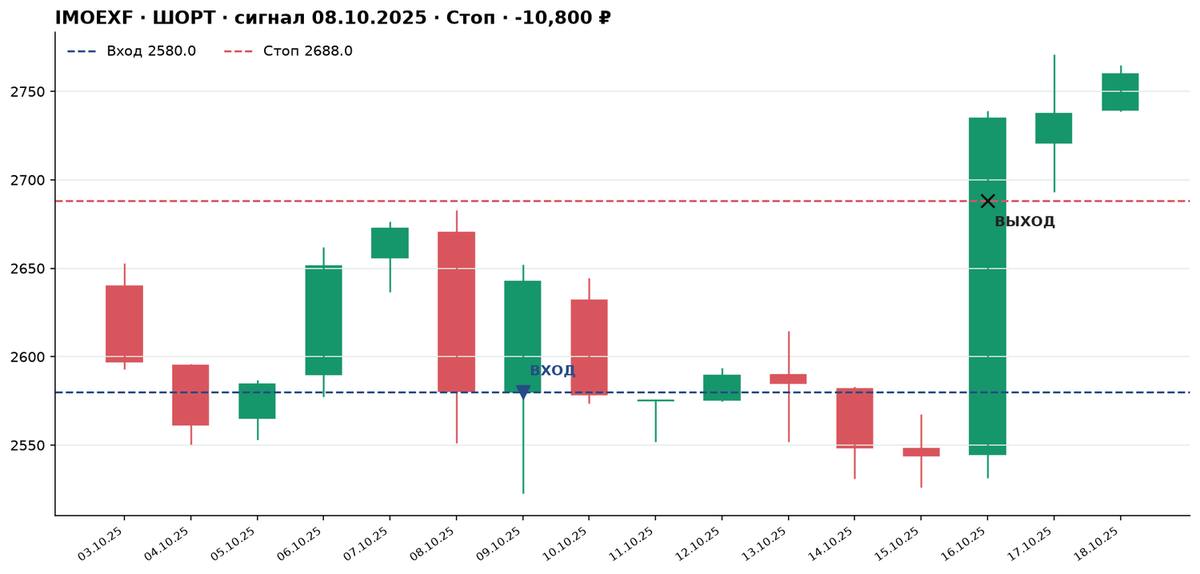
На графиках показаны реальные OHLC-бары из архива IMOEXF, вход, стоп и выход алгоритма. Зелёная сделка или её прибыль не означает, что точку входа можно было заранее знать без сигнала.
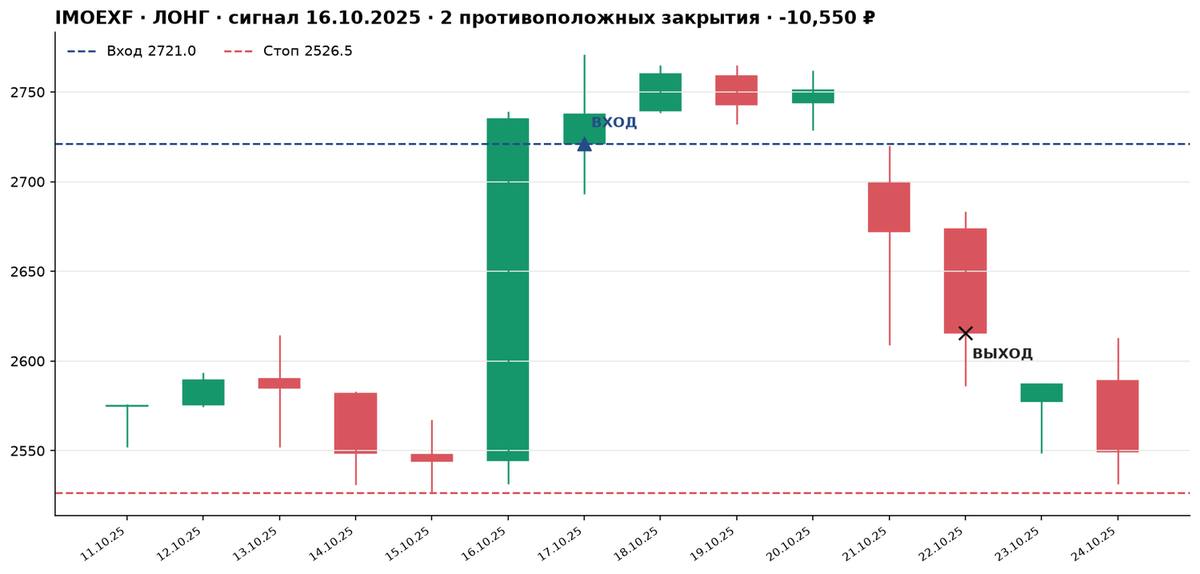
Открытая сделка на конце выборки
По состоянию на последнее полное наблюдение 06.10.2026 тест ещё держал лонг: сигнал по бару 30.09, вход 01.10 по 2 267,5, стоп 2 241,5. Закрытие 06.10 было 2 325,5, поэтому текущая переоценка составляла +5 800 ₽. Это плавающий результат, а не закрытая прибыль; дальнейший исход неизвестен, и в число 158 закрытых сделок он не включён.
Крупнейшая прибыль и крупнейший убыток
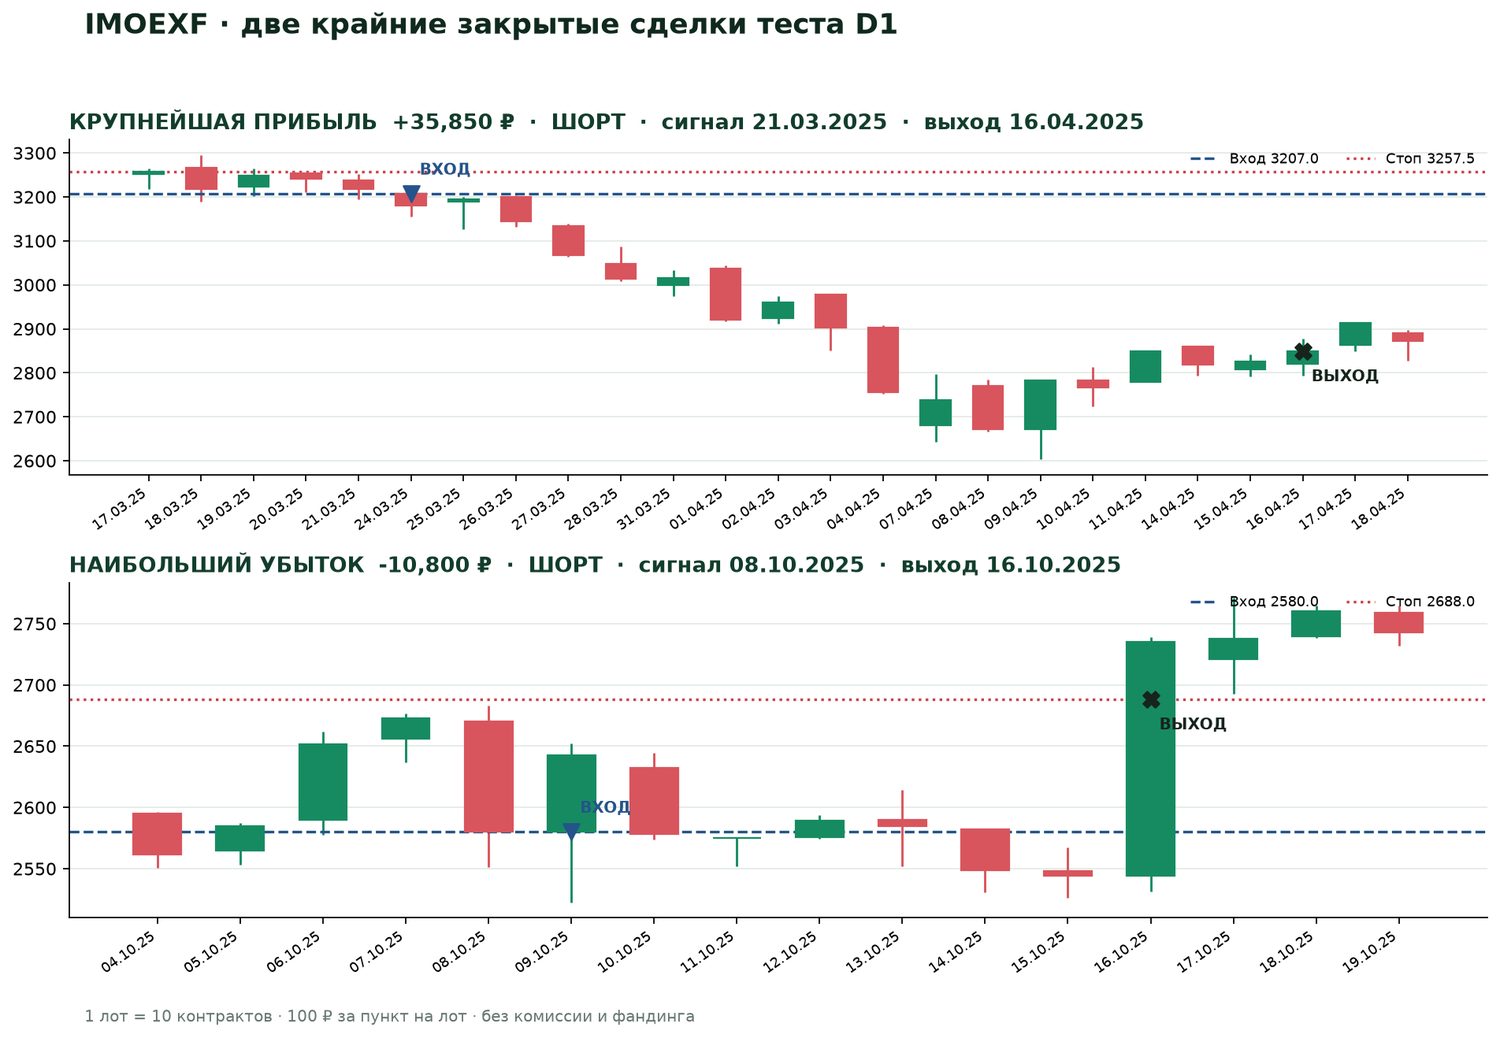
Чтобы крайние результаты было проще сравнить, ниже на одном графике показаны максимальная прибыльная и максимальная убыточная закрытые сделки всей выборки. Синие линии отмечают вход, красные — стоп; метки показывают фактический выход по правилам теста.
| Сделка | Параметры и фактический исход |
|---|---|
| Крупнейшая прибыль: +35 850 ₽ | Шорт. Сигнальный бар — 21.03.2025; вход 24.03 по 3 207,0; стоп 3 257,5; выход 16.04 по 2 848,5 после двух подряд закрытий против позиции. |
| Наибольший убыток: −10 800 ₽ | Шорт. Сигнальный бар — 08.10.2025; вход 09.10 по 2 580,0; стоп 2 688,0; выход 16.10 по стопу. |
Разница между крайними сделками не задаёт ожидаемое соотношение прибыли к риску для будущих входов. Это два фактических результата из исторической выборки; проскальзывание, комиссии и фандинг в рублёвых итогах не учтены.
Что стоит за итоговой прибылью
Число «+96 250 ₽» само по себе не описывает качество стратегии. По сделкам видна асимметричная модель: небольшие и средние убытки встречались часто, а результат вытягивали более редкие длинные движения.
| Метрика | Значение | Что это означает |
|---|---|---|
| Средняя прибыльная сделка | +7 604 ₽ | 56 плюсовых сделок дали суммарно +425 850 ₽ |
| Средняя убыточная сделка | −3 231 ₽ | 102 убыточные сделки дали суммарно −329 600 ₽ |
| Средний выигрыш / средний убыток | 2,35 : 1 | Соотношение средних исходов; это не заранее заданный риск/прибыль каждой сделки |
| Медиана результата сделки | −1 500 ₽ | Типичная сделка по середине выборки убыточна; среднее вытягивают крупные движения |
| Максимальная серия убытков | 9 сделок подряд, −20 050 ₽ | С 21.02 по 19.03.2026; трейдеру нужно выдерживать серии потерь без увеличения объёма |
| Среднее удержание | 5,2 торгового дня; медиана 4 | Результат зависит от способности оставаться в редких продолжительных движениях |
При среднем выигрыше и убытке из этой выборки без издержек математическая доля прибыльных сделок для безубыточности — около 29,8%; фактическая — 35,4%. Запас небольшой: снижение крупных выигрышей или дополнительные расходы могут убрать преимущество. Фактор прибыли 1,29 означает, что на каждый рубль валовых убытков пришлось 1,29 рубля валовой прибыли до всех издержек.
Просадка и размер риска на один лот
Баланс достиг максимума 211 000 ₽ 11.07.2025, затем опускался до 129 400 ₽ 24.04.2026 — просадка 38,7% от пика. К последней дате выборки старый максимум не был восстановлен. Максимальная серия из девяти убыточных сделок пришлась на часть этого снижения.
Стоп не имеет постоянной дистанции: по сделкам расстояние от входа до стопа составляло от 4,5 до 261,5 пункта. Для одного лота это плановый риск примерно от 450 до 26 150 ₽ до гэпов и проскальзывания. Максимум равен 26,2% начального капитала. Значит, правило «всегда один лот» не удерживает риск на сделку постоянным: широкий сигнальный бар автоматически создаёт намного больший денежный риск, а гэп через стоп способен увеличить убыток сверх расчётного.
Насколько результат чувствителен к издержкам
Точных комиссий и фандинга в исходном задании нет, поэтому ниже не тариф брокера, а простой стресс-тест: из результата каждой из 158 закрытых сделок вычитается одинаковая условная сумма за полный круг «вход–выход». Фандинг в реальности зависит от направления и срока удержания, поэтому такой расчёт его не заменяет.
| Условные расходы на сделку | Суммарно за 158 сделок | Остаток от +96 250 ₽ |
|---|---|---|
| 250 ₽ | 39 500 ₽ | +56 750 ₽ |
| 500 ₽ | 79 000 ₽ | +17 250 ₽ |
| 750 ₽ | 118 500 ₽ | −22 250 ₽ |
Средний запас до нулевого закрытого результата — около 609 ₽ на сделку, или примерно 6,1 пункта движения на один лот при принятой конверсии. Это суммарный бюджет на комиссию, проскальзывание и прочие расходы за весь круг, а не подтверждённая величина фактических затрат.
Главные подводные камни теста
- Дневные OHLC скрывают последовательность цен. Из дневного бара видно, что цена касалась стопа, но не всегда известно, в каком порядке были достигнуты уровни. В модели стоп имеет приоритет, но точная цена исполнения и проскальзывание не восстановлены по сделкам внутри дня.
- Вход на открытии следующего бара идеализирован. Реальная заявка может исполниться хуже из-за гэпа, ликвидности и задержки; если открытие уже за стопом, сигнал в тесте просто пропускается.
- IMOEXF — фьючерс. Результат зависит от вариационной маржи, обеспечения и фандинга. Условный баланс 100 000 ₽ не проверяет, хватило бы денег поддерживать позицию в каждой точке истории и не возникло бы принудительное закрытие.
- Один лот — не постоянный риск. Ширина стопа меняется вместе с диапазоном сигнальной свечи. На высокой волатильности один и тот же объём рискует гораздо большей частью счёта.
- Нет независимого контрольного периода. Все 830 баров использованы для общей оценки. Отдельная вневыборочная проверка и тест устойчивости параметров пока не проводились; положительный исторический итог может зависеть от конкретного рыночного режима.
- Выход «два бара против» отдаёт часть прибыли. После сильного движения позиция ждёт подтверждённый разворот двумя закрытиями. Это помогает оставаться в тренде, но может вернуть рынку заметную часть плавающего результата.
Следующий полезный этап проверки — прогнать неизменённые правила на отдельном периоде, затем отдельно сравнить варианты стоп-буфера и выхода, добавить исторический фандинг и комиссии, а для исполнения проверить H4-последовательность касаний и модель гарантийного обеспечения. До такой проверки цифры следует считать результатом упрощённого бэктеста, а не готовой торговой системой.
Вывод
Расчёт носит исследовательский и образовательный характер, не является индивидуальной инвестиционной рекомендацией. Результаты прошлой выборки не гарантируют будущих результатов.
