Внутренние и внешние бары H4: проверка трёхлетних данных МосБиржи
Проверили две свечные модели на предоставленном архиве H4 за три года: внутренний бар и внешний бар. Для каждой сравнили вход без фильтра и вход только по направлению EMA20/EMA50. Во всех вариантах цель — 2R, а вход производится на открытии следующего четырёхчасового бара после подтверждения сигнала.
Какие данные использованы
Взяты 13 CSV из локального архива history_h4: десять акций (GAZP, GMKN, LKOH, NVTK, OZON, PLZL, ROSN, SBER, SMLT, T), фьючерс IMOEXF, индекс RTSI и облигационный индекс RGBI. В сумме — около 55 тысяч H4-баров; первые ряды начинаются 9 октября 2023 года, IMOEXF — 14 ноября 2023 года, последний бар в файлах — 7 октября 2026 года. Время приведено к Москве.
Это анализ именно переданных CSV OHLC, а не выгрузки MOEX ISS и не данных из candles.json. Мы не подключались к panovq.trade и не меняли его.
Определения и правила теста
- Внутренний бар: его максимум ниже максимума предыдущей (материнской) свечи, минимум выше её минимума. Ждём закрытия H4-бара за границей материнского диапазона в течение следующих пяти баров; направление задаёт первая пробитая граница.
- Внешний бар: его максимум выше максимума предыдущего бара, а минимум ниже минимума предыдущего. Направление задаётся телом свечи: закрытие выше открытия — лонг, ниже — шорт.
- EMA-фильтр: для лонга EMA20 выше EMA50 и EMA20 растёт относительно значения пять H4-баров назад; для шорта — зеркальные условия. Фильтр проверяется на закрытии сигнального бара.
- Вход: на открытии следующего H4-бара. Если гэп уже пересёк плановую цель до входа, сигнал пропускается. Сценарии с некорректным положением стопа тоже исключаются.
- Стоп: за противоположным экстремумом внутреннего/внешнего бара. Цель: 2R от цены входа. После входа при касании стопа и цели в одном баре засчитывается стоп. Если уровни не достигнуты, выход — закрытие десятого последующего H4-бара.
- На одном инструменте одновременно только одна позиция: следующий сигнал пропускается, пока предыдущая не закрыта. Сделки без полного десятибарного окна в конце архива исключены.
R — первоначальный риск на сделку. В строках «цель» указано число сделок, где достигнута плановая цель 2R; средний R учитывает фактический модельный выход, включая закрытия по времени и гэпы. Положительный исход означает итог выше 0R, а не обязательно достижение 2R.
Сравнение четырёх вариантов
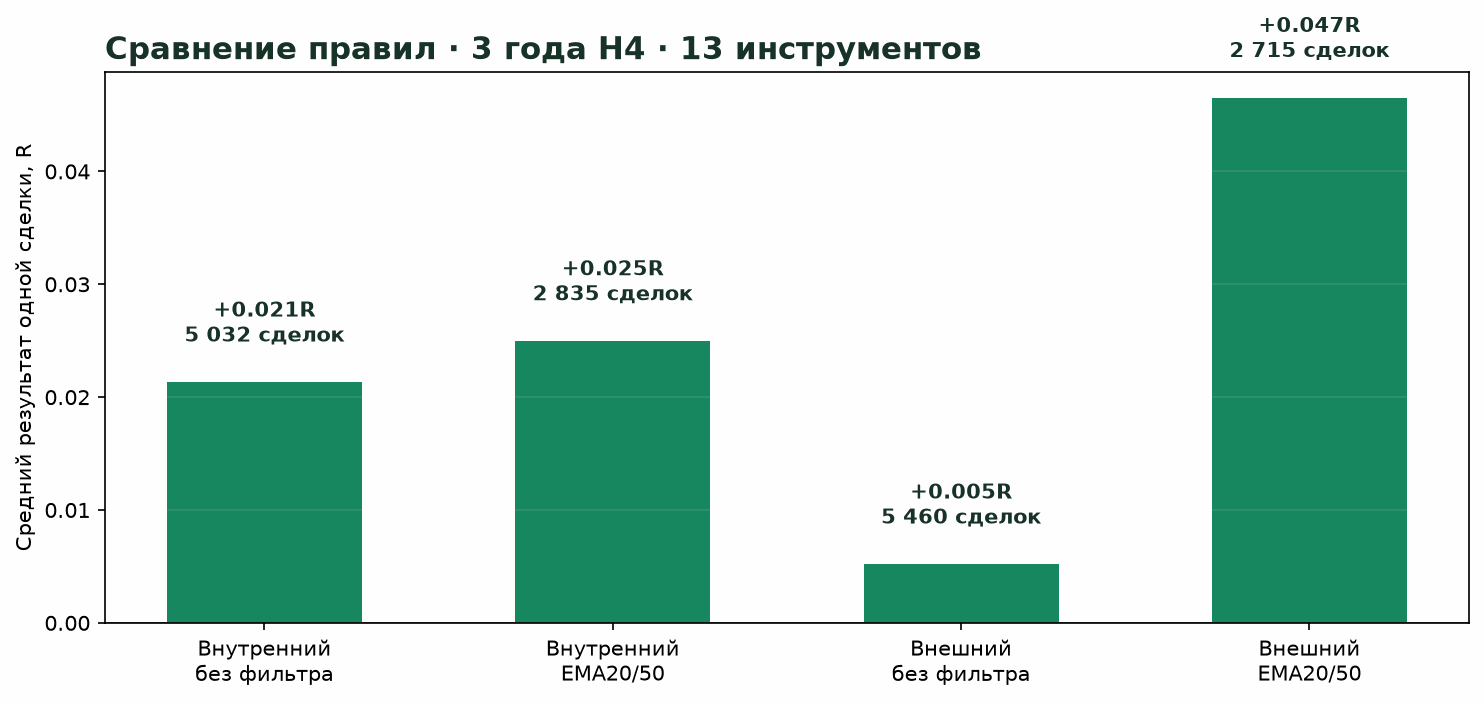
| Модель | Сделки | Цель 2R | Стоп | Выход по времени | Средний R | PF | Баланс* | Макс. просадка* |
|---|---|---|---|---|---|---|---|---|
| Внутренний бар, без фильтра | 5 488 | 1 254 (22,9%) | 2 712 | 1 522 | +0,054R | 1,101 | 124 846 ₽ (+24,85%) | −5,46% |
| Внутренний бар + EMA20/50 | 2 963 | 698 (23,6%) | 1 505 | 760 | +0,042R | 1,078 | 109 830 ₽ (+9,83%) | −7,65% |
| Внешний бар, без фильтра | 5 987 | 1 542 (25,8%) | 3 309 | 1 136 | +0,030R | 1,051 | 114 065 ₽ (+14,07%) | −6,88% |
| Внешний бар + EMA20/50 | 2 895 | 796 (27,5%) | 1 613 | 486 | +0,052R | 1,089 | 111 982 ₽ (+11,98%) | −4,17% |
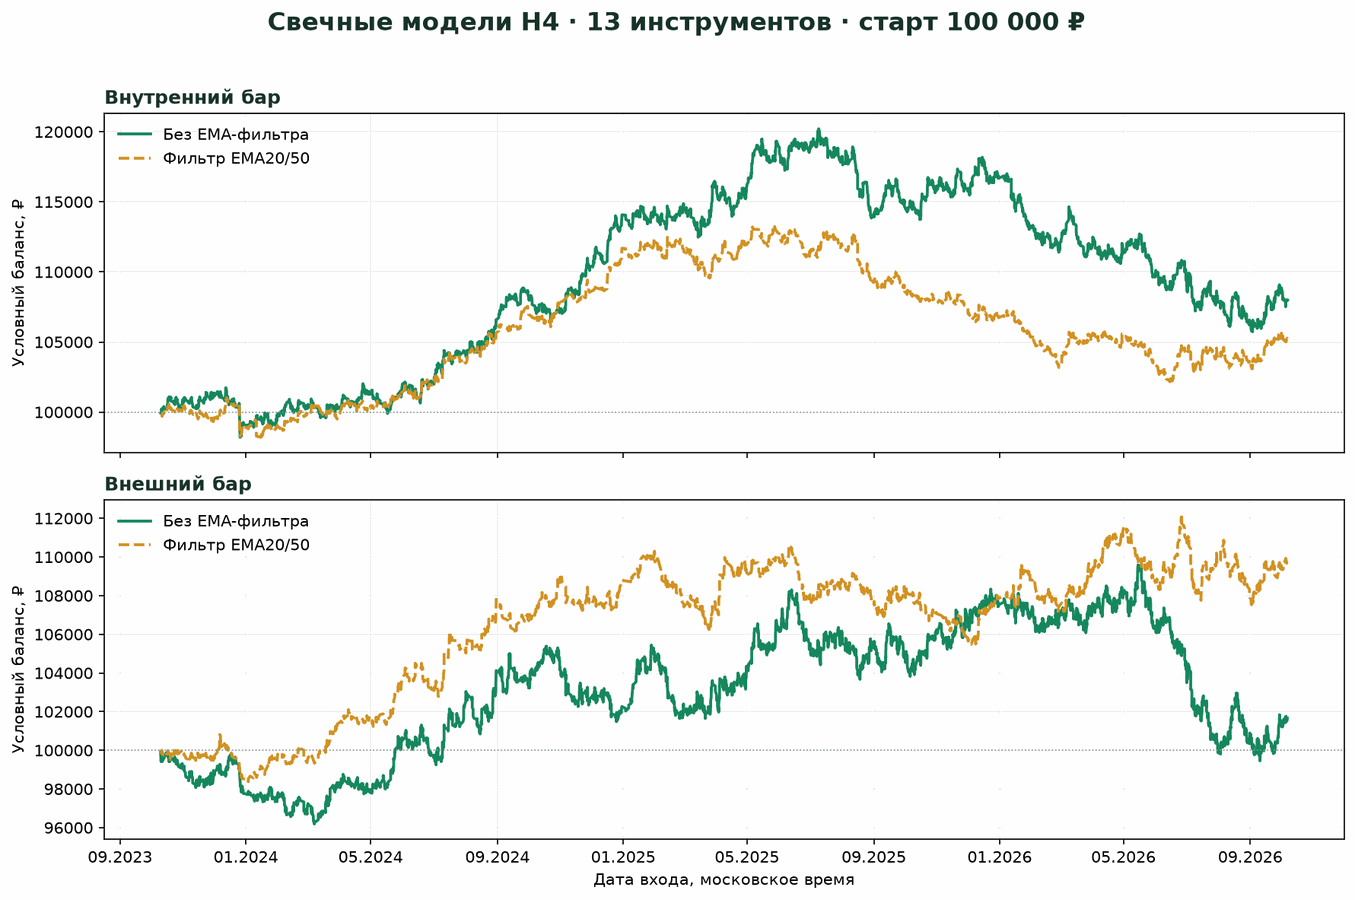
* Баланс — условная портфельная модель со стартом 100 000 ₽. Риск каждой позиции задан как 1% текущего баланса, разделённый на 13 доступных инструментов; максимум запланированного суммарного риска одновременно — около 1%. Это пересчёт исторических сделок, а не реальная кривая брокерского счёта.
Проверка устойчивости по годам
| Год | Внутренний + EMA: сделки / net R | Внешний + EMA: сделки / net R |
|---|---|---|
| 2023 (с октября) | 174 / +9,03R | 156 / −19,83R |
| 2024 | 834 / +160,66R | 766 / +139,79R |
| 2025 | 1 028 / −34,44R | 1 006 / +0,72R |
| 2026 (по 7 октября) | 927 / −9,59R | 967 / +30,47R |
Это важная оговорка: значительная часть положительного результата фильтрованных моделей пришлась на 2024 год. В проверке по инструментам результат EMA-варианта был положительным у 8 из 13 рядов для внутреннего бара и у 9 из 13 для внешнего. У остальных пяти и четырёх соответственно итог отрицательный. Усреднение по всем годам скрывает эту неоднородность.
Четыре примера с графиками
На графиках приведены исходные H4-свечи и модельные уровни. Время — московское. Примеры подтверждают, как применялись единые правила, но сами по себе не доказывают преимущество модели.
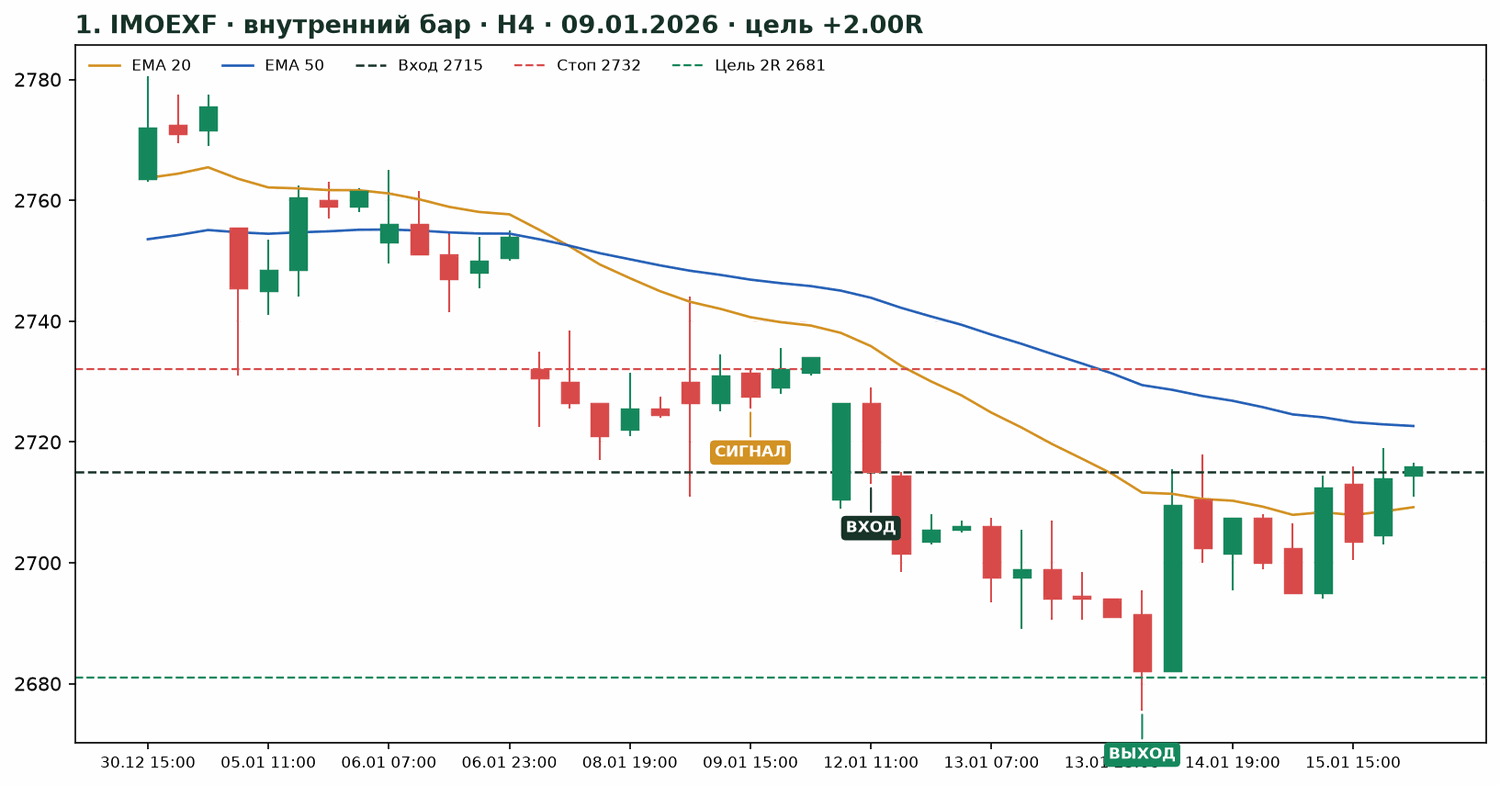
Сигнал 09.01.2026 15:00; подтверждение — закрытие ниже материнского диапазона. Вход 2 714,5 — 12.01 15:00; стоп 2 732,0; цель 2 679,5 достигнута 14.01. Итог модели: +2R.
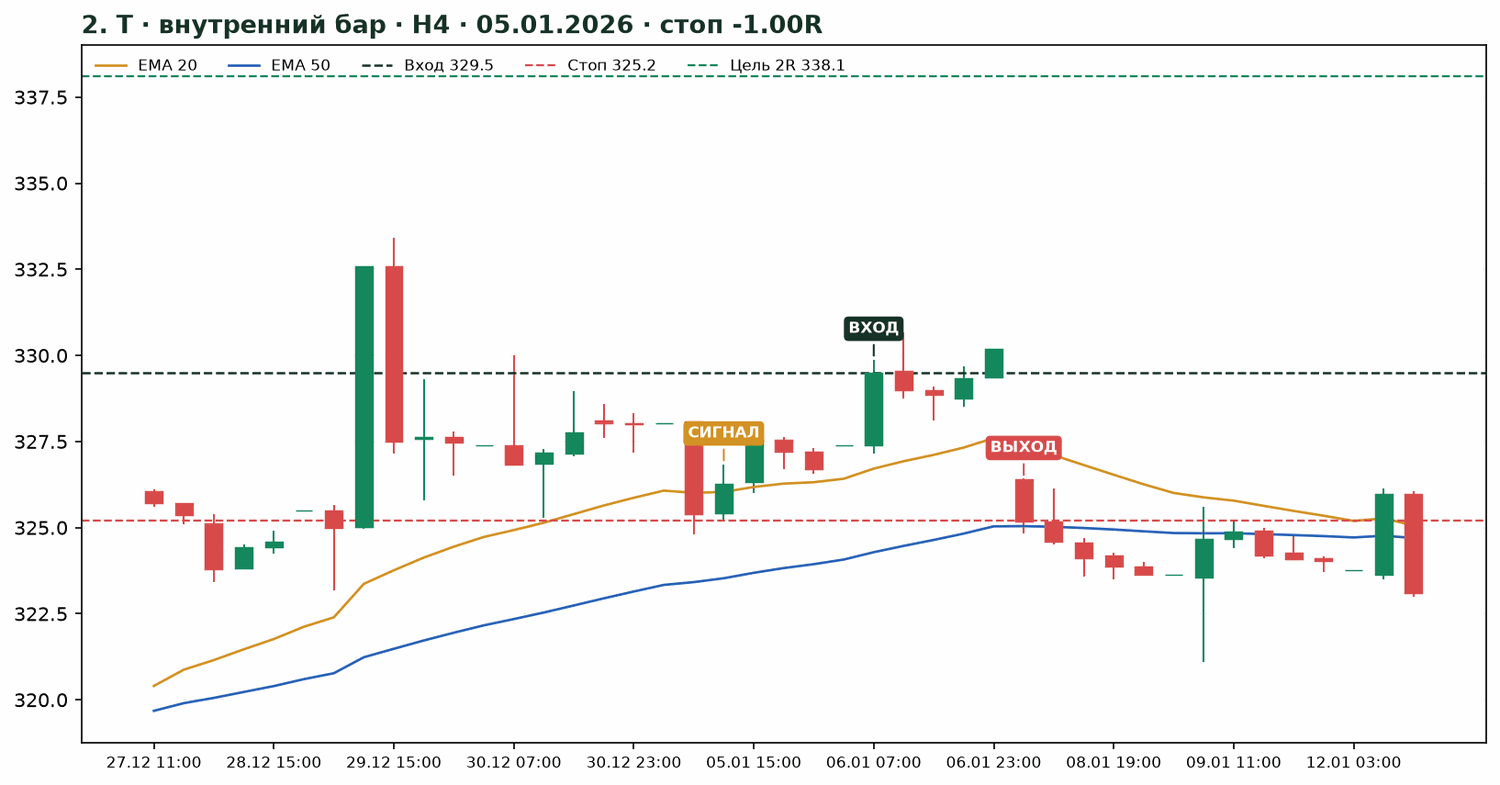
Сигнал 05.01.2026 11:00; вход 329,54 — 06.01 11:00; стоп 325,20; цель 338,22 не достигнута. Стоп сработал 08.01. Итог: −1R.
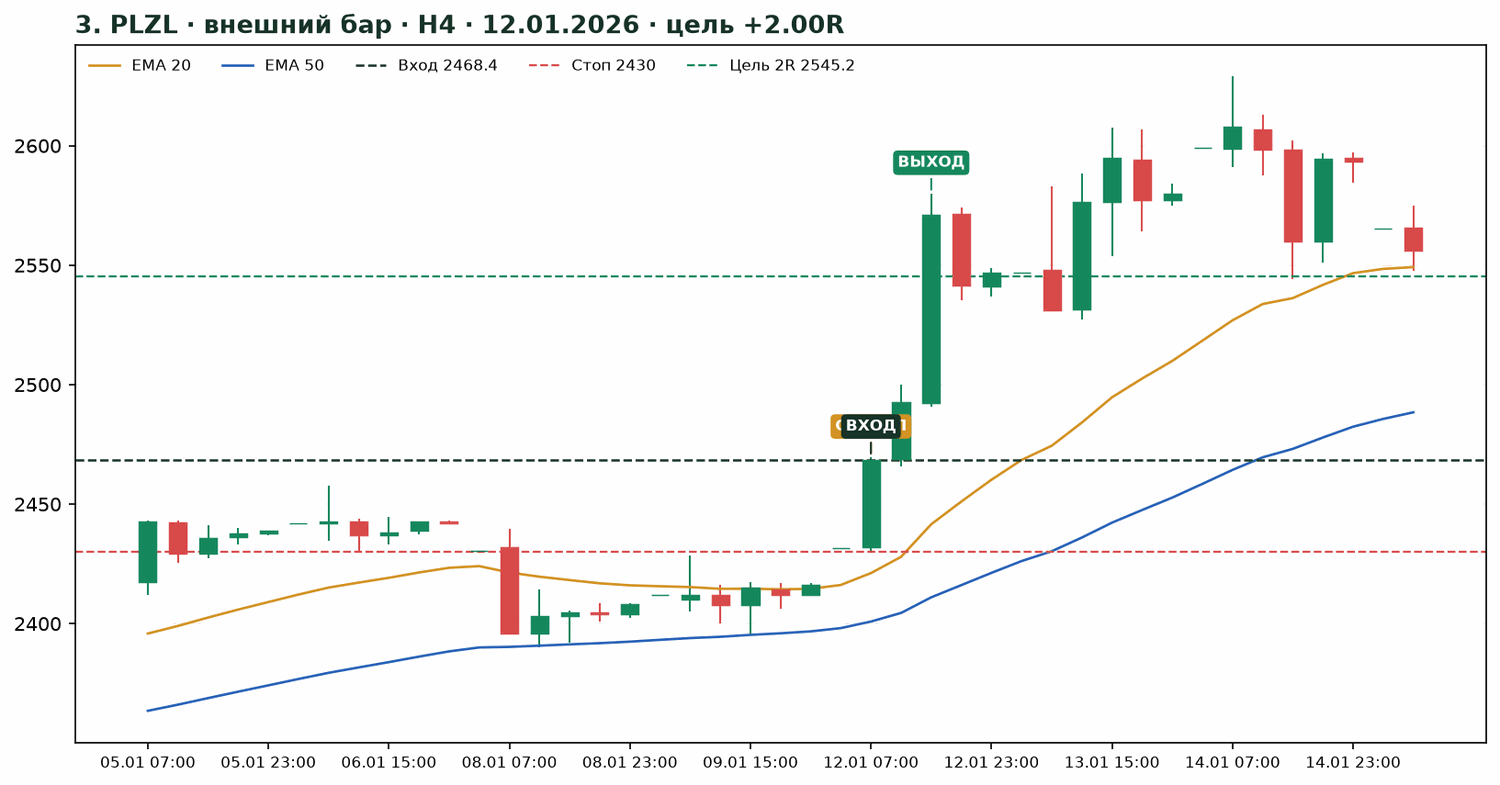
Сигнал 12.01.2026 07:00; бычье тело; вход 2 468,4 — 12.01 11:00; стоп 2 430,0; цель 2 545,2 достигнута 12.01 15:00. Итог: +2R.
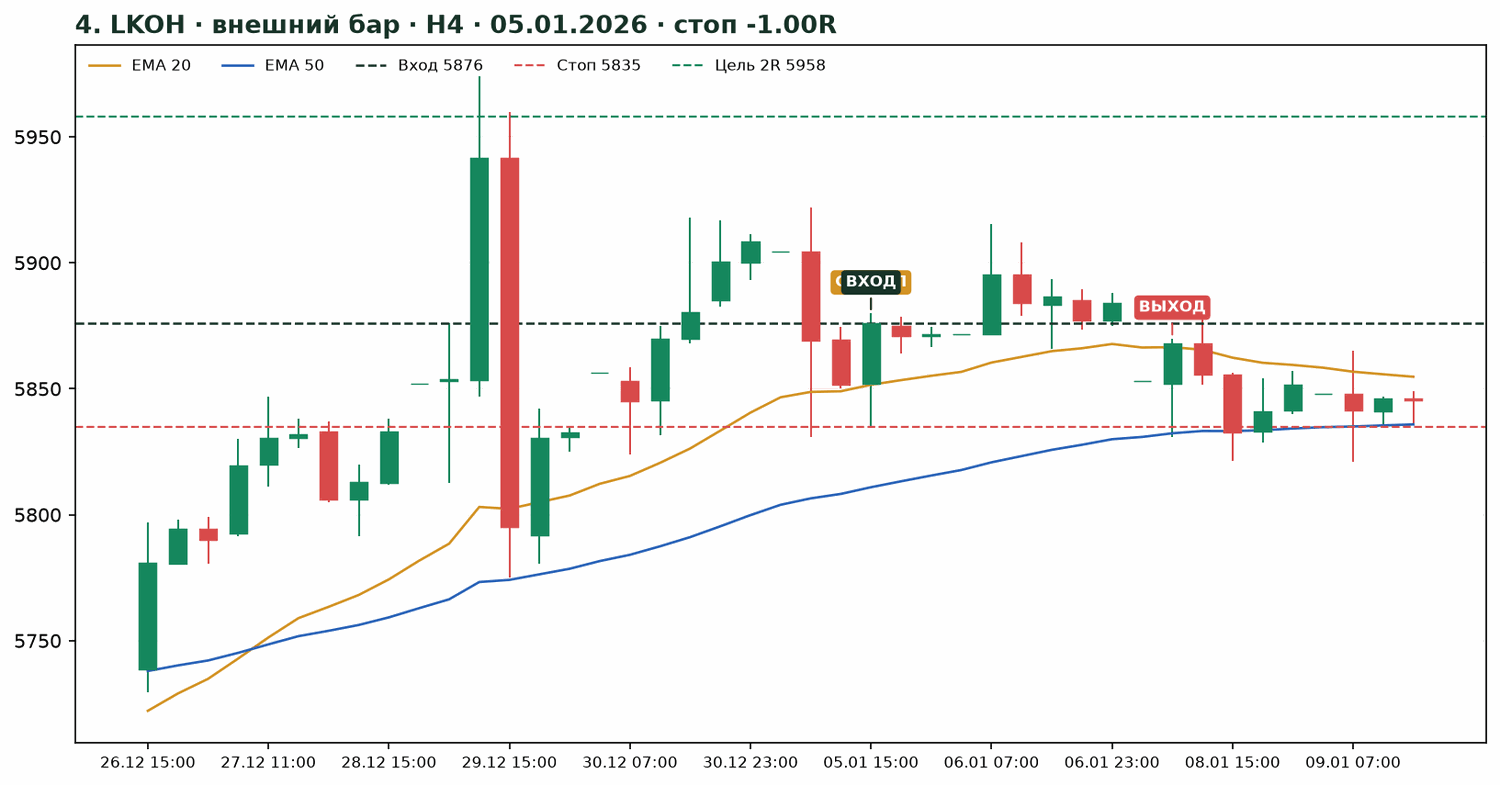
Сигнал 05.01.2026 15:00; вход 5 875,0 — 05.01 19:00; стоп 5 835,0; цель 5 955,0 не достигнута. Стоп сработал 08.01 07:00. Итог: −1R.
Кривая модельного баланса
В четырёх портфельных симуляциях начальный баланс равен 100 000 ₽. Получившиеся значения не являются доходностью реального счёта: модель не знает фактические комиссии, спред и проскальзывание, а частичное исполнение и ликвидность не проверялись.
Вывод: есть ли у подхода право на жизнь?
Как гипотеза для дальнейшего наблюдения — да, но в текущем виде как самостоятельное правило для реальной торговли — пока нет. Наиболее ровная агрегированная кривая у внутреннего бара без EMA, но годовые результаты скачут, а преимущество составляет лишь несколько сотых R на сделку. Внешний бар с фильтром показал 11,98% условного прироста и меньшую просадку, но тоже не прошёл независимую проверку и чувствителен к модели входа.
Следующий разумный этап — заранее зафиксировать параметры, учесть комиссии и проскальзывание по каждому инструменту, затем проверить правило на отдельном периоде, которого не было при подборе, и вести журнал реальных сигналов. До этого вывод исследования: наблюдать можно; считать доказанной стратегией нельзя.
Связанные материалы
Источник: пользовательский архив history_h4 (CSV OHLC). Анализ построен на исторических данных; материал учебный и не является индивидуальной инвестиционной рекомендацией.
