Коррекция Фибоначчи после сильного движения: есть ли право на жизнь?
Стоит ли входить в рынок сразу после сильного движения или ждать отката к уровню Фибоначчи? Мы проверили заранее заданные правила на дневных, часовых и четырёхчасовых свечах индекса МосБиржи, Nasdaq‑100 и непрерывного фьючерса COMEX на золото. На дневках вход по 38,2% оказался лучше немедленного входа во всех трёх сериях в этой выборке; на H1 и H4 преимущество непостоянно, а глубокий откат 61,8% часто не успевал исполниться или давал отрицательное среднее R. Это результат одного теста, а не универсальное свойство уровней.
Короткий ответ
- На D1 лучше всего выглядел лимитный вход 38,2%: среднее net‑ожидание при условной комиссии 5 б.п. на сторону составило +0,141R на IMOEX, +0,172R на GC=F и +0,451R на Nasdaq‑100. Сравните со входом на следующей свече: -0,013R, -0,018R и +0,150R соответственно.
- Но лимитная заявка на 38,2% исполнилась только в 68,4–74,6% случаев на этих D1-сериях. Пропущенные входы нельзя считать выигрышами: для них сделка не открывалась.
- На H1 ожидание отката не дало общего преимущества. При выбранных правилах значения после условных 5 б.п. на сторону отрицательные по всем трём инструментам для уровней 38,2–61,8%.
- На H4 результаты близки к нулю или отрицательные. Часть выборок мала: например, у Nasdaq‑100 на H4 по 21–34 сделки; цифры чувствительны к отдельным эпизодам.
- Уровень Фибоначчи сам по себе не является сигналом разворота. Он лишь задаёт цену лимитной заявки внутри заранее определённого импульса.
Что именно тестировали
Чтобы не подбирать начало и конец движения задним числом, импульс задавался механически. Экстремум считался подтверждённым после двух свечей справа и двух слева; входные решения принимались только после подтверждения. Между двумя чередующимися экстремумами должно пройти от 3 до 20 свечей, а размер импульса — не менее 2,5 ATR(20). Для длинной сделки цена закрытия должна быть выше EMA50, а EMA50 — расти относительно значения пять свечей назад; для короткой — наоборот.
- Контроль «вход сразу»: вход по открытию следующей свечи после подтверждения импульса.
- Три варианта отката: отдельная лимитная заявка на 38,2%, 50% либо 61,8% длины импульса. Каждый вариант проверялся отдельно и мог ждать входа до 10 свечей.
- Риск и выход: общий стоп на уровне 78,6% отката; цель — 2R от цены конкретного входа; если ни стоп, ни цель не достигнуты, позиция закрывалась по закрытию 30-й свечи.
- Неизвестная последовательность внутри свечи: если стоп и цель попадали в диапазон одной OHLC-свечи, учитывался стоп. На свече заполнения лимитного входа стоп также проверялся, но цель учитывалась только со следующей свечи. Цель при гэпе засчитывалась по лимитной цене; стоп при гэпе — по цене открытия, если она хуже стопа.
- Издержки: дополнительно показаны сценарии 1 и 5 базисных пунктов на сторону от цены входа (2 и 10 б.п. за полный круг). Это единый стресс‑сценарий, а не комиссия конкретного брокера; реальные комиссии, спред, проскальзывание и перенос фьючерсного контракта отличаются.
Сигналы внутри одного инструмента и таймфрейма моделировались последовательно: пока сделка открыта или лимитный ордер ожидает исполнения, следующий сетап пропускался. Поэтому число исполненных сделок и доля заполнения различаются между правилами.
Рынки и данные
В расчёте использованы исторические OHLC-свечи: индекс IMOEX из MOEX ISS; индекс Nasdaq‑100 (^NDX) и непрерывный фьючерс COMEX на золото (GC=F) из исторических котировок Yahoo Finance. GC=F — именно серия фьючерса, а не спотовая пара XAU/USD; ^NDX — индекс, а не фьючерс NQ или ETF.
Дневные свечи охватывают 3 января 2020 — 5 октября 2026 для IMOEX и золота и 2 января 2020 — 5 октября 2026 для Nasdaq‑100. H1 покрывает 3 января 2025 — 5 октября 2026 для IMOEX, 2 января 2025 — 5 октября 2026 для GC=F и Nasdaq‑100. H4 построен из часовых свечей по биржевым временным зонам; используются только завершённые свечи. Незавершённая сессия 6 октября исключена.
Свободный поток MOEX ISS может быть задержан; описание доступа и исторических данных приведено в документации MOEX ISS. Мы не используем здесь реестр всех акций МосБиржи: MOEX представлен широким индексом IMOEX. Nasdaq и золото анализируются как индексовая и фьючерсная серии соответственно. Это исследование не пересчитывает фактическое исполнение конкретного брокера.
Полная таблица результатов
R — прибыль или убыток в единицах первоначального риска сделки; +1R означает прибыль, равную размеру риска. «Входы» — доля исполненных лимитных ордеров от рассмотренных сетапов. PF — отношение суммарной прибыли к суммарному убытку после сценария 5 б.п. на сторону. При отрицательном среднем R это не становится прибыльной системой от одного высокого процента выигрышных сделок.
IMOEX · индекс МосБиржи
1 час
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 160 | 98,8% | 51,2% | +0,152R | +0,118R | -0,018R | +0,97 |
| Откат 38,2% | 123 | 61,5% | 41,5% | +0,113R | +0,081R | -0,049R | +0,93 |
| Откат 50% | 106 | 50,0% | 34,9% | -0,015R | -0,059R | -0,232R | +0,73 |
| Откат 61,8% | 91 | 41,2% | 38,5% | +0,084R | +0,010R | -0,285R | +0,69 |
4 часа
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 35 | 94,6% | 34,3% | -0,033R | -0,046R | -0,096R | +0,83 |
| Откат 38,2% | 30 | 65,2% | 36,7% | +0,035R | +0,020R | -0,036R | +0,95 |
| Откат 50% | 25 | 51,0% | 28,0% | -0,212R | -0,232R | -0,314R | +0,62 |
| Откат 61,8% | 21 | 40,4% | 33,3% | -0,087R | -0,120R | -0,252R | +0,71 |
1 день
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 60 | 98,4% | 48,3% | +0,141R | +0,110R | -0,013R | +0,98 |
| Откат 38,2% | 55 | 73,3% | 43,6% | +0,183R | +0,174R | +0,141R | +1,24 |
| Откат 50% | 42 | 50,6% | 45,2% | +0,249R | +0,237R | +0,188R | +1,31 |
| Откат 61,8% | 34 | 39,1% | 32,4% | -0,080R | -0,101R | -0,188R | +0,76 |
GC=F · непрерывный фьючерс COMEX на золото
1 час
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 325 | 98,2% | 39,4% | -0,055R | -0,117R | -0,365R | +0,55 |
| Откат 38,2% | 263 | 70,3% | 33,1% | -0,069R | -0,113R | -0,288R | +0,64 |
| Откат 50% | 245 | 61,6% | 35,5% | +0,005R | -0,057R | -0,305R | +0,65 |
| Откат 61,8% | 216 | 51,4% | 35,2% | +0,050R | -0,048R | -0,444R | +0,55 |
4 часа
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 78 | 100,0% | 44,9% | +0,072R | +0,060R | +0,011R | +1,02 |
| Откат 38,2% | 70 | 74,5% | 38,6% | +0,082R | +0,067R | +0,004R | +1,01 |
| Откат 50% | 66 | 58,4% | 39,4% | +0,151R | +0,125R | +0,024R | +1,04 |
| Откат 61,8% | 55 | 45,5% | 36,4% | +0,091R | +0,050R | -0,114R | +0,85 |
1 день
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 65 | 97,0% | 38,5% | +0,055R | +0,040R | -0,018R | +0,97 |
| Откат 38,2% | 53 | 74,6% | 43,4% | +0,223R | +0,212R | +0,172R | +1,30 |
| Откат 50% | 48 | 65,8% | 37,5% | +0,087R | +0,075R | +0,024R | +1,04 |
| Откат 61,8% | 40 | 49,4% | 32,5% | -0,068R | -0,096R | -0,209R | +0,74 |
^NDX · индекс Nasdaq-100
1 час
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 106 | 97,2% | 41,5% | -0,067R | -0,089R | -0,180R | +0,74 |
| Откат 38,2% | 85 | 63,9% | 37,6% | -0,068R | -0,141R | -0,431R | +0,59 |
| Откат 50% | 73 | 50,3% | 41,1% | +0,071R | -0,019R | -0,375R | +0,65 |
| Откат 61,8% | 55 | 36,2% | 32,7% | -0,268R | -0,405R | -0,952R | +0,36 |
4 часа
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 34 | 100,0% | 41,2% | -0,056R | -0,065R | -0,102R | +0,83 |
| Откат 38,2% | 25 | 56,8% | 44,0% | +0,082R | +0,065R | +0,000R | +1,00 |
| Откат 50% | 25 | 54,3% | 40,0% | +0,083R | +0,061R | -0,029R | +0,96 |
| Откат 61,8% | 21 | 45,7% | 42,9% | +0,228R | +0,163R | -0,094R | +0,89 |
1 день
| Правило входа | Сделок | Входы | Плюсовых до издержек | Среднее R до издержек | Среднее R при 1 б.п./сторону | Среднее R при 5 б.п./сторону | PF при 5 б.п. |
|---|---|---|---|---|---|---|---|
| Вход сразу | 67 | 98,5% | 50,7% | +0,198R | +0,189R | +0,150R | +1,29 |
| Откат 38,2% | 54 | 68,4% | 53,7% | +0,501R | +0,491R | +0,451R | +1,91 |
| Откат 50% | 46 | 52,9% | 45,7% | +0,342R | +0,326R | +0,263R | +1,43 |
| Откат 61,8% | 40 | 44,9% | 35,0% | +0,012R | -0,012R | -0,110R | +0,86 |
Примеры на реальных свечах
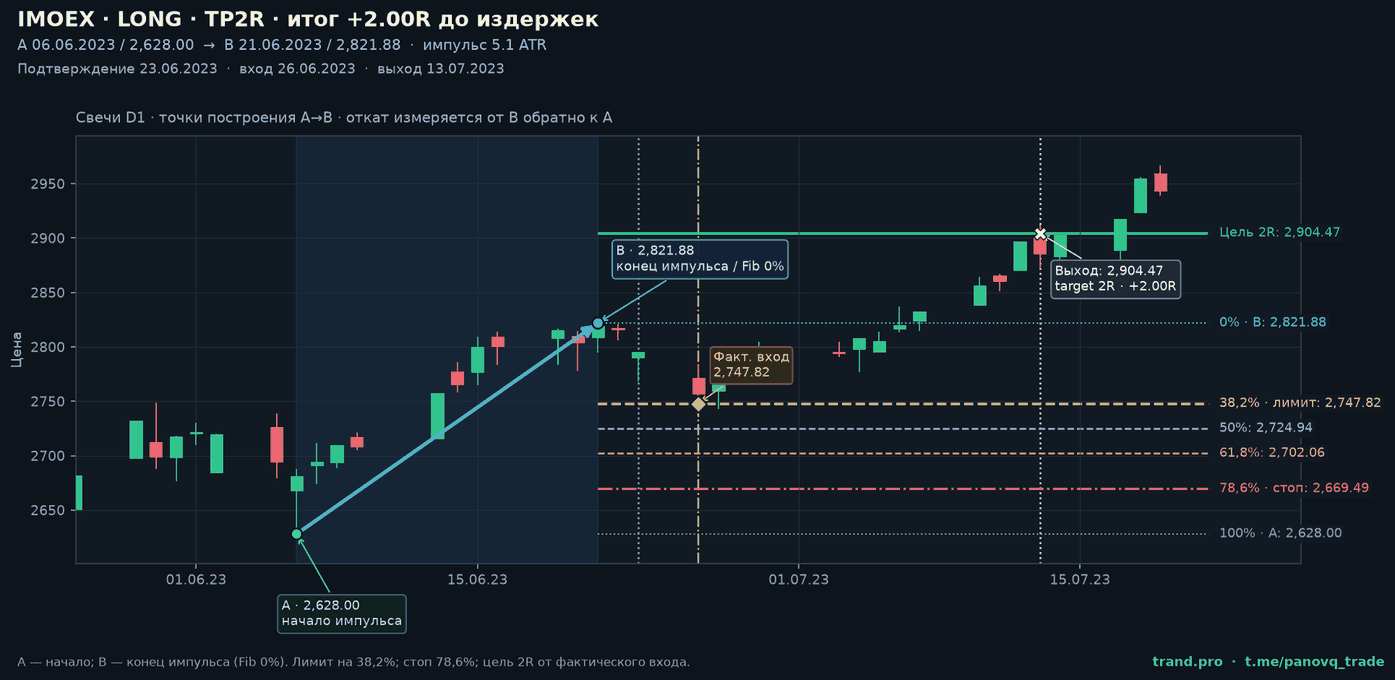
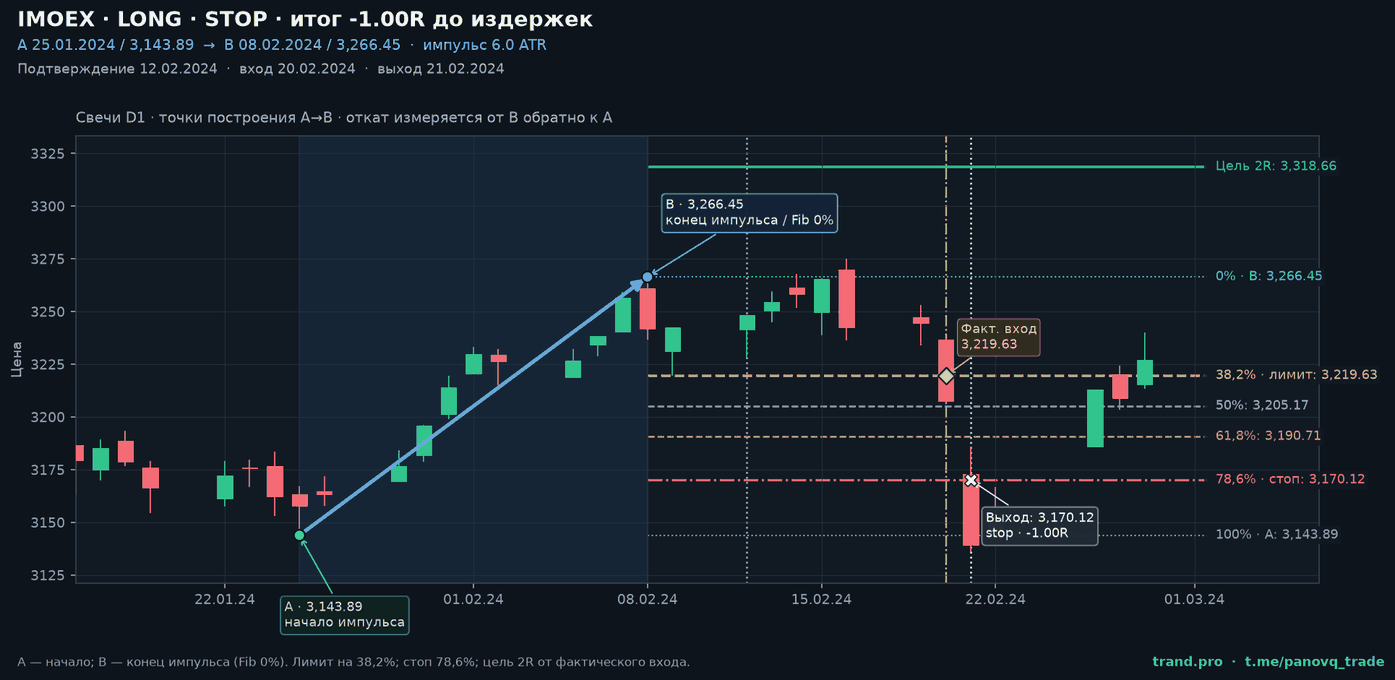
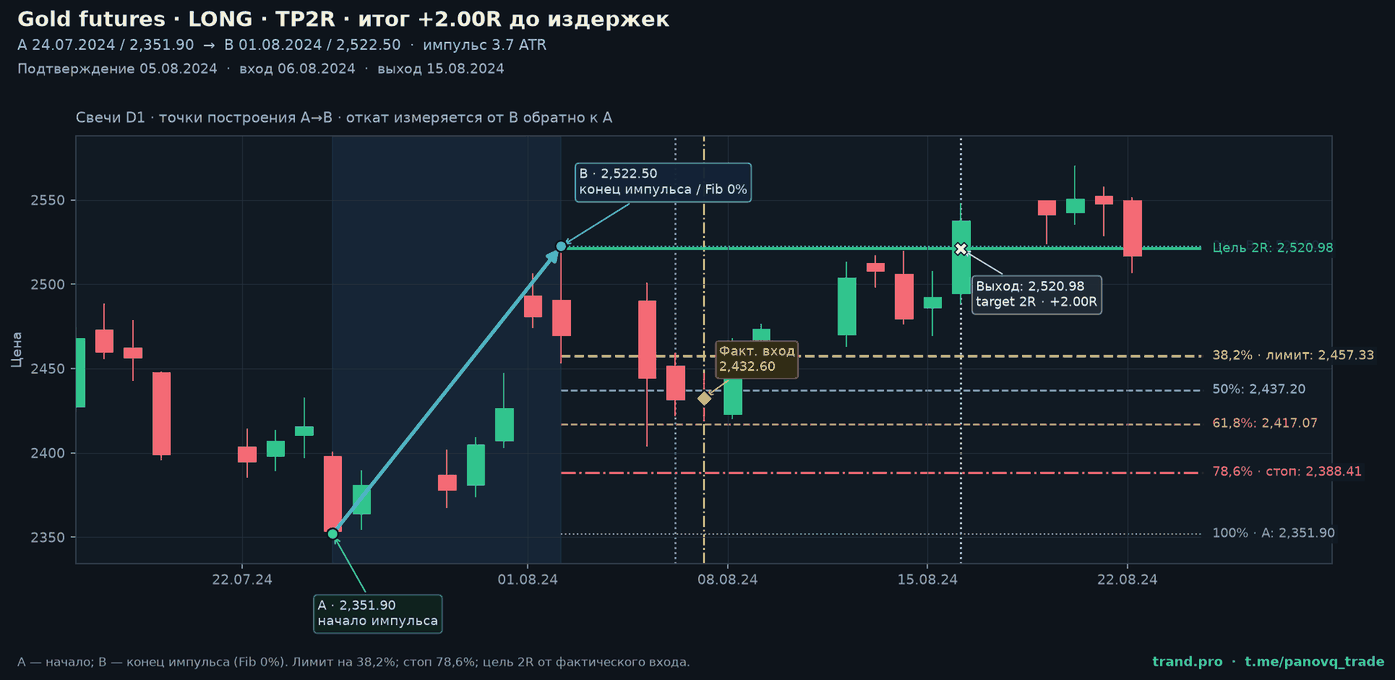
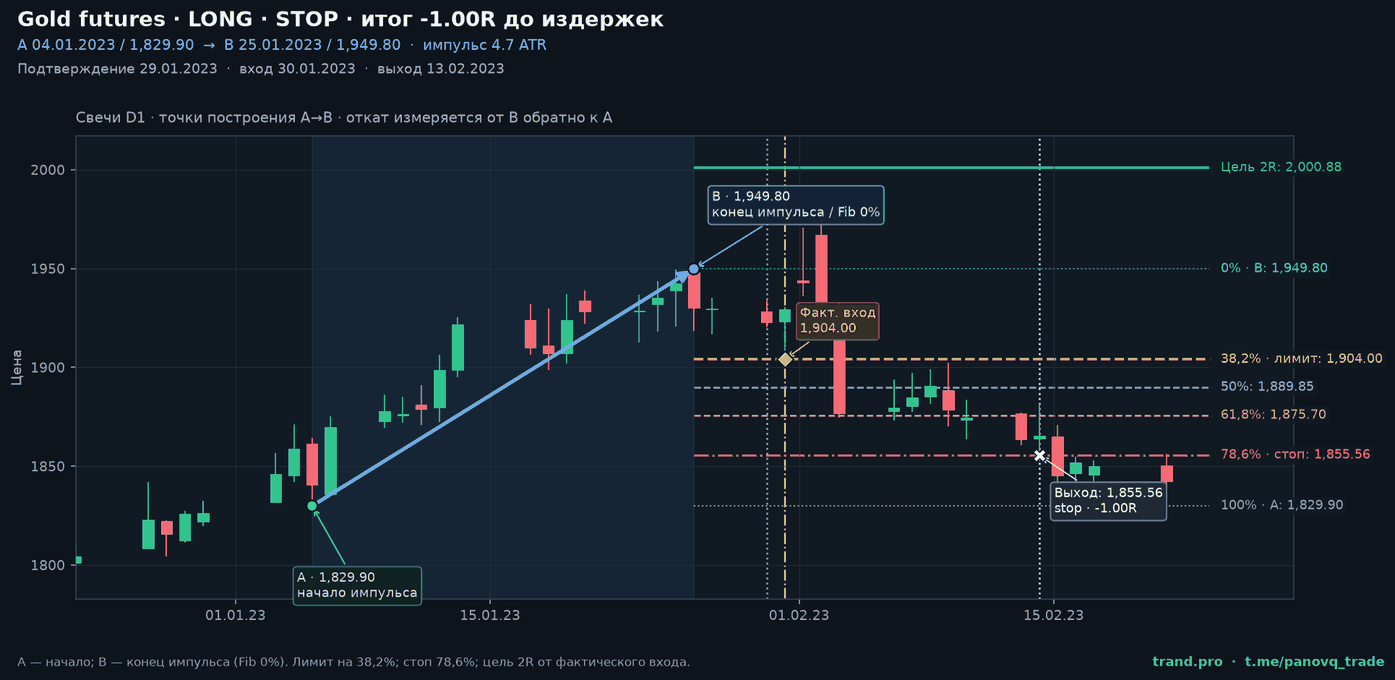
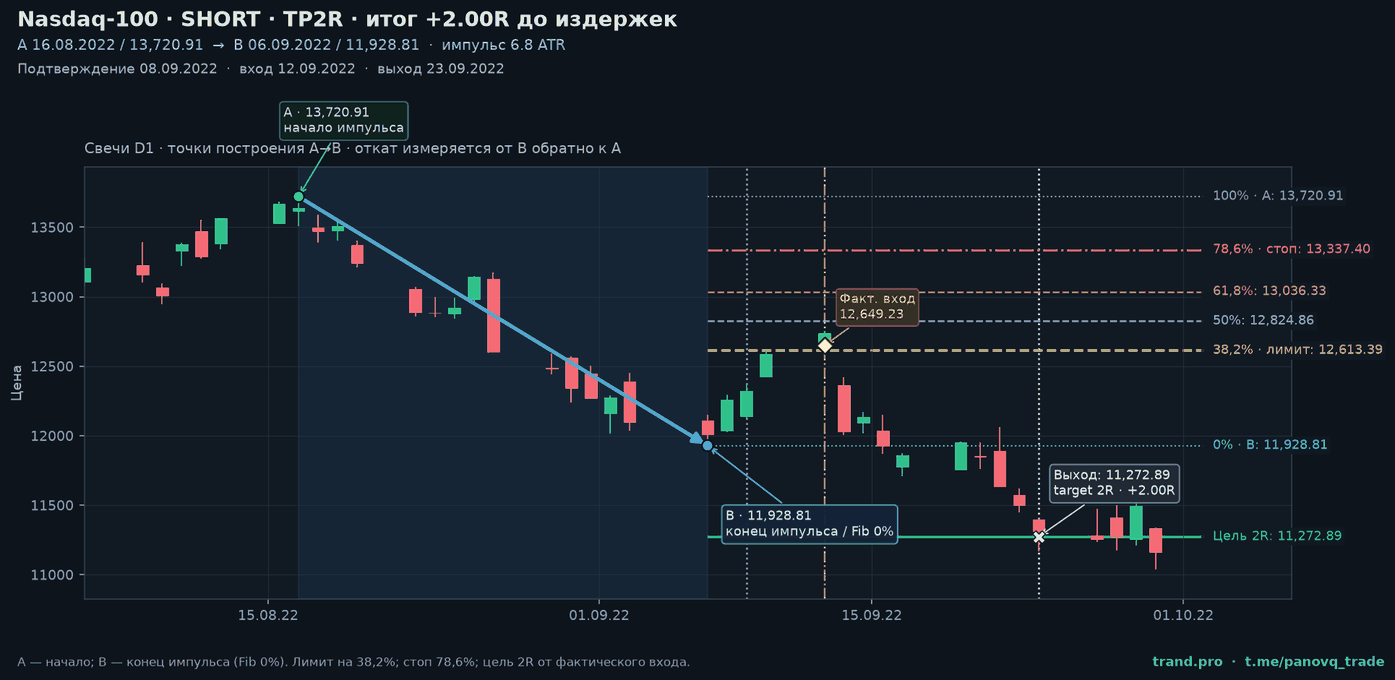
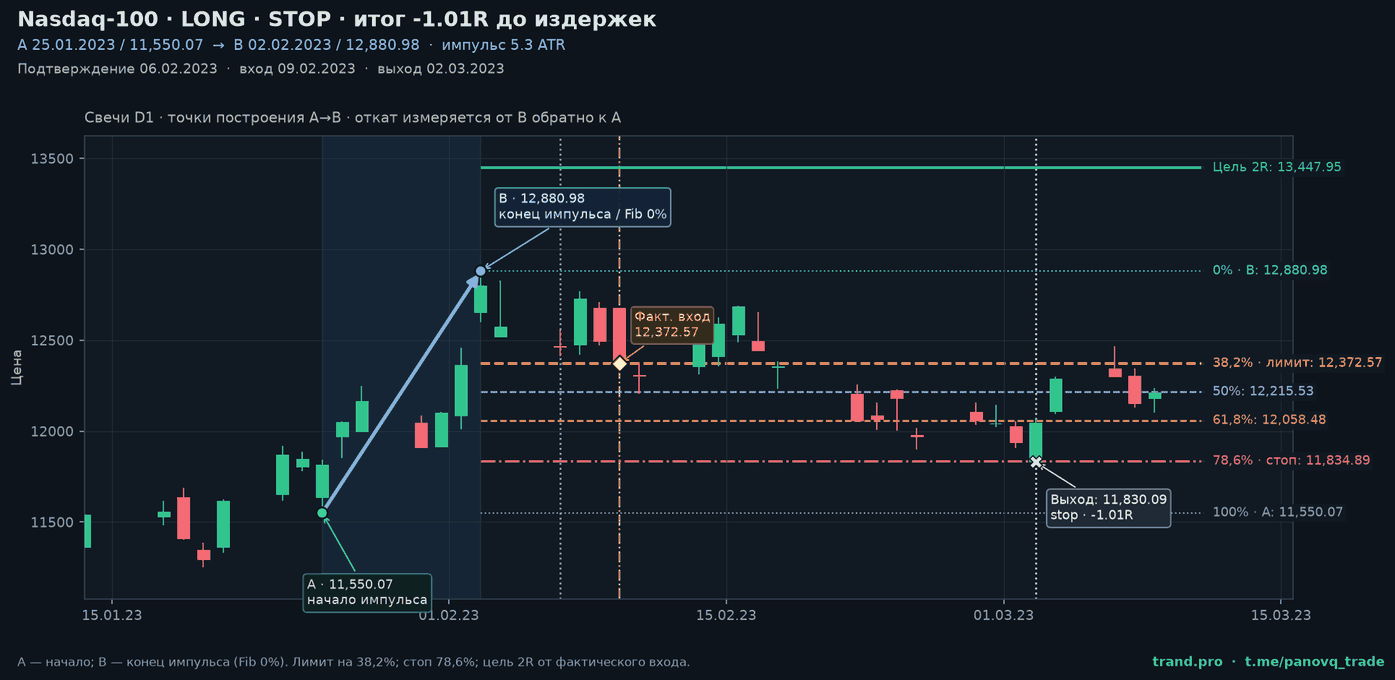
Сначала найдите две подтверждённые впадины/вершины, между которыми цена прошла сильный импульс. Точка A — начало движения, точка B — его конец. Для роста проводим сетку от минимума A к максимуму B: отметка 0% стоит на B, 100% — на A, а коррекционные уровни 38,2%, 50% и 61,8% идут обратно вниз от B. Для падения порядок зеркальный: от вершины A к минимуму B, уровни отката идут вверх от B. Формула входа на 38,2% для роста: B − 0,382 × (B − A); для падения: B + 0,382 × (A − B). Стоп строится тем же способом на 78,6%; цель 2R отстоит от фактической цены входа на два расстояния до стопа.
Вертикальная серая линия — момент, когда точка B подтверждена двумя свечами справа. С этого момента алгоритм выставляет лимитную заявку. Жёлтая вертикаль и ромб показывают фактический вход, светлая вертикаль и крест — закрытие сделки. Если цена открылась за лимитным уровнем, на графике отдельно видны расчётная линия 38,2% и цена исполнения. Примеры показывают как прибыльную, так и убыточную сделку, чтобы были видны и работающие элементы плана, и риск.
Что цифры не доказывают
Положительное среднее на одной исторической выборке не доказывает, что уровень 38,2% обладает самостоятельным прогнозным преимуществом. Результат может зависеть от выбранного определения импульса, EMA-фильтра, целей, конкретного периода и рыночного режима. Исследование не подбирает размер позиции и не включает налог, маржинальные требования, реальные спреды и исполнение заявок. В частности, индекс IMOEX нельзя купить как один инструмент без соответствующего фонда или дериватива, а непрерывная фьючерсная серия GC=F требует отдельной проверки ролловера.
Вывод практический и узкий: в этой модели ожидание неглубокого отката на D1 улучшило среднее R по сравнению с входом сразу после импульса; на H1/H4 подтверждённого устойчивого преимущества не получилось. Перед применением нужны вневыборочный тест на последующем периоде, сравнение с альтернативными ценовыми уровнями и расчёт реальных издержек выбранного инструмента. Общая эмпирическая работа по трём фондовым рынкам также не нашла статистически отличимого поведения цены именно на уровнях Фибоначчи; поэтому наши результаты следует воспринимать как проверку конкретных правил, а не подтверждение «магии» коэффициентов (исследование в Expert Systems with Applications).
Частые вопросы
Почему у лимитного входа меньше сделок?
Цена не всегда откатывает до выбранного уровня в течение 10 свечей. В этих случаях ордер отменяется и сделки нет. Поэтому отдельно показана доля исполнений.
Почему откат 38,2% и 61,8% дают разные результаты?
Это разные цены входа и разные расстояния до общего стопа 78,6%. У глубокого отката часто становится меньше риск в пунктах до цели, но он может не исполниться либо оказаться уже слишком глубоким для продолжения импульса. Результат определяется не одной линией.
Можно ли считать +0,14R гарантированной доходностью?
Нет. Это средний результат конкретной исторической выборки по фиксированным правилам, до учёта всех реальных торговых условий. Он не является прогнозом будущей доходности.
Почему не указана доходность в процентах?
В тесте нет размера позиции, плеча, капитала, контракта и брокерских тарифов. Поэтому корректно сравнивать сделки в R, а не переводить их в процент доходности счёта.
Материал носит исследовательский и образовательный характер и не является инвестиционной рекомендацией.
