Larry Outside Bar
⚖️ Спорный результат
Коротко: проверили систему Larry Outside Bar на фьючерсе IMOEXF, а затем пересчитали на индексе IMOEX и 10 акциях Мосбиржи. Период 14.11.2023–31.10.2026, 619 930 реальных минут, все таймфреймы от минуты до месяца. Отдельно испытаны фильтры EMA, RSI и MACD с разными настройками и цели от 0,5R до 3R.
Наиболее заметное улучшение дал RSI: D1 с целью 0,5R — PF 4,51 при 40 сделках; H6 с целью 1R — PF 2,55 при 98 сделках. Это кандидаты для новой проверки: лучшие результаты выбраны после перебора на уже просмотренной истории, фандинг не учтён.
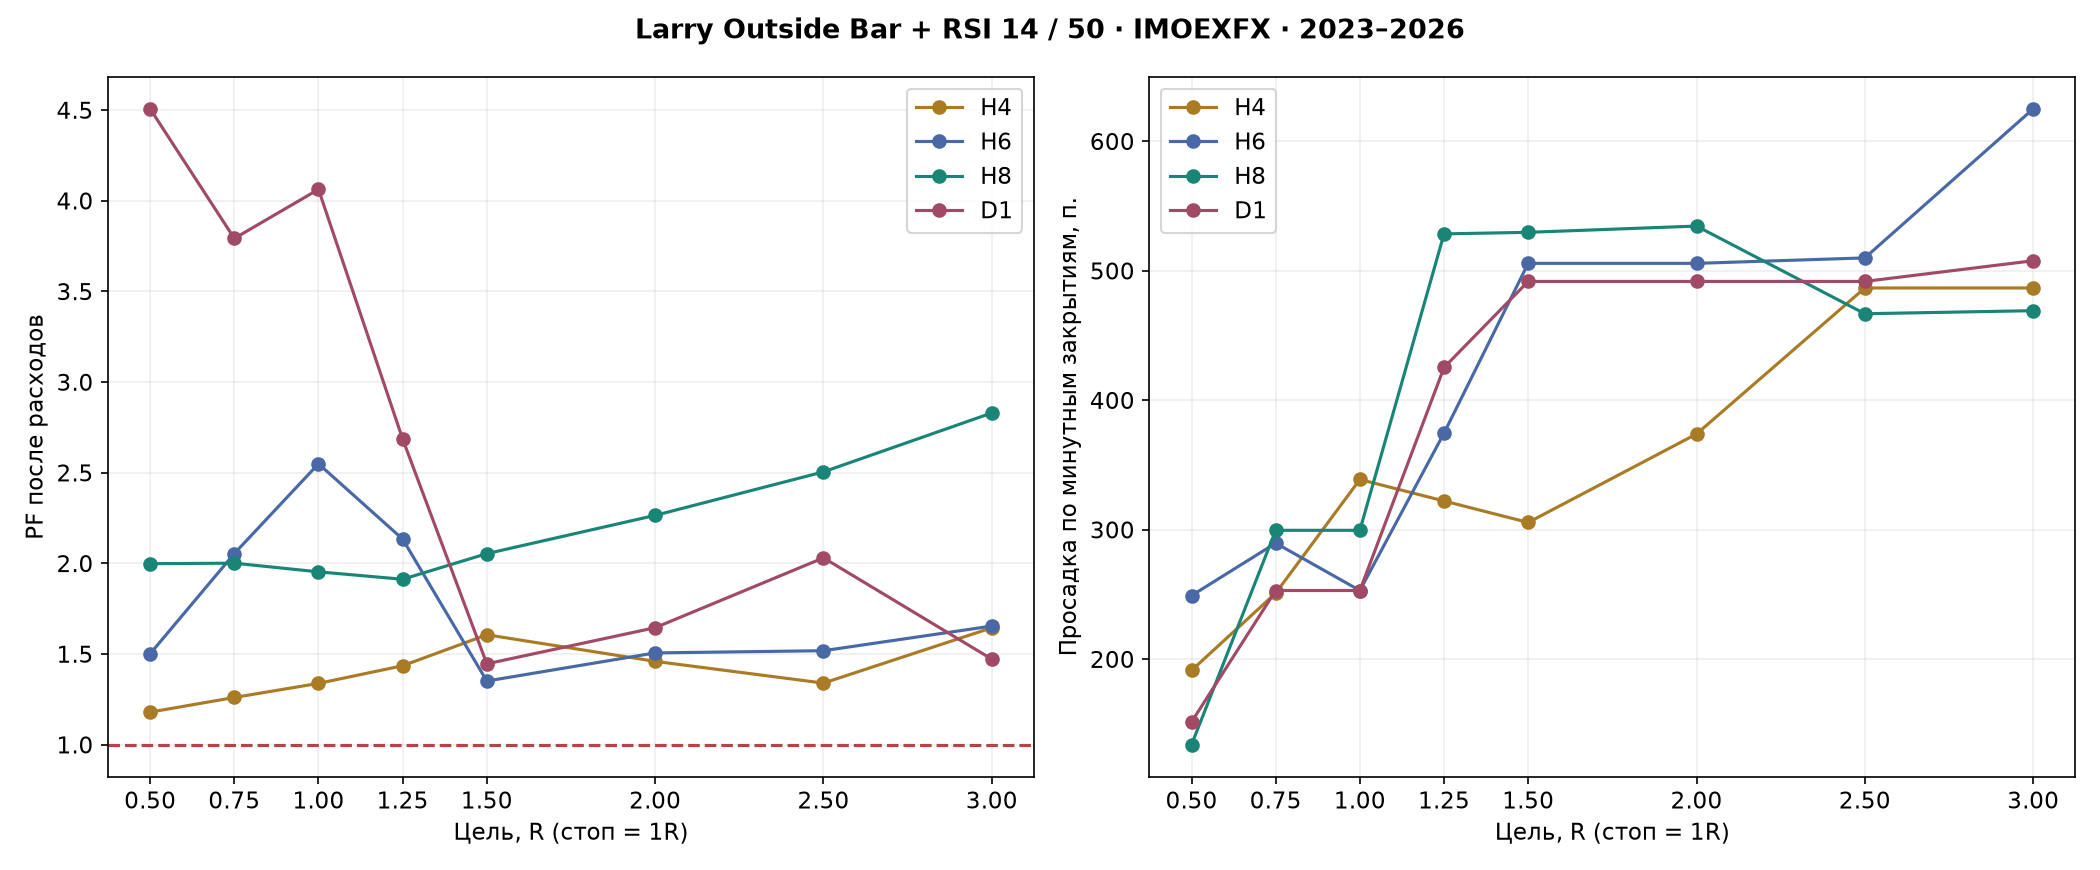
Правила Larry Outside Bar
Сигнальная свеча должна иметь максимум выше и минимум ниже предыдущей свечи. Если её закрытие выше максимума предыдущей — покупка; ниже минимума — продажа. Вход по первой доступной минуте следующего бара, только после закрытия сигнальной свечи.
Важно: в оригинале направление сделки выбирала нейросеть. Мы заменили её простым правилом — куда закрылся внешний бар, туда и вход. Поэтому это проверка самого паттерна, а не нейросети.
Одна позиция, стоп за минимумом/максимумом сигнального бара, не ближе 2 пунктов от входа. Стоп равен 1R. Проверены цели 0,5R; 0,75R; 1R; 1,25R; 1,5R; 2R; 2,5R; 3R. Трейлинга, закрытия по обратному сигналу или в конце дня нет. Перенос через ночь разрешён. Номинальное R:R задано до расходов и округления.
Фильтры: каждый отдельно
- EMA 200: покупки при Close > EMA, продажи при Close < EMA. Начальное значение SMA 200, далее коэффициент 2/201.
- RSI 14 по Уайлдеру: покупки выше 50, продажи ниже 50. Начальные средние по 14 изменениям, далее сглаживание 1/14. Уровни 70/30 здесь не используются.
- MACD 12/26/9: покупки при основной линии выше сигнальной EMA 9, продажи ниже. Это состояние линий, а не требование свежего пересечения; все EMA инициализированы SMA.
Значения индикаторов берутся на закрытой сигнальной свече. До прогрева входы запрещены; EMA 200 на W1/MN1 не прогрелась. Фильтры друг с другом не объединялись, параметры не подбирались для каждого ТФ.
Издержки и единицы
Спред 0,5 пункта. На каждую сторону условно начислены комиссия 0,01% и проскальзывание 0,01% — всего 0,02% от цены входа и отдельно выхода. Это сценарий, не тариф брокера. «PF до доп. затрат» уже учитывает спред. Дополнительно рассчитано удвоение комиссии и проскальзывания.
Размер позиции — один контракт. Суммы и просадки даны в индексных пунктах, не в процентах доходности счёта. Капитал, обеспечение, margin call, фандинг, налоги и ликвидность не моделируются.
Как RSI используется для входа
RSI здесь не ищет перекупленность и перепроданность — уровни 70/30 не нужны. RSI работает как фильтр направления: он подтверждает, что у покупателей или продавцов уже есть перевес, и отсекает внешние бары против текущего движения.
- Ждём закрытия свечи. Свеча должна быть внешней: её максимум выше, а минимум ниже, чем у предыдущей свечи.
- Определяем направление по закрытию. Закрытие выше максимума предыдущей свечи — кандидат на покупку, ниже минимума — на продажу. Если закрытие внутри диапазона предыдущей свечи — сигнала нет.
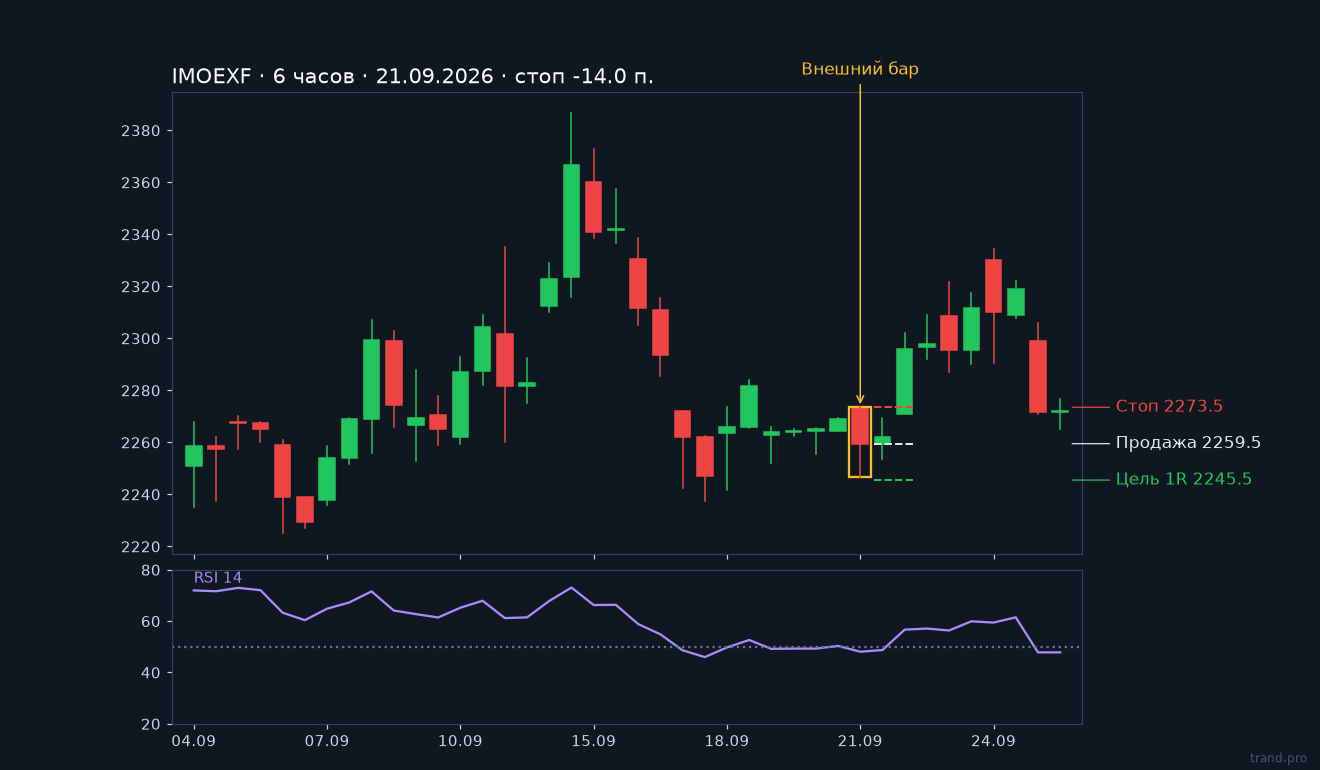
- Смотрим RSI 14 на этой же закрытой свече. Для покупки RSI должен быть выше 50, для продажи — ниже 50. Если RSI показывает против сигнала — сделку пропускаем.
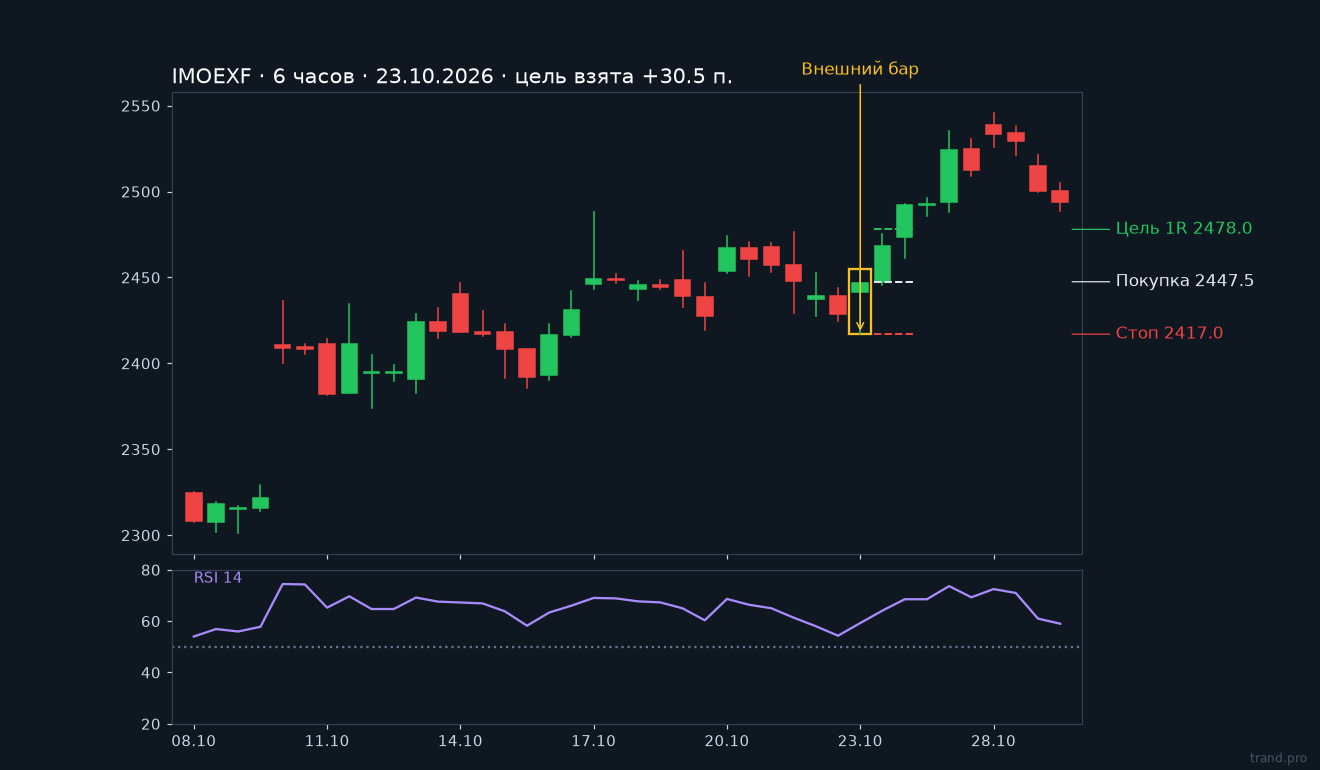
- Входим по открытию следующей свечи. Стоп — за минимумом (для покупки) или максимумом (для продажи) внешнего бара. Цель — 1R, то есть на расстоянии, равном стопу.
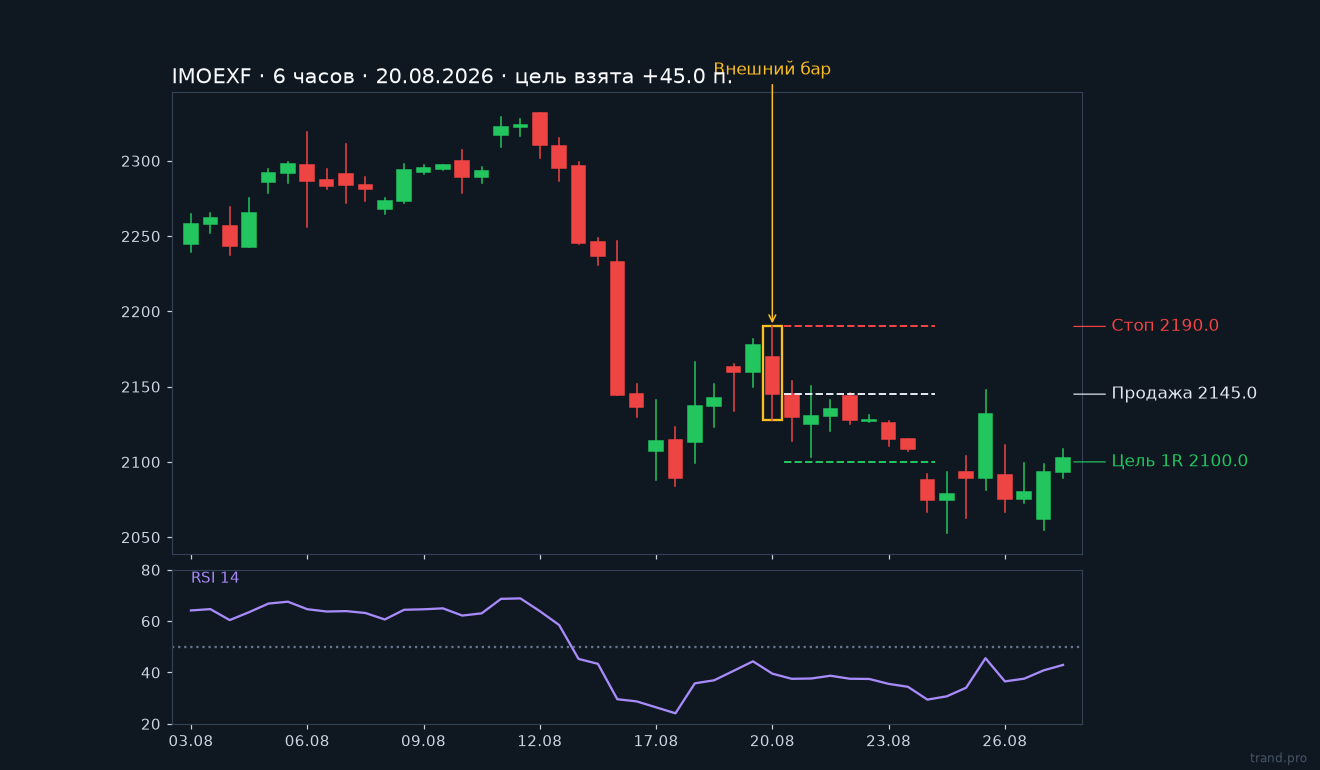
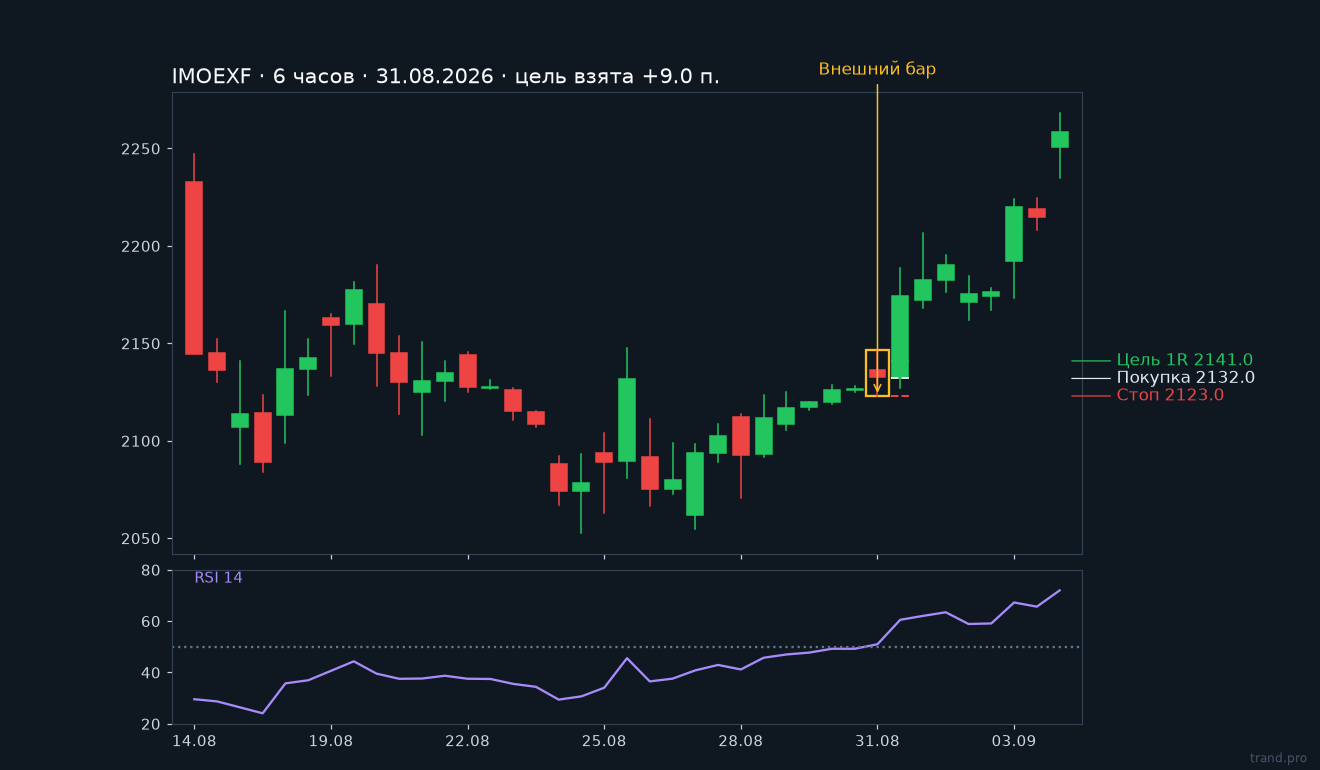
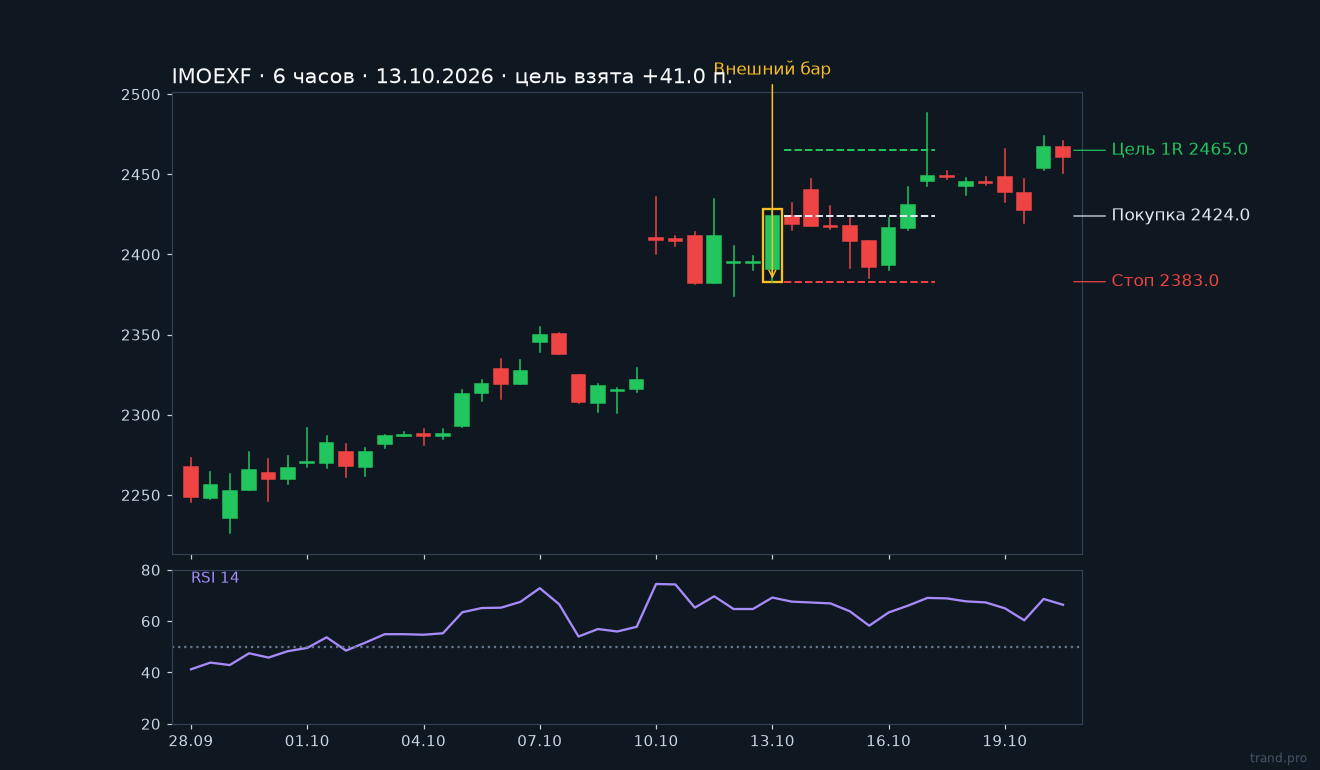
Пример покупки: на 6-часовом графике свеча перекрыла предыдущую с обеих сторон и закрылась выше её максимума, RSI 14 = 58. Условия совпали — покупаем на открытии следующей свечи. Если бы RSI был 46, такой бар пропускаем: рынок в целом ещё снижается, и пробой вверх чаще оказывается ложным.
Почему 50, а не 70/30. Линия 50 делит рынок на «сильный» и «слабый». Выше 50 средний рост последних 14 свечей больше среднего падения, ниже 50 — наоборот. Внешний бар по направлению этого перевеса продолжается чаще, чем против него. Именно поэтому фильтр RSI поднял PF на IMOEXF с 1,80 до 3,16 (6 часов, цель 1R), хотя сделок стало почти вдвое меньше.
Настройки. Лучше всего показали себя RSI 14 и RSI 21; RSI 7 слишком быстро «прыгает» через 50 и пропускает больше плохих сигналов. Сравнение всех настроек — в таблице перепроверки ниже.
Разные R:R: результаты с RSI на IMOEXF
Все строки ниже — с фильтром RSI 14. Зелёным выделены строки, где PF после расходов строго больше 1,5. Цвет обозначает только это условие и не присваивает варианту статус рабочего. Просадка ниже рассчитана по минутным закрытиям, внутриминутный риск может быть больше.
| ТФ | Цель, R | Сделок | PF до доп. затрат | PF после | Прибыльных, % | Средняя, п. | Сумма, п. | Просадка M1, п. | PF 2026 | Сделок 2026 |
|---|---|---|---|---|---|---|---|---|---|---|
| D1 | 0,50 | 40 | 4,73 | 4,51 | 90,00 | 23,36 | 934,30 | 151,53 | 4,10 | 16 |
| D1 | 1,00 | 35 | 4,19 | 4,06 | 80,00 | 41,23 | 1 443,22 | 253,05 | 2,76 | 14 |
| H6 | 1,00 | 98 | 2,71 | 2,55 | 60,20 | 17,85 | 1 749,77 | 253,05 | 1,73 | 37 |
| H8 | 0,50 | 71 | 2,15 | 2,00 | 74,65 | 9,24 | 656,12 | 133,95 | 2,33 | 32 |
| H8 | 3,00 | 37 | 2,92 | 2,83 | 45,95 | 47,07 | 1 741,71 | 469,19 | 7,47 | 12 |
H6 с целью 1R: PF 2,55, сумма +1 749,77 п., просадка 253,05 п. При 1,5R тот же фильтр даёт PF 1,35. H8: цель 3R повышает PF до 2,83, но оставляет всего 37 сделок; 0,5R даёт PF 2,00 при 71 сделке и просадке 133,95 п. D1: 0,5–1R выглядит сильнее 1,5R, но выборка составляет лишь 35–40 сделок.
Что дали отдельные фильтры
При цели 1,5R на H4 PF без фильтра — 1,14, с EMA 200 — 1,56, с RSI 14 — 1,61, с MACD — 1,14. На H8 RSI повысил PF с 1,57 до 2,05, но просадка выросла с 444 до 530 пунктов. Более высокий PF не означает меньший риск.
Для подробного изучения
Полные результаты вынесены на отдельную страницу: все 1 344 варианта, сравнение фильтров, годовые результаты и округление к шагу цены.
Проверка расходов и шага цены
Отдельно рассчитано округление стопа и цели к шагу 0,5 пункта. Существенного изменения выводов в выделенных сочетаниях нет. При удвоении дополнительных расходов D1 + RSI с целью 0,5R сохраняет PF 4,29 в исходной модели, H6 с целью 1R — 2,40. Фандинг в этот сценарий не включён.
Данные и допущения
Использованы реальные минутные свечи Мосбиржи, время московское, без искусственных данных. Это расчёт по минутам, а не тиковый тестер: если за одну минуту задеты и стоп, и цель, считаем, что первым сработал стоп. Стоимость переноса позиции через ночь не учитывалась. Основной расчёт по IMOEXF — с 14.11.2023 по 31.10.2026, все сессии; перепроверка ниже — только основная сессия с 2024 года.
Независимая перепроверка: IMOEXF, IMOEX и 10 акций
Мы отдельно пересчитали систему на своих минутных данных основной сессии Мосбиржи с января 2024 по октябрь 2026: фьючерс IMOEXF, сам индекс IMOEX и 10 крупных акций. Правила те же: внешний бар, вход на следующей свече, стоп за экстремумом сигнального бара, фильтр RSI 14 выше/ниже 50. Расходы: IMOEXF 0,01% + 0,01% на сторону, акции 0,03% + 0,01%. Сумма сделок дана в процентах от цены — это не доходность счёта. 2024–25 — период подбора, 2026 — проверка.
IMOEXF с фильтром RSI 14
| ТФ | Цель, R | Сделок | PF | PF 2024–25 | PF 2026 | Сделок 2026 | Сумма сделок | Просадка |
|---|---|---|---|---|---|---|---|---|
| H6 | 0,50 | 59 | 2,41 | 1,93 | 4,00 | 22 | 20,3% | 3,9% |
| H6 | 1,00 | 54 | 3,16 | 2,48 | 5,24 | 21 | 42,4% | 5,8% |
| H6 | 1,50 | 50 | 4,09 | 3,64 | 5,25 | 19 | 62,8% | 5,8% |
| H8 | 0,50 | 162 | 1,54 | 1,37 | 1,98 | 56 | 32,3% | 15,7% |
| H8 | 1,00 | 124 | 2,62 | 2,23 | 3,97 | 39 | 88,5% | 6,7% |
| D1 | 0,50 | 28 | 2,97 | 2,22 | 15,88 | 11 | 20,4% | 10,1% |
| D1 | 1,00 | 25 | 1,62 | 1,14 | 5,73 | 11 | 16,7% | 15,6% |
| H4 | 1,50 | 104 | 1,22 | 1,35 | 1,04 | 42 | 14,6% | 10,7% |
Перепроверка подтверждает главный вывод: 6 часов + RSI с целью 1R — PF 3,16, в 2026 году PF 5,24. Числа отличаются от расчёта выше, потому что здесь только основная сессия и период с 2024 года. На дневках с целью 1R результат заметно слабее (PF 1,62), на H8 с целью 1R — сильнее (PF 2,62, 124 сделки).
Акции и индекс: 6 часов
| Инструмент | PF без фильтра 1,5R | Сделок 1R | PF 1R | PF 2026 (1R) | Сделок 1,5R | PF 1,5R | PF 2026 (1,5R) |
|---|---|---|---|---|---|---|---|
| IMOEXF | 2,37 | 54 | 3,16 | 5,24 | 50 | 4,09 | 5,25 |
| IMOEX | 2,26 | 54 | 3,16 | 7,20 | 47 | 3,77 | 16,35 |
| SBER | 1,48 | 72 | 1,01 | 0,53 | 63 | 1,32 | 0,55 |
| GAZP | 1,28 | 77 | 1,38 | 1,38 | 67 | 1,45 | 1,17 |
| LKOH | 1,45 | 74 | 1,18 | 0,92 | 61 | 1,50 | 1,34 |
| ROSN | 1,19 | 77 | 1,16 | 1,30 | 64 | 1,03 | 1,02 |
| NVTK | 1,50 | 79 | 1,74 | 1,93 | 74 | 2,20 | 2,89 |
| TATN | 1,09 | 70 | 1,31 | 1,85 | 62 | 1,21 | 2,10 |
| GMKN | 1,00 | 80 | 1,22 | 0,75 | 70 | 1,01 | 0,73 |
| SNGS | 1,05 | 95 | 1,12 | 1,59 | 84 | 1,21 | 1,50 |
| CHMF | 1,02 | 86 | 1,59 | 2,02 | 82 | 1,79 | 1,71 |
| NLMK | 0,86 | 82 | 1,17 | 1,34 | 77 | 1,11 | 1,35 |
На акциях без фильтра система почти не зарабатывает. С фильтром RSI 14 при цели 1,5R в плюсе 10 из 10 акций, в 2026 году — 8 из 10. Это главный аргумент в пользу системы: фильтр RSI работает не только на одном инструменте.
Другие настройки EMA, RSI и MACD, в том числе вместе
Сравнение фильтров EMA, RSI и MACD по ТФ 4, 6, 8 часов и день, целям 0,5–3R и 10 акциям (не меньше 15 сделок в варианте). Справа — главный кандидат IMOEXF 6 часов с целью 1R.
| Фильтр | Вариантов | Акции: PF>1 | Акции: PF 2026>1 | Акции: средняя сумма | IMOEXF H6 1R: PF | PF 2026 | Сделок |
|---|---|---|---|---|---|---|---|
| Без фильтра | 240 | 60% | 54% | 5,3% | 1,80 | 1,25 | 96 |
| RSI 14 / 50 | 240 | 76% | 59% | 15,3% | 3,16 | 5,24 | 54 |
| RSI 7 / 50 | 240 | 72% | 52% | 12,0% | 2,70 | 3,14 | 64 |
| RSI 21 / 50 | 240 | 74% | 60% | 17,4% | 3,18 | 5,97 | 50 |
| EMA 50 | 240 | 78% | 62% | 19,2% | 2,66 | 5,01 | 45 |
| EMA 100 | 240 | 74% | 65% | 18,8% | 2,81 | 3,26 | 45 |
| EMA 200 | 238 | 68% | 60% | 11,7% | 2,21 | 1,62 | 49 |
| MACD 12/26/9 | 240 | 52% | 46% | 3,0% | 1,85 | 2,10 | 60 |
| MACD 5/35/5 | 240 | 58% | 48% | 6,2% | 1,57 | 1,07 | 68 |
| RSI 14 + MACD 12/26/9 | 235 | 64% | 54% | 7,7% | 2,67 | 4,16 | 41 |
| RSI 7 + MACD 12/26/9 | 240 | 56% | 50% | 5,4% | 2,05 | 2,83 | 50 |
| RSI 14 + EMA 50 | 240 | 79% | 62% | 17,9% | 2,66 | 5,01 | 45 |
| RSI 14 + EMA 200 | 227 | 71% | 61% | 11,1% | 3,00 | 3,34 | 37 |
Лучшие фильтры — EMA 50/100 и RSI 14/21: около трёх четвертей вариантов на акциях в плюсе. MACD отдельно почти ничего не добавляет, а в паре с RSI только срезает сделки и ухудшает результат. Связка RSI 14 + EMA 50 даёт столько же, сколько одна EMA 50, — усложнять нет смысла.
Примеры сделок на графике
IMOEXF, 6 часов, фильтр RSI 14, цель 1R. Жёлтая рамка — внешний бар, пунктир — вход, стоп и цель. Среди примеров есть и убыточная сделка.
Почему результат зависит от R:R — и итог
Меньшая цель чаще достигается и быстрее освобождает единственную позицию. Большая цель реже срабатывает, увеличивает длительность удержания и блокирует следующие сигналы. Поэтому сравнивать только процент прибыльных сделок или механически умножать прежнюю прибыль на новое R нельзя.
Статус: спорный вариант. Положительные результаты RSI на D1 0,5–1R и H6 около 1R сохраняются в более поздней части уже просмотренной истории, однако это отбор среди множества сочетаний. На H8 при 3R в 2026 году лишь 12 сделок; отдельные позиции держались почти 80 дней, а фандинг не учтён. Нужен новый нетронутый период и проверка стоимости переноса; рабочей всю систему по этому перебору не называем. Перепроверка на акциях добавляет уверенности: фильтры RSI 14/21 и EMA 50/100 помогают на большинстве бумаг, MACD — нет. Следующий шаг — виртуальный журнал на IMOEXF 6 часов с целью 1R.
Связанные исследования: внутренние и внешние бары H4 · внешние бары на акциях Мосбиржи · все исследования.