Почему увеличение риска меняет сделки: скрытый отбор в тестере MT5
⚖ Спорный результат
Это аудит исполнения и управления капиталом, а не подтверждение рабочего варианта торговой системы. В сигнале обнаружено неустранённое расхождение с исходной свечой; независимая проверка вне выборки не выполнена.
Риск на сделку увеличили с 0,5% до 2%. Прибыль изменилась с −9,2% до +121,8%. Кажется, найден способ улучшить систему? Но число исполненных входов сократилось с 993 до 249. Мы повторили тест с подробным журналом и выяснили, какие сделки исчезли и почему.
Что именно проверяли
Взяли отдельную стратегию ложного пробоя на H1. Уровень — последний строгий локальный пик или впадина с одной свечой слева и одной справа. Он становится известен только после закрытия правой свечи. Цена должна закрыться за уровнем, затем впервые закрыться обратно в течение следующих пяти существующих свечей H1. Для сопротивления это сигнал на продажу, для поддержки — на покупку. Касания тенью недостаточно.
Вход — по следующей доступной котировке после закрытия свечи возврата. Стоп — за крайним значением всего эпизода ложного пробоя плюс один минимальный шаг архивного символа. Цель — 3R. Одна позиция, без добавлений, без переноса стопа и без выхода по времени. Пока позиция открыта, новые сетапы не сканируются.
- Данные: минутные свечи MAGN из MOEX ISS, пользовательский символ MOEX_MAGN в MT5.
- Период теста: с 16 декабря 2011 года до 28 октября 2026 года, конечная дата не включена.
- Счёт: 1 000 000 ₽ отдельно для каждого прогона; риск — процент текущего баланса.
- Исполнение: нативный тестер MT5, «OHLC на M1», модельный спред 0,10% с округлением вверх по шагу 0,005 ₽; отдельная комиссия не добавлялась.
- Обеспечение: в пользовательском символе зарезервирован полный номинал позиции. Один модельный лот равен 10 акциям, объём кратен одному лоту. Плечо счёта 1:100 не уменьшает обеспечение в выбранном режиме расчёта CFD.
Одинаковые правила сигналов — разные наборы входов
| Найдено возвратов за уровень до ранних проверок входа | 1 163 | 1 926 |
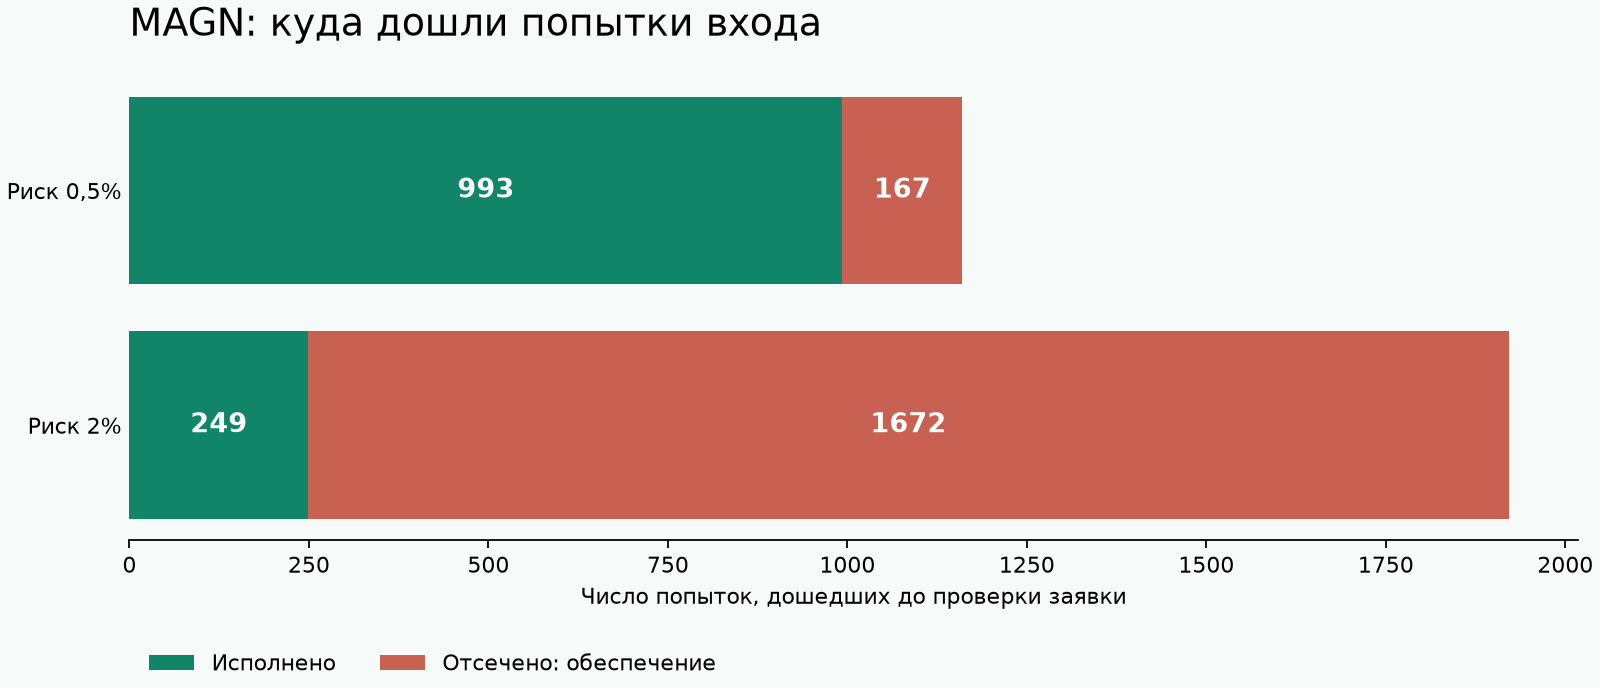
| Дошло до проверки объёма и обеспечения | 1 160 | 1 921 |
| Исполнено входов | 993 | 249 |
| Отсечено: требуемое обеспечение больше свободных средств | 167 | 1 672 |
| Не дошло до проверки заявки | 3 | 5 |
| Чистый результат модели | −92 089,75 ₽ | +1 218 487,42 ₽ |
| Доходность за весь период | −9,21% | +121,85% |
| Profit Factor | 0,98 | 1,22 |
| Максимальная относительная просадка средств | 25,67% | 33,38% |
Причины 167 и 1 672 отсечений установлены по дополнительному журналу: во всех этих случаях расчёт обеспечения прошёл успешно, но полученная сумма превысила свободные средства. Советник остановил вход до отправки ордера. Это не сообщения об отказе биржи или брокера. Ещё 3 и 5 событий отсеялись до этого этапа; их причины отдельно не классифицировались.
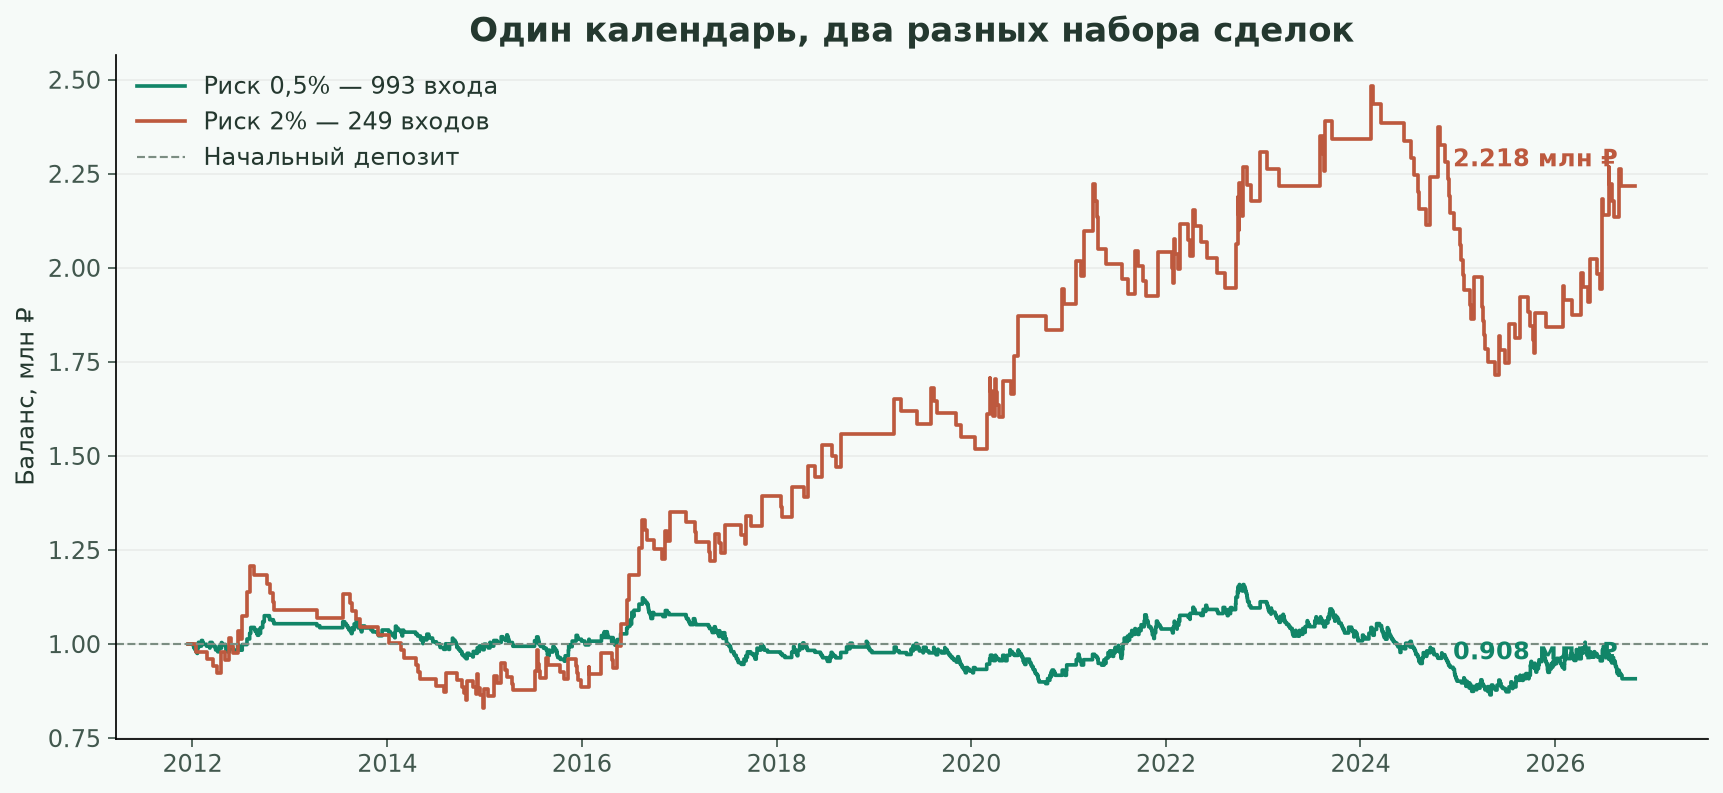
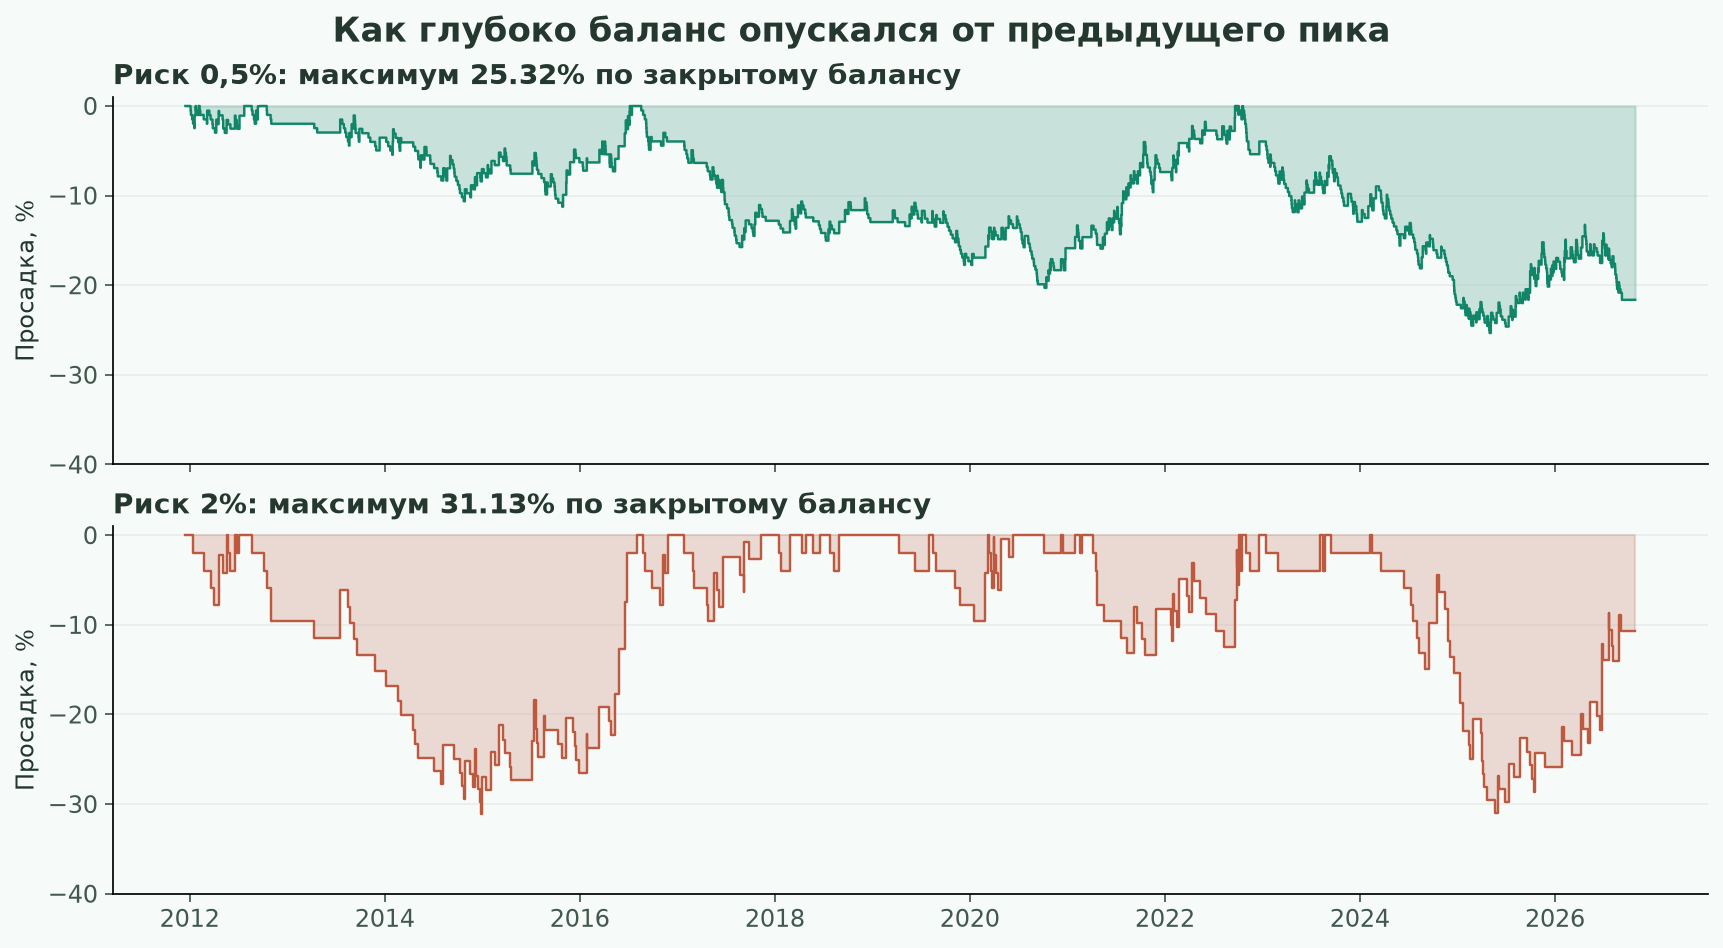
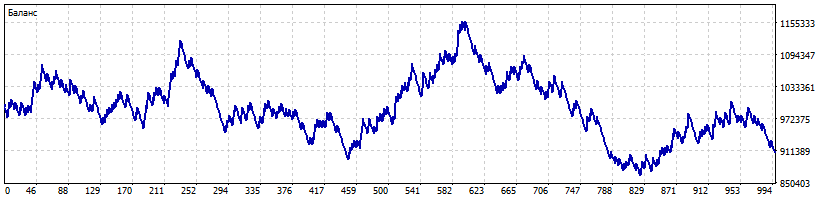
Показать исходные графики из отчётов MT5
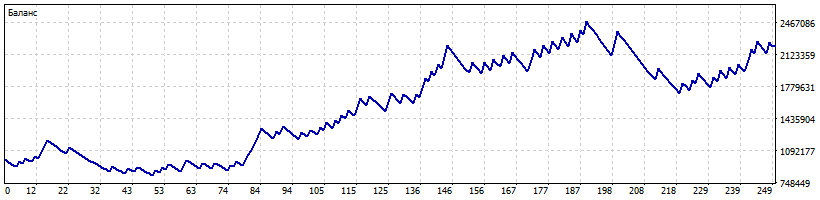
Один сигнал: риск допустим, денег на позицию недостаточно
Конкретная запись журнала: 4 января 2012 года, 12:03 по времени архива. Советник рассматривает продажу по 12,830 ₽ со стопом 12,971 ₽. На счёте свободен 1 млн ₽. При риске 2% расчётный бюджет убытка — 20 000 ₽.
Объём после округления: 14 184 лота × 10 = 141 840 акций.
Плановый убыток: 141 840 × 0,141 = 19 999,44 ₽.
Обеспечение по модели: 141 840 × 12,830 = 1 819 807,20 ₽.
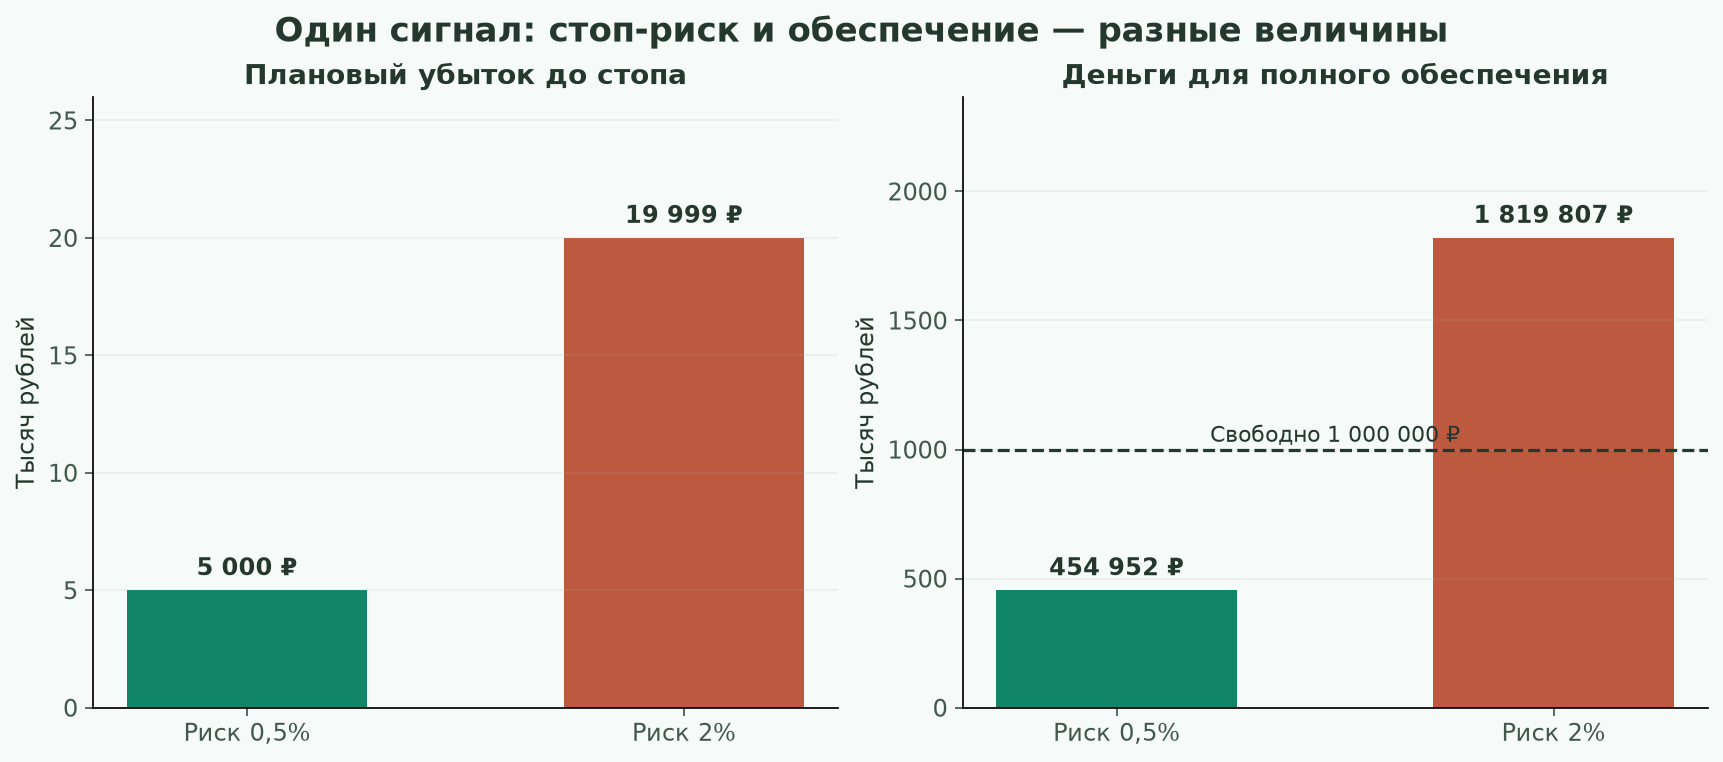
Стоп-риск укладывается в бюджет, но для полного обеспечения нужно около 1,82 млн ₽. Свободен только 1 млн ₽, поэтому вход отменяется. Советник в этом эксперименте не уменьшает объём до доступного обеспечения — он пропускает заявку целиком.
Таким образом, риск до стопа и деньги, необходимые для позиции, — разные величины. Узкий стоп позволяет формально набрать большой объём при небольшом расчётном убытке, но не создаёт капитал для его обеспечения. Плановый убыток также не является гарантированной максимальной потерей при гэпе или проскальзывании.
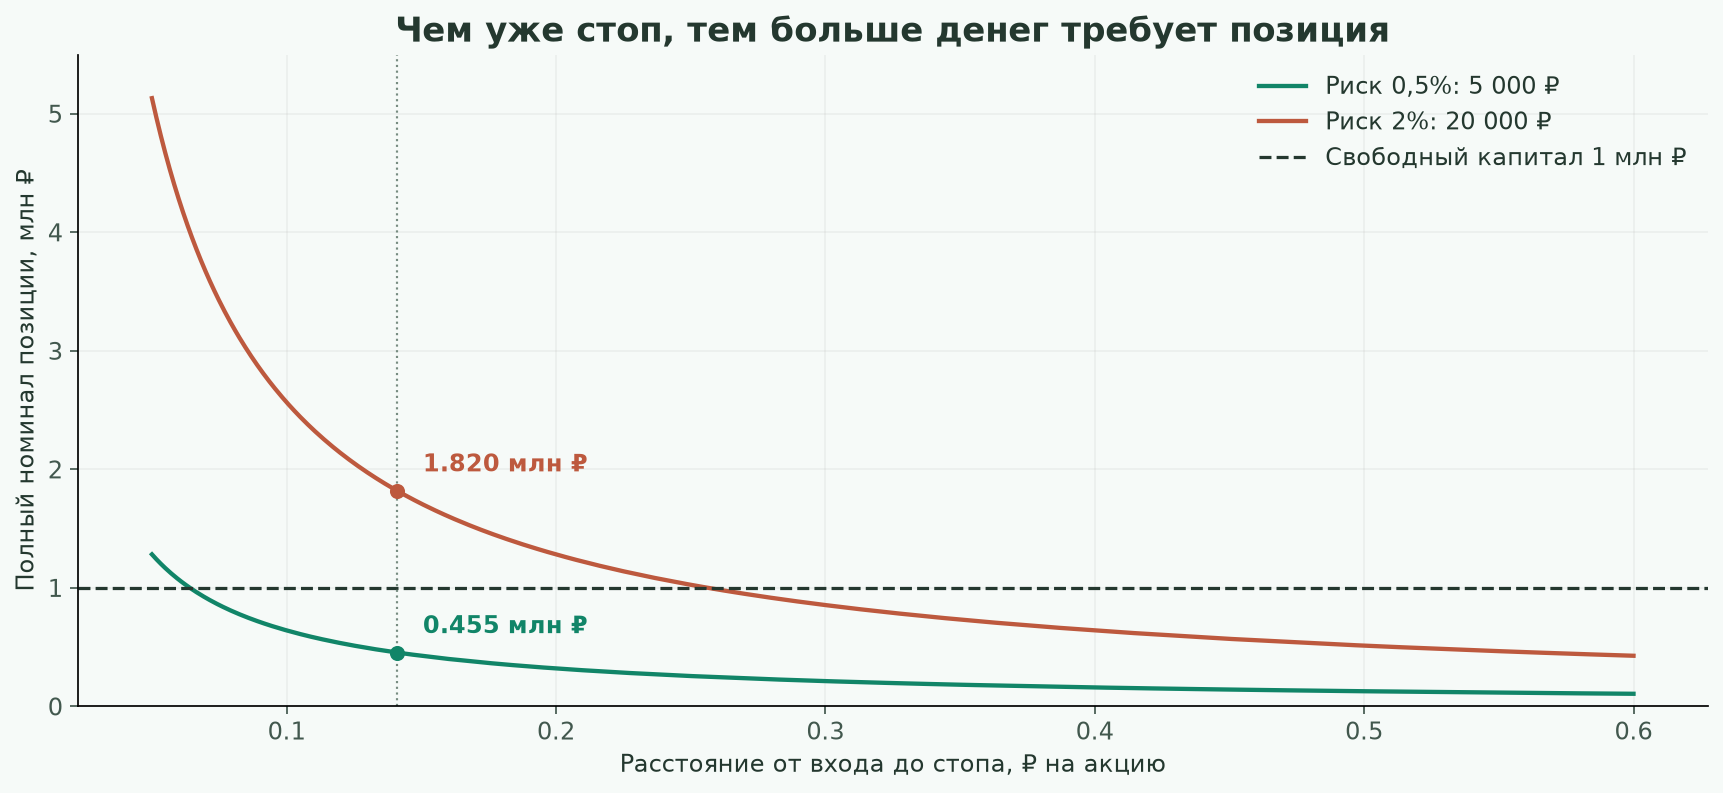
Откуда берётся скрытый отбор
При одинаковом бюджете риска более узкий стоп требует большего количества акций. В модели с полным обеспечением такие входы чаще упираются в доступный капитал. Увеличение процента риска усиливает это ограничение. Возникает дополнительное условие допуска сделки, хотя формула ложного пробоя не менялась.
Есть и второй эффект: после пропуска советник остаётся свободным. В другом прогоне он в этот момент может держать позицию и не искать новые входы. Поэтому изменяется не только количество исполнений, но и последующая последовательность обнаруженных сигналов.
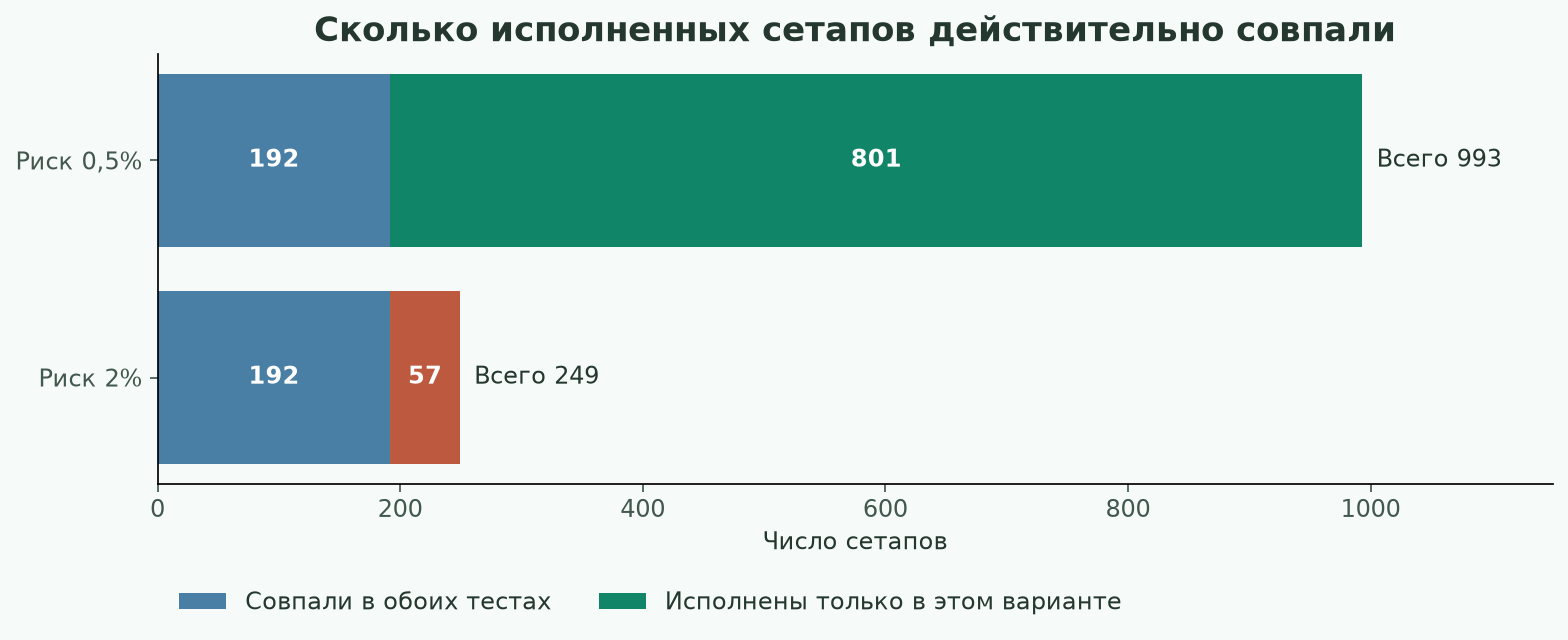
Сверка по направлению, свече пробоя и свече возврата дала 192 общих исполненных сетапа. Только в варианте 0,5% исполнен 801 сетап, только в варианте 2% — 57. Это подтверждает: сравниваются не одинаковые сделки, умноженные на четыре.
Как сравнивать размер позиции корректнее
- Сначала сформировать общий журнал сигналов. Отмечать все сетапы независимо от занятости счёта; отдельно применять правила «одна позиция» и исполнения.
- Разделять причины пропусков. Минимальный лот, неверный стоп, лимит риска, недостаток обеспечения, ошибка расчёта и отказ отправки должны иметь разные записи.
- Проверять совпадение сделок. Помимо прибыли и PF сравнивать время, направление и цену входа. Изменение числа входов требует объяснения.
- Разделять два эксперимента. Для изучения масштаба риска использовать общую последовательность сделок без ограничений капитала; для оценки исполнимости — реальные правила счёта с лотами и обеспечением. Первое является моделью, второе может менять отбор.
- Проверять ограничение объёма отдельно. Пропуск всей заявки и уменьшение до доступного обеспечения — разные алгоритмы. Их нельзя незаметно подменять друг другом.
- Проверять выбранные правила на новых данных. Рост прибыли после просмотра истории сам по себе не обосновывает выбор риска 2% или фильтра по размеру стопа.
В коде использованы стандартные функции MQL5: OrderCalcProfit — для оценки результата движения от входа до стопа в валюте счёта; OrderCalcMargin — для предварительной оценки обеспечения. В общем случае последняя не учитывает уже открытые позиции и отложенные заявки; в этих двух вариантах проверяется одиночный вход без добавлений.
Что можно проверить и чего этот тест не доказывает
Повторный запуск с дополнительным журналом совпал с исходным по числу сделок, прибыли, PF и просадке. Это проверка повторяемости конкретных прогонов, а не независимое подтверждение правил сигнала.
- В использованной минутной истории MAGN 2 309 774 бара; качество истории по отчёту MT5 — 61%. Это существенное ограничение надёжности моделирования.
- Режим OHLC M1 использует моделирование тиков; настоящий порядок котировок и исполнения внутри минуты не восстановлен.
- Цены исходные; дивиденды, стоимость займа акций, налоги и отдельные комиссии не включены. Доступность шорта и исторические изменения торговых условий полностью не воспроизводились.
- Это повторное исследование уже изученной истории. Положительный результат при 2% не является независимой проверкой вне выборки и не подтверждает доходность реального счёта.
Практический вывод: при сравнении управления капиталом проверяйте не только размер ставки, но и то, какие сделки вообще попали в расчёт. Если набор входов изменился, красивый новый результат требует отдельного объяснения.