Ложные пробои горизонтальных каналов: исследование за 3 года — 1:1, 1:2, 1:3 на валюте, NASDAQ и МосБирже
«Большинство пробоев ложные — торгуй против них». Эту фразу повторяют почти в каждом курсе по Price Action. Мы проверили её на горизонтальных каналах — самой простой фигуре, где пробой видно однозначно. Восемь инструментов: EUR/USD, GBP/USD, USD/JPY, NASDAQ 100, фьючерс на индекс МосБиржи IMOEXF, Газпром, Сбербанк и ЛУКОЙЛ. Три таймфрейма, три года, цели 1:1, 1:2 и 1:3. Первая половина фразы подтвердилась: ложными оказались 54% пробоев. Вторая — нет.
Коротко
- Ложных пробоев действительно больше половины: 54% пробоев горизонтальных каналов за 10 свечей вернулись обратно в канал.
- Но торговать их «вслепую» невыгодно. Вход против прокола после возврата в канал дал после издержек −0,03R на сделку при цели 1:1, −0,07R при 1:2 и 0,00R при 1:3.
- Пробой со стопом за серединой канала оказался лучше: +0,05R при 1:1, +0,18R при 1:2 и +0,19R при 1:3. Ложных пробоев много, но истинные приносят больше, чем ложные отнимают.
- Работает только глубокий прокол. Если цена ушла за границу больше чем на 1,5 ATR и вернулась, сделка против прокола дала +0,21R, +0,26R и +0,34R. Мелкий прокол (меньше 0,5 ATR) и мгновенный возврат — худшие случаи.
- Лучшее соотношение для ложного пробоя — 1:3: на «правильных» ложных пробоях цена часто уходит к противоположной границе канала и дальше.
Что и как мы проверяли
| Параметр | Как в проверке |
|---|---|
| Инструменты | EUR/USD, GBP/USD, USD/JPY, NASDAQ 100 (котировки MetaTrader 5), фьючерс IMOEXF (Мосбиржа, с ноября 2023 года), Газпром, Сбербанк, ЛУКОЙЛ (с поправкой на дивиденды) |
| Таймфреймы и период | 1 час, 4 часа, день; пробои с 1 октября 2023 по 30 сентября 2026 года |
| Канал | горизонтальный: подряд не меньше двух максимумов и двух минимумов, максимумы между собой и минимумы между собой отличаются не больше чем на 1,2 ATR, высота — не меньше 2,5 ATR, длина — не меньше 15 свечей. Развороты — тот же зигзаг, что на странице «Структура рынка» |
| Пробой | первое закрытие за верхней или нижней границей канала |
| Ложный пробой | в течение 10 свечей после пробоя цена закрылась обратно внутри канала — правило сервиса «Фигуры и пробои» |
| Сделка на ложном пробое | вход на закрытии свечи возврата против пробоя, стоп за крайней точкой прокола, цели 1:1, 1:2, 1:3 и противоположная граница |
| Сделка на пробое (для сравнения) | вход на закрытии свечи пробоя, стоп за серединой канала, те же цели |
| Исход | что раньше — стоп или цель: в пределах 240 часовых, 120 4-часовых или 60 дневных свечей; если в одной свече — считаем стоп |
| Издержки на круг | валюта — спред 1,5 пункта, NASDAQ — 2 пункта, IMOEXF — 0,05% цены, акции — 0,1% цены |
Сколько пробоев ложные
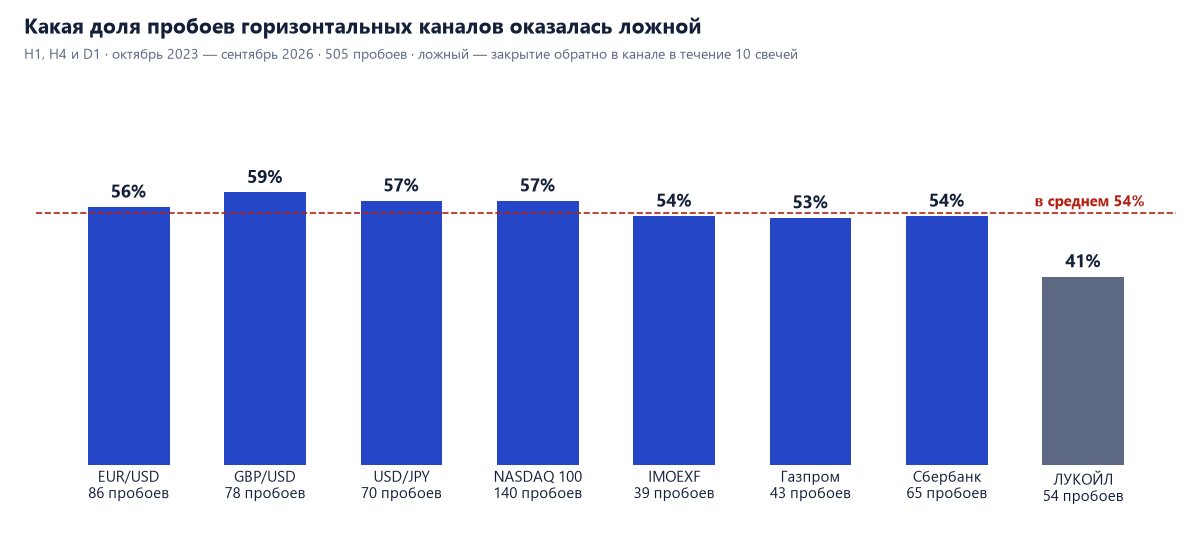
Пробой засчитан ложным, если в течение 10 свечей цена закрылась обратно внутри канала.
Почти на всех инструментах ложными оказались 53–59% пробоев. Исключение — ЛУКОЙЛ: 41%. На дневках доля ещё выше — 66%, но дневных каналов за три года набралось всего 32. Так что фраза «большинство пробоев ложные» для горизонтальных каналов верна.
Торговля ложного пробоя: 1:1, 1:2, 1:3
Раз ложных пробоев больше половины, кажется, что торговать против них — выгодно. Проверяем: ждём, пока цена после пробоя закроется обратно в канале, входим против пробоя и ставим стоп за крайней точкой прокола.
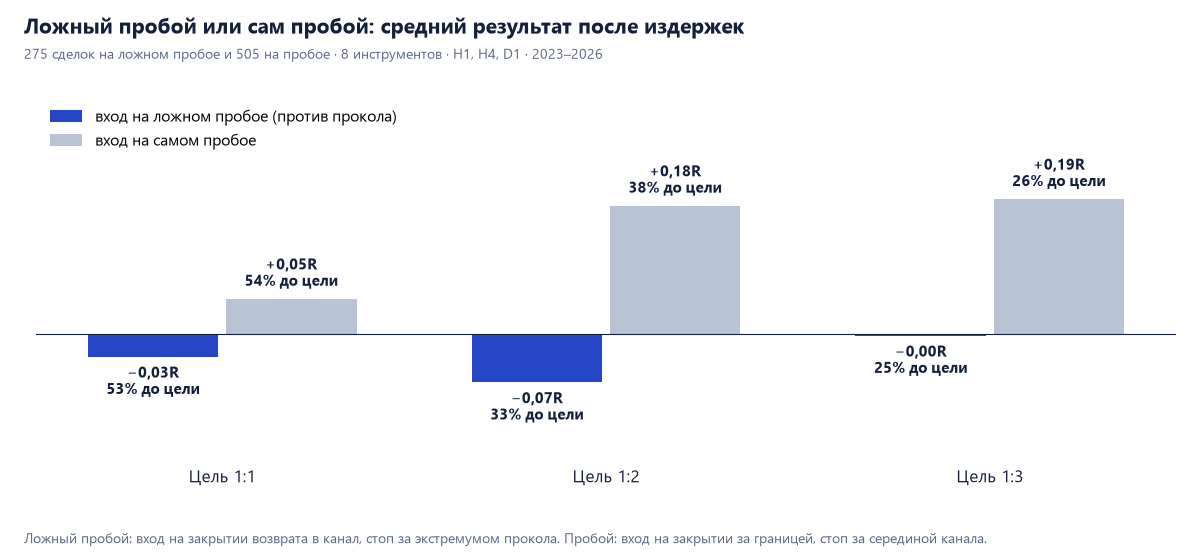
Под столбцами — доля сделок, дошедших до цели раньше стопа.
| Цель | Ложный пробой: до цели | Ложный пробой: результат | Пробой: до цели | Пробой: результат |
|---|---|---|---|---|
| 1:1 | 53% | −0,03R | 54% | +0,05R |
| 1:2 | 33% | −0,07R | 38% | +0,18R |
| 1:3 | 25% | 0,00R | 26% | +0,19R |
| Противоположная граница канала | 29% | −0,01R | — | — |
Получается парадокс: ложных пробоев больше, но торговать их в среднем невыгодно, а торговать сам пробой — выгодно. Объяснение в асимметрии:
- Ложный пробой часто повторяется. Цена вернулась в канал, вы вошли против — а она снова пробивает границу, уже по-настоящему, и выбивает стоп за проколом. Стоп за проколом обычно близко.
- У пробоя стоп за серединой канала. Если пробой ложный, цена возвращается в канал, но часто не доходит до середины — и сделка ещё жива. А истинный пробой идёт далеко: 1:3 у пробоя достигалось почти так же часто, как у ложного пробоя.
Мы проверили устойчивость вывода — повторили расчёт с более мягкими правилами канала (разброс до 1,6 ATR, высота от 2 ATR, длина от 12 свечей; 691 пробой). Картина та же: ложных — 55%, сделка на ложном пробое — от −0,13R до −0,18R, сделка на пробое — от +0,08R до +0,14R.
Какие ложные пробои всё-таки работают
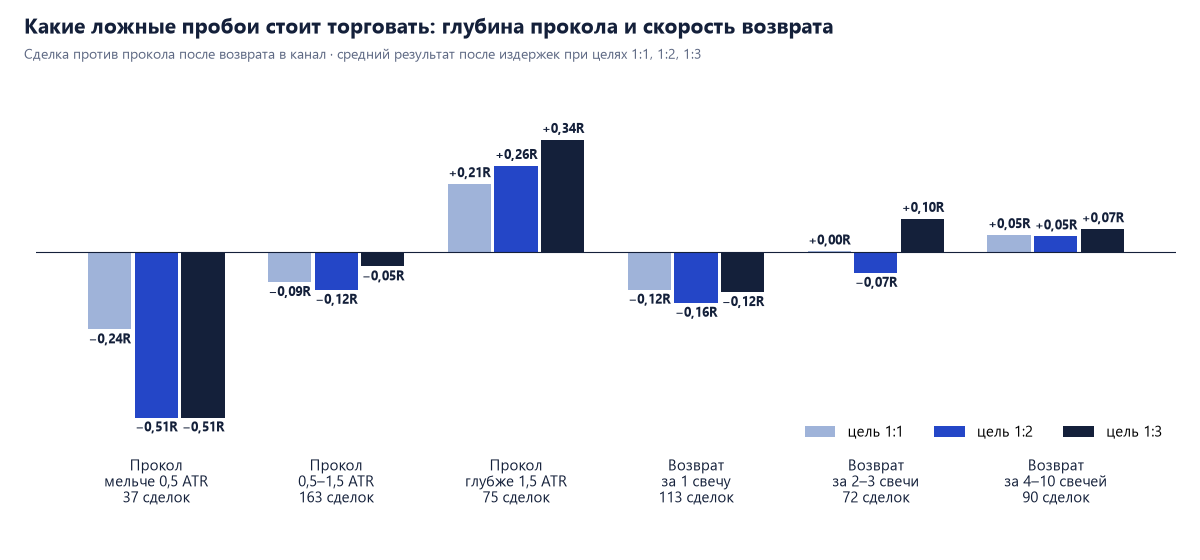
Глубина прокола — насколько далеко цена ушла за границу канала до возврата, в средних ходах свечи (ATR).
| Ложный пробой | Сделок | 1:1 | 1:2 | 1:3 |
|---|---|---|---|---|
| Прокол глубже 1,5 ATR | 75 | 63% · +0,21R | 40% · +0,26R | 32% · +0,34R |
| Прокол 0,5–1,5 ATR | 163 | 50% · −0,09R | 32% · −0,12R | 25% · −0,05R |
| Прокол мельче 0,5 ATR | 37 | 46% · −0,24R | 22% · −0,51R | 16% · −0,51R |
| Возврат за 1 свечу | 113 | 50% · −0,12R | 31% · −0,16R | 23% · −0,12R |
| Возврат за 4–10 свечей | 90 | 56% · +0,05R | 34% · +0,05R | 26% · +0,07R |
- Глубокий прокол — это ловушка для многих. Цена ушла далеко за канал, на пробой купили (или продали) все, кто ждал движения, и сработали их стоп-ордера. Если после этого цена всё-таки вернулась в канал, все они в убытке и будут закрываться — это топливо для движения в обратную сторону. Даже при мягких правилах канала такие сделки остались в плюсе (+0,11…+0,20R).
- Мелкий прокол — это не ложный пробой, а шум у границы. Цена чуть вышла и вернулась, но никого в ловушку не поймала. Стоп за таким проколом очень близко, и следующая попытка пробоя его выбивает.
- Мгновенный возврат хуже медленного. Если цена вернулась на следующей же свече, это обычно тот же «шум». Возврат после нескольких свечей за границей говорит о том, что пробой реально пытались развить — и не смогли.
Валюта, NASDAQ и МосБиржа
| Инструмент | Пробоев | Ложных | Ложный пробой 1:1 / 1:2 / 1:3 | Пробой 1:1 / 1:2 / 1:3 |
|---|---|---|---|---|
| EUR/USD | 86 | 56% | +0,07 / −0,04 / +0,11R | +0,15 / +0,21 / +0,21R |
| GBP/USD | 78 | 59% | +0,28 / +0,18 / +0,23R | −0,15 / −0,02 / −0,13R |
| USD/JPY | 70 | 57% | −0,25 / −0,30 / −0,35R | +0,03 / +0,07 / +0,11R |
| NASDAQ 100 | 140 | 57% | −0,07 / +0,16 / +0,10R | +0,09 / +0,18 / +0,31R |
| IMOEXF | 39 | 54% | −0,23 / −0,37 / −0,33R | +0,14 / +0,63 / +0,87R |
| Газпром | 43 | 53% | −0,07 / −0,04 / +0,22R | +0,03 / +0,20 / +0,47R |
| Сбербанк | 65 | 54% | −0,09 / −0,28 / −0,22R | −0,05 / −0,03 / −0,12R |
| ЛУКОЙЛ | 54 | 41% | −0,11 / −0,02 / +0,16R | +0,23 / +0,44 / +0,20R |
Результат после издержек на сделку, все таймфреймы вместе. Выборки по отдельным инструментам небольшие — 40–140 пробоев, — поэтому смотрите на направление, а не на точные цифры.
- GBP/USD — единственный инструмент, где ложный пробой стабильно лучше пробоя. Фунт известен «вылетами» за уровни на новостях с быстрым возвратом.
- USD/JPY и IMOEXF — наоборот: пробои там чаще продолжаются, и торговать против них — худшая идея в нашей выборке. Индекс МосБиржи за эти три года ходил большими трендовыми волнами, и истинный пробой канала давал до +0,87R при цели 1:3.
- На акциях МосБиржи издержки съедают ложный пробой: стоп за проколом короткий, а комиссия — фиксированный процент от цены.
Шесть примеров
Голубая полоса — канал, синие линии — его границы. Оранжевая рамка — свеча возврата в канал, на её закрытии вход. Пунктиры — стоп и цели 1:1, 1:2, 1:3.
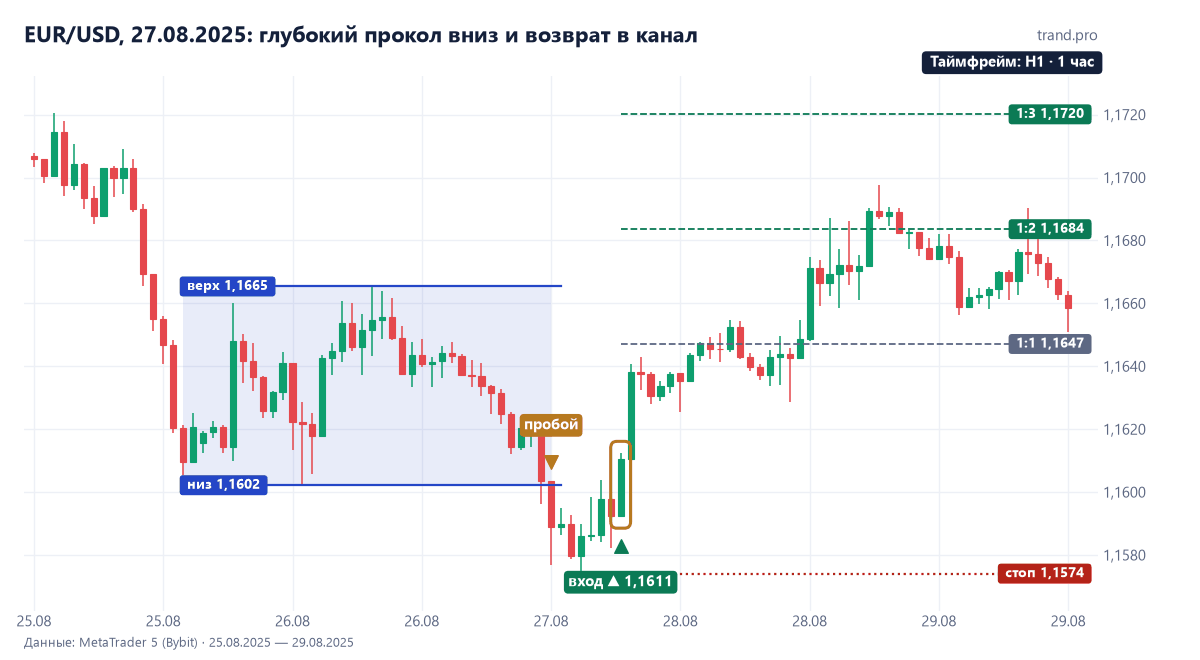
Два дня евро ходил в канале 1,1602–1,1665. Утром 27 августа — пробой вниз, цена дошла до 1,1574, на 1,6 ATR за границу. Семь часов спустя часовая свеча закрылась на 1,1611 — снова в канале. Покупка, стоп 1,1574 (37 пунктов). Цель 1:2 (1,1684) — уже 28 августа, а позже цена дошла и до 1:3 — 1,1720. Глубокий прокол, медленный возврат — классический случай, когда ложный пробой работает.
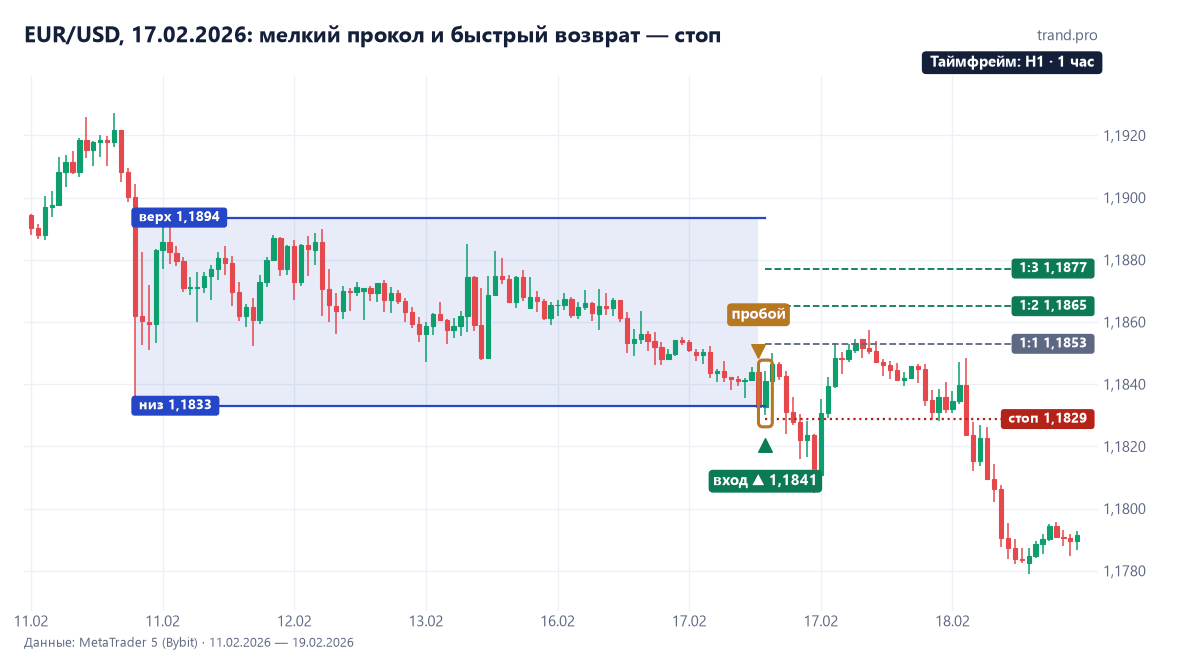
Канал 1,1833–1,1894, пробой вниз 17 февраля — всего на 0,3 ATR, до 1,1829. Уже следующая свеча закрылась в канале: покупка 1,18409, стоп 1,18288 — 12 пунктов. Вторая попытка пробоя выбила стоп, и цена ушла вниз. Сделка на самом пробое здесь дошла бы до 1:3. Мелкий прокол с мгновенным возвратом — главный источник убытков у тех, кто торгует ложные пробои.
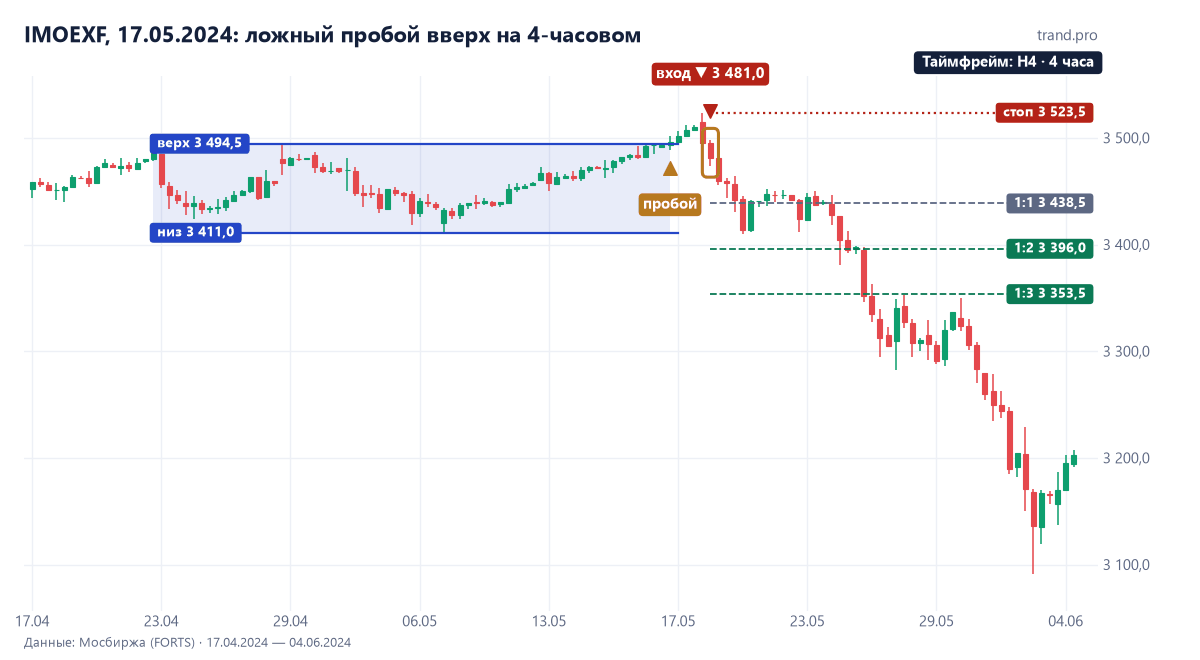
Весной 2024 года фьючерс на индекс МосБиржи три недели стоял в канале 3 411–3 494,5. 17 мая — пробой вверх к 3 523,5, почти на 2 ATR. Но рост не удержался: 20 мая 4-часовая свеча закрылась на 3 481 — внутри канала. Продажа, стоп 3 523,5. Это была вершина рынка: к началу июня индекс упал ниже 3 200, все три цели — 3 438,5, 3 396 и 3 353,5 — пройдены.
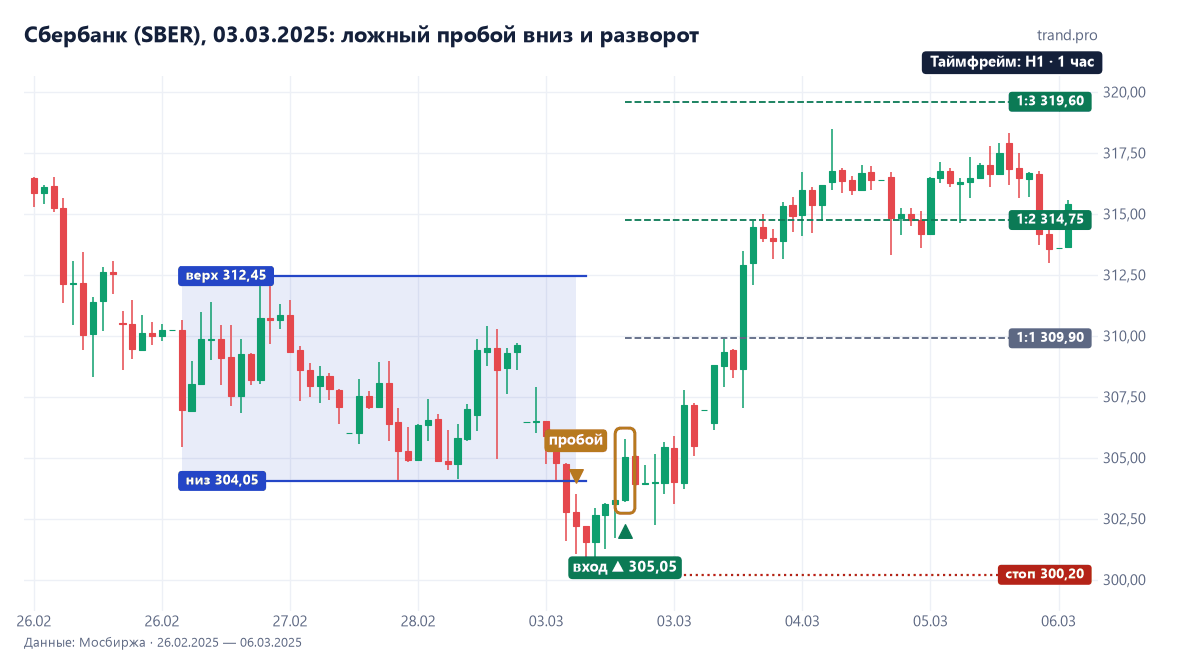
Канал 304–312,5 рубля в последние дни февраля. Утром 3 марта цена провалилась до 300,2 — почти 2 ATR за границей, — и через пять часов закрылась снова в канале, на 305,05. Покупка со стопом 300,2. Дальше рынок вырос, и все три цели — 309,9, 314,75 и 319,6 — пройдены.
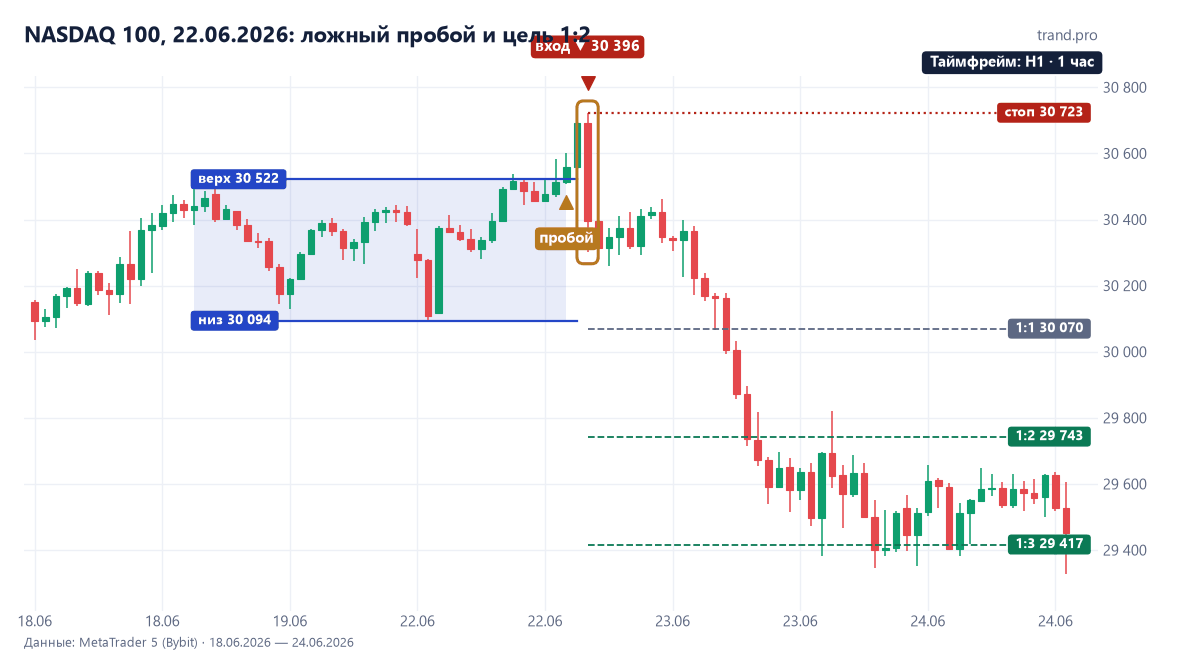
Канал 30 094–30 522 пункта. 22 июня — выход вверх до 30 723, на 2 ATR. Через две свечи цена снова в канале: продажа 30 396, стоп 30 723. Индекс развернулся вниз и прошёл 1:2 (29 743) и 1:3 (29 417).
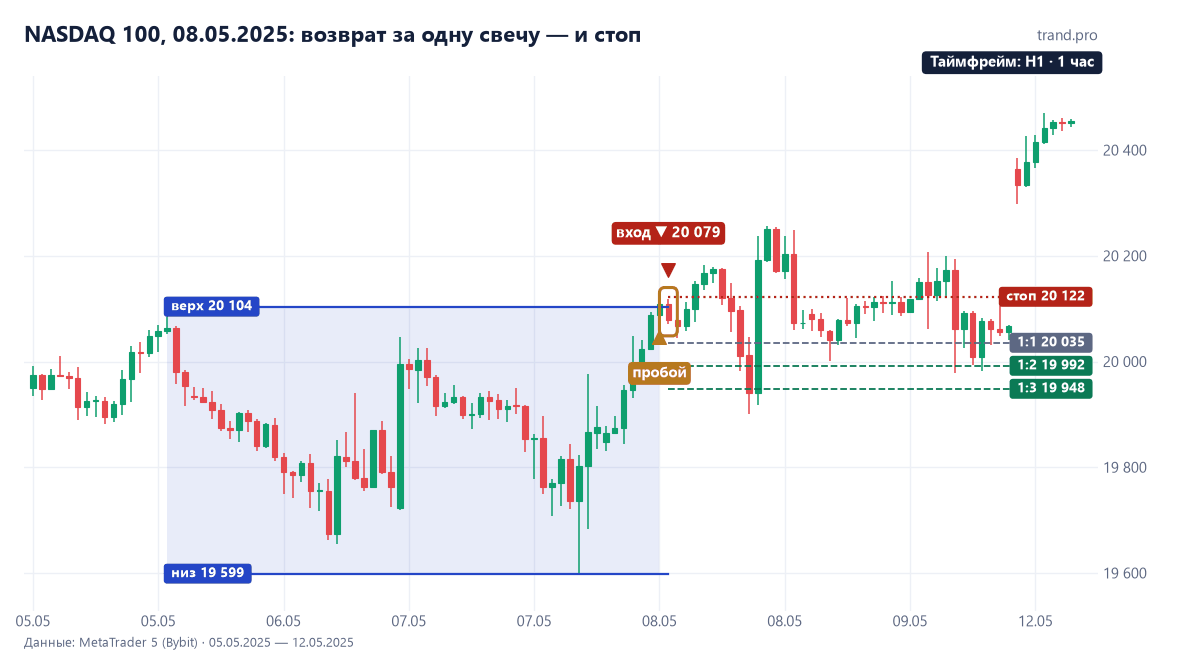
Пробой канала вверх на 0,25 ATR и возврат через час — формально ложный пробой. Продажа 20 079, стоп 20 122 — всего 43 пункта. Весной 2025 года американский рынок восстанавливался после апрельского обвала, и следующая попытка роста выбила стоп. Мелкий прокол, мгновенный возврат, сделка против сильного тренда — все три признака плохого ложного пробоя сразу.
Выводы для торговли
- Не торгуйте каждый ложный пробой. В среднем это ноль или минус после издержек — на всех таймфреймах и почти на всех инструментах.
- Ищите глубокий прокол: цена ушла за границу канала больше чем на 1,5 ATR и вернулась. Только такие ложные пробои дали стабильный плюс.
- Пропускайте мелкие проколы и возврат на следующей свече. Это шум у границы, а не ловушка.
- Выбирайте цель 1:3 или противоположную границу канала. У хороших ложных пробоев движение обратно длинное — фиксировать на 1:1 значит отдавать большую часть.
- Не забывайте про пробой. Сделка на самом пробое со стопом за серединой канала в нашей проверке была выгоднее, чем торговля против него.
- Учитывайте инструмент: GBP/USD — кандидат на торговлю ложных пробоев, USD/JPY и IMOEXF — скорее на торговлю истинных.
Частые вопросы
Правда ли, что большинство пробоев ложные?
Для горизонтальных каналов — да. На 505 пробоях за три года на валюте, NASDAQ 100, IMOEXF и акциях МосБиржи 54% пробоев в течение 10 свечей вернулись обратно в канал.
Выгодно ли торговать ложный пробой?
Не всегда. Вход против прокола после возврата в канал в среднем дал после издержек −0,03R при цели 1:1, −0,07R при 1:2 и 0,00R при 1:3. Плюс давали только глубокие проколы — больше 1,5 ATR за границу: +0,21R, +0,26R и +0,34R.
Какое соотношение риск/прибыль лучше для ложного пробоя: 1:1, 1:2 или 1:3?
В среднем ни одно не делает торговлю всех ложных пробоев прибыльной. Но на сильных ложных пробоях (глубокий прокол) лучше всего сработала цель 1:3: до неё доходила треть сделок, и результат был +0,34R на сделку.
Где ставить стоп при торговле ложного пробоя?
За крайней точкой прокола — максимумом после пробоя вверх или минимумом после пробоя вниз. Если прокол мелкий, стоп получается слишком близким: такие сделки в проверке чаще всего заканчивались стопом.
Что выгоднее торговать — пробой или ложный пробой?
В нашей проверке — пробой. Вход на закрытии за границей канала со стопом за серединой канала дал +0,05R при цели 1:1, +0,18R при 1:2 и +0,19R при 1:3 после издержек.
Продолжение: пробой канала и откат — вход отложенным ордером от свинга: лимит на ретест, стоп-ордер на обновление вершины и где ставить стоп.
Теория ложного пробоя — в уроке «Ложный пробой уровня» курса Фуллера, фигура «прямоугольник» — в уроке 6 курса Принга.
Данные: котировки MetaTrader 5 (Bybit) — EUR/USD, GBP/USD, USD/JPY, NASDAQ 100 (CFD); Мосбиржа (ISS) — фьючерс IMOEXF (часовые свечи с 14.11.2023, 4-часовые и дневные собраны из часовых, без выходных сессий), акции Газпром, Сбербанк, ЛУКОЙЛ (часовые и дневные, с поправкой на дивиденды; на графиках — фактические цены). Оценивались пробои с 01.10.2023 по 30.09.2026. Развороты — зигзаг сервиса panovq.trade: 3 ATR на часовых, 2,5 ATR на 4-часовых, 2 ATR на дневных, не меньше 3 свечей. Канал, пробой, ложный пробой, сделки и издержки — как в разделе «Что и как мы проверяли». Время на графиках — московское. Материал информационный и не является индивидуальной инвестиционной рекомендацией.
